O mesmo Orçamento, outra cozinha
O Orçamento de 2026 foi vendido como «breathing space», um alívio1. Este artigo lê-o para uma única casa e mais nada. Há um texto irmão, Breathing Space For Whom?, sobre o que faz às grandes empresas e aos impostos por trás delas.
Um casal, ambos com 67 anos ou mais e já na idade da State Pension, a viver apenas da State Pension nova completa. São £241,30 por semana cada um2, £25 095 por ano entre os dois. Aquecem a casa a gás, 13 375 kWh por ano, porque é isso que gasta uma casa normal aquecida por uma caldeira a gás. Têm um carro a gasolina, 4000 milhas por ano. Council tax entre as bandas A e D, em Inglaterra. Sem rendimentos de poupanças, sem pensão privada, sem rendas.
Convém ser claro sobre o que é esse rendimento. A State Pension é uma prestação social, e o HMRC inclui-a entre as prestações do Estado sobre as quais se paga imposto sobre o rendimento3. Eles não pagam nenhum, por uma única razão. O imposto sobre o rendimento é cobrado pessoa a pessoa, por isso cada um tem a sua própria Personal Allowance de £12 5704, e a State Pension nova completa é de £12 547,60 por ano2. Sem outros rendimentos, cada pensão fica £22,40 abaixo da linha. Nem a pensão é um pé-de-meia para o qual pouparam e que ficou ali à espera deles. A descrição do próprio governo é que é «unfunded» e «Pay As You Go», e que «State Pension payments paid to current pensioners are financed from National Insurance contributions paid by current workers»5. Eles pagaram pelos pensionistas antes deles, e quem trabalha hoje paga por eles. Cada alteração que este Orçamento lhe faz é uma decisão sobre quanto um grupo de pessoas paga a outro.
A questão é: um Orçamento vendido como «breathing space» dá-lhes algum alívio? Algum, uma vez. Depois começa a tirá-lo de volta, e a maior mudança no rendimento deles só chega em 2030.
A contabilidade de um casal de pensionistas
Todas as medidas do Orçamento para as famílias que lhes tocam, a partir do próprio documento do Tesouro:
| Medida | Quando | Aplica-se a eles? | Valor por ano |
|---|---|---|---|
| Household Energy Payment de £100, bandas A a D | janeiro de 2027 | Sim | +£100, uma vez |
| IVA a 0% na eletricidade, prolongado três meses | abril a julho de 2027 | Sim, 2500 kWh a 28p, sem tarifa noturna de VE | cerca de +£11, uma vez |
| Corte de 5p no imposto sobre combustíveis prolongado seis meses | até julho de 2027 | Sim, carro a gasolina | cerca de +£12, uma vez |
| Taxa fixa do gás passa para o preço por unidade | final de 2027, ou mais tarde | Sim, e quem gasta muito perde | −£44 |
| Gas Shipper Obligation passa para a tributação geral | estava prevista para 2028 | Sim, e cada pensão fica abaixo do limite isento | cerca de +£5 |
| Taxa fixa da eletricidade, 54,83p por dia no teto, £200 por ano | «details next year» | Fica como está | £0 |
| Teto de £2 no bilhete de autocarro | 2027 | Não, já viajam de graça | £0 |
| Pension Credit | Não, o rendimento é demasiado alto | £0 | |
| Winter Fuel Payment, £100 cada um | sem alteração | Sim, mas não é novo | £0 de diferença |
| Imposto sobre o rendimento | até abril de 2030 | Não pagam, £22,40 abaixo do limite cada um | £0 |
| Triple Lock ajustado | abril de 2030 | Sim | aumentos menores a partir de 2030 |
A eletricidade é toda comprada à tarifa completa. Sem VE não há uma tarifa noturna barata que valha a pena, por isso cada um dos 2500 kWh típicos da Ofgem6 custa cerca de 28p. São £700 por ano em unidades e £200 em taxa fixa, e 5% de IVA sobre £900 durante três meses dá cerca de £11.
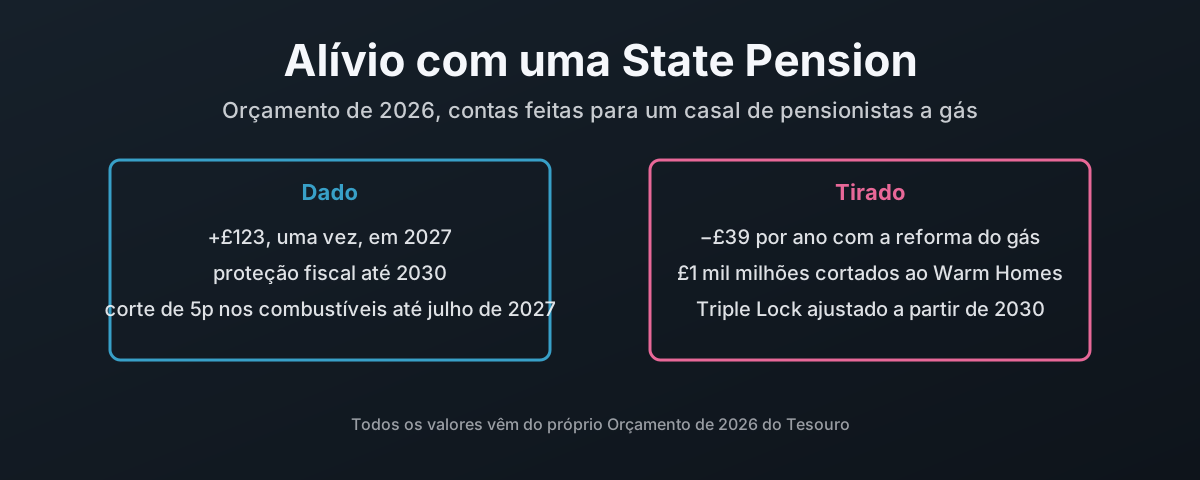
Somando tudo: em 2027 o casal fica cerca de £123 melhor, quase tudo por causa do pagamento de £100. Quando a reforma do gás entrar em vigor, ficam cerca de £39 por ano pior, todos os anos. Os £123 desaparecem em pouco mais de três anos.
As medidas pontuais estão gastas na primeira primavera. O que fica é a reforma do gás, e vai no sentido errado.
A reforma do gás funciona ao contrário para eles
Passar a taxa fixa do gás para o preço por unidade ajuda uma casa que gasta pouco gás. Prejudica uma que gasta muito, e este casal gasta muito.
A taxa fixa do gás é de £108 por ano para o consumidor típico1, 29,68p por dia no teto de outubro7. O Orçamento pede à Ofgem que a recupere «through gas unit rates instead»1. Distribuída pelos 9500 kWh típicos da Ofgem6, isso acrescenta cerca de 1,14p a cada kWh.
| Gás gasto por ano | Taxa fixa hoje | Pago através do preço por unidade | Diferença |
|---|---|---|---|
| 9500 kWh, típico da Ofgem | £108 | £108 | £0 |
| 13 375 kWh, este casal | £108 | £153 | −£44 |
Um casal que aquece a casa como deve ser paga mais £44 por ano. É exatamente o que um casal de pensionistas deve fazer no inverno. O Tesouro sabe disto. Diz que «a number of households may be less able to make the most of the reform» e promete «targeted mitigation»1. Não diz que mitigação é essa, quem a recebe, nem quando.
Por isso, a quem a reforma custa dinheiro diz-se que a ajuda vem a caminho, sem pormenores. A quem ela dá dinheiro, como eu, recebe-o automaticamente.
A taxa do hidrogénio, ao contrário
A Gas Shipper Obligation era uma taxa prevista nas faturas do gás para pagar o hidrogénio. O Orçamento acaba com ela e paga o hidrogénio com a tributação geral1. Para uma casa com salário, isso só muda a conta do contador para o recibo de vencimento.
Para este casal é um ganho a sério, e é justo dizê-lo. Uma taxa sobre cada unidade de gás tê-los-ia cobrado pela quantidade de gás que queimam, e queimam muito. A estimativa do próprio governo era «approximately £2.60 - £4.50» por ano na fatura média de gás doméstico8, o que ao consumo deles dá cerca de £5. Com uma State Pension completa e mais nada não pagam imposto sobre o rendimento nenhum, por isso a versão por tributação geral não lhes custa nada diretamente. Continuam a pagar IVA e todos os outros impostos que a financiam, mas muito menos do que teriam pago no contador.
Isso não torna o hidrogénio uma aposta melhor. Significa que o custo passou da casa que queima gás para a casa que ganha um salário.
Um carro a gasolina fica com o corte e continua a pagar à milha
O carro a gasolina recebe alguma coisa. O corte de 5p no imposto sobre os combustíveis, que devia acabar em janeiro, é prolongado «by a further six months to 1 July 2027»1.
| Prolongamento do imposto sobre combustíveis, carro a gasolina | Valor |
|---|---|
| Milhas por ano | 4000 |
| Consumo, um carro a gasolina pequeno e normal | 45 mpg, assumido |
| Litros por ano | cerca de 404 |
| Litros nos seis meses extra | cerca de 202 |
| Preço na bomba hoje, gasolina | £1,97 por litro |
| Fatura de combustível por ano | cerca de £796 |
| Corte de 5p mais o IVA cobrado sobre ele | 6p por litro, cerca de 3% do preço na bomba |
| Poupança deste Orçamento | cerca de £12, uma vez |
Assim, numa fatura de combustível de cerca de £796 por ano, a £1,97 o litro, o prolongamento vale £12. Mesmo com o corte, quase £800 por ano vão para o depósito.
E eles já pagam um imposto à milha. Chama-se imposto sobre os combustíveis. A gasolina paga 52,95p por litro9, e o imposto leva IVA por cima. A 45 mpg isso dá:
| Imposto à milha | Carro a gasolina, imposto sobre combustíveis | Carro elétrico, eVED a partir de abril de 2028 |
|---|---|---|
| Por milha | cerca de 5,3p, 6,4p com IVA | 3p10 |
| Em 4000 milhas | cerca de £214, £257 com IVA | £120 |
Por isso, o novo Electric Vehicle Excise Duty não é um imposto à milha a chegar pela primeira vez. Os condutores a gasolina pagam um em cada abastecimento desde que existe imposto sobre os combustíveis, e a cerca do dobro da taxa do eVED. O corte de 5p do Orçamento apara-o durante seis meses. Não o acaba.
Manter as pessoas agarradas ao petróleo é má política, e já o disse. Para esta casa continua a ser um benefício pequeno e real.
Demasiado para o Pension Credit, pouco para tudo o resto
Aqui está o que não aparece em nenhuma fatura. O Pension Credit completa o rendimento de um casal até «£363.25 if you have a partner»11. Este casal tem £482,60 por semana entre os dois. Estão £119,35 por semana acima, por isso não o podem pedir, e não recebem nada do que vem com ele.
| Rendimento semanal do casal | Montante |
|---|---|
| State Pension nova completa, os dois | £482,60 |
| O Pension Credit completa um casal até | £363,25 |
| Acima da linha em | £119,35 |
Demasiado abastados para a ajuda destinada aos pensionistas mais pobres. Continuam com um rendimento fixo. E esse rendimento tem de cobrir uma fatura de gás que o Orçamento acabou de aumentar. O Winter Fuel Payment chega até eles, «£100 if you and the person you live with were both born between 28 September 1946 and 27 June 1960»12, £200 entre os dois. Este Orçamento não lhe mexe.
Também não precisam do teto de £2 no bilhete de autocarro. A idade para o passe de autocarro gratuito depende de onde vives13:
| Onde | Autocarro gratuito a partir de |
|---|---|
| Escócia, País de Gales, Irlanda do Norte | 60 |
| Londres, só dentro de Londres | 60 |
| Inglaterra fora de Londres | idade da State Pension, de 66 a subir para 67 |
O artigo usa a mais alta, porque é a que se aplica à maior parte de Inglaterra. A idade da State Pension está a subir de 66 para 67 «between 2026 and 2028»14, por isso o passe em Inglaterra chega agora aos 67, sete anos depois de um pensionista em Cardiff ou Glasgow receber o seu. Este casal já passou essa idade, por isso viaja de graça. É um benefício real. Só não é novo, e um casal inglês foi quem esperou mais tempo por ele.
A carta de condução, os óculos e quem paga
Estar acima da linha do Pension Credit custa mais do que o próprio complemento, porque há muita outra ajuda pendurada nele. Os óculos são o caso mais claro.
Um exame à vista do NHS é gratuito para «anyone aged 60 or over». Os óculos não. Um voucher ótico do NHS para os pagar vai para pessoas que recebem, entre outras coisas, «Pension Credit Guarantee Credit»15. Este casal não pode receber o Pension Credit, por isso não recebe voucher, e paga os seus próprios óculos. O único caminho que sobra é o NHS Low Income Scheme, sujeito a condição de recursos, que é um formulário para preencher e pode dar uma ajuda parcial ou nenhuma.
E a carta de condução está prestes a apoiar-se exatamente nisso. O Department for Transport fez uma consulta pública sobre «Introducing mandatory eyesight testing for older drivers», para «drivers aged 70 and over» como «part of the driving licence renewal process», em substituição do «current self-declaration system»16. A consulta fechou a 11 de maio de 2026 e o resultado ainda não saiu. Não diz quem paga. O próprio organismo dos optometristas diz sem rodeios que «Any additional costs to cover the administration of this must be funded by the driver»17.
| Condutor mais velho, acima da linha do Pension Credit | Quem paga |
|---|---|
| Exame à vista | gratuito no NHS a partir dos 6015 |
| Os óculos de que o exame diz que precisa | ele, sem voucher15 |
| Qualquer administração de um exame à vista obrigatório para a carta | não decidido, os optometristas dizem que o condutor17 |
Nada disto está no Orçamento, e é esse o ponto. Um casal com rendimento fixo mantém o carro porque é assim que chega às lojas e ao centro de saúde. O Estado está a caminhar para os obrigar a provar a vista para o manter, e os óculos que os deixam passar saem da mesma State Pension de onde sai a fatura do gás.
Protegidos do congelamento, até a proteção acabar
Esses £22,40 de margem abaixo de um limite congelado são tudo o que mantém uma State Pension sozinha fora do imposto sobre o rendimento.
O arrasto fiscal funciona de outra maneira para eles. Quem trabalha paga-o em dinheiro todos os anos, porque cada aumento cai num escalão que devia ter mexido. Este casal ainda não paga nada, porque todo o rendimento fica abaixo do limite. O que o congelamento lhes tira é a margem. Aplica a própria regra de indexação da lei18 aos números de inflação de setembro do ONS19 e o limite ficaria assim:
| Ano fiscal | Personal Allowance, indexada | Congelada | Margem acima de uma State Pension, indexada | Margem, congelada |
|---|---|---|---|---|
| 2026-27 | £16 080 | £12 570 | £3532 | £22 |
| 2027-28 | £16 650 | £12 570 | £3663 | −£417 |
A linha de 2027-28 assume que o Triple Lock paga apenas a inflação de setembro, 3,5%, que é o mínimo que pode pagar. Isso leva a State Pension nova completa a £249,75 por semana, £12 987 por ano, e põe cada um deles £417 acima do limite congelado. A 20%, são cerca de £83 cada um, £167 para o casal, todos os anos, em imposto que só existe por causa do congelamento. Indexada, uma State Pension nem se teria aproximado do imposto sobre o rendimento.
Por isso, num pensionista, o arrasto não aparece como uma fatura. Aparece como um novo benefício fiscal. O Orçamento cria uma Pension Tax Allowance a partir de abril de 2027, para que os pensionistas «with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament»1.
É um remendo num buraco que o congelamento cavou, e é a coisa certa a fazer. Agora lê as datas:
| Até | |
|---|---|
| Pension Tax Allowance | «6 April 2027 until 5 April 2030»1 |
| Personal Allowance congelada em £12 570 | 5 de abril de 20314 |
A proteção acaba um ano antes do congelamento. Para 2030-31, o Tesouro diz apenas que «will consider arrangements beyond April 2030 in the usual way»1. Assim, um casal que vive apenas da State Pension tem um ano em que, com as regras tal como estão escritas hoje, o congelamento os pode pôr a pagar imposto sobre o rendimento, e a solução é uma promessa de pensar nisso mais tarde.
Junta uma pensão de empresa de £790 e o arrasto fiscal fica com ela
Agora dá a um deles uma pensão de empresa. A inscrição automática chegou-lhe quatro anos antes da reforma, e o empregador pagou apenas o que a lei o obrigava a pagar, que desde abril de 2019 é 3% dos rendimentos elegíveis20. Quatro anos ao mínimo legal compram uma anuidade de cerca de £790 por ano. Muita gente que se reforma agora tem mais ou menos isso, porque o mínimo foi tudo o que alguma vez lhes deram e chegou tarde demais para construir algo maior.
O outro membro do casal fica igual. Eis o que valem os £790 para quem os tem:
| Ano fiscal | Rendimento | Acima do limite | Imposto sobre o rendimento | Anuidade de £790, o que fica |
|---|---|---|---|---|
| 2026-27 | £13 337,60 | £767,60 | £153,52 | £636,48 |
| 2026-27, se o limite tivesse sido indexado | £13 337,60 | £0 | £0 | £790 |
| 2027-28, congelado, Pension Tax Allowance | £13 777 | £1207 | £158 a £241 | £549 a £632 |
| 2027-28, se o limite tivesse sido indexado | £13 777 | £0 | £0 | £790 |
| 2030-31 em diante, sem Pension Tax Allowance | pelo menos £13 777 | pelo menos £1207 | pelo menos £241 | no máximo £549 |
Lê primeiro as linhas indexadas. Com o limite a acompanhar os preços, £16 080 este ano e £16 650 no próximo, a anuidade não é tributada de todo, e ainda sobrariam £2700 ou mais de margem. Cada libra de imposto nesta tabela é arrasto fiscal e mais nada. Nenhuma taxa subiu. O limite ficou parado enquanto a State Pension subia ao seu encontro.
Este ano os £790 põem o rendimento £767,60 acima do limite congelado, e 20% disso são £153,52.
A partir de abril de 2027, a Pension Tax Allowance não os salva. É só para pensionistas cujo rendimento, «regardless of source, is below or at the value of the full new State Pension», e para quem esteja «just above» é «gradually withdrawn through a taper»1. O Tesouro não publicou essa redução gradual, por isso o imposto fica entre £158, que são 20% só da anuidade, e £241, que são 20% de tudo o que fica acima do limite congelado. A partir de abril de 2030, a Pension Tax Allowance acaba e o congelamento não, por isso são £241 ou mais, e o valor cresce a cada aumento da State Pension.
Não vão receber uma fatura por isso. O HMRC cobra o imposto devido sobre uma State Pension através da pensão privada: «you’ll usually pay more tax to include any tax you need to pay on your State Pension. Your tax code will change to collect this»21. Por isso a anuidade chega já cortada, e £83 dos £241 são a State Pension a ser tributada através dela. São 31% tirados a uma anuidade de £790, não a taxa base de 20% que parece que devia ser.
Posso perguntar porque é que alguém que fez o que lhe mandaram, ficou no plano da empresa durante os quatro anos em que ele existiu para si e poupou, acaba com a State Pension tributada através das suas poupanças? O empregador pagou o mínimo porque o mínimo era tudo o que tinha de pagar. O governo congelou o limite porque o congelamento dá dinheiro sem dar manchetes. Entre os dois, quase um terço de uma pensão pequena vai-se todos os anos, e um limite indexado teria deixado cada cêntimo em paz.
O Triple Lock cai em 2030
A maior mudança no rendimento deste casal não está na contabilidade, porque só começa em abril de 2030.
Até lá, a State Pension sobe «by the highest of 2.5%, inflation or earnings growth»1. A partir de abril de 2030 sobe «by the highest of 2.5%, inflation, or the amount required to maintain its value relative to earnings as reached in April 2029»1. O Tesouro chama a isso remover o «ratchet». O que vale para o Tesouro, nas suas próprias palavras:
| Triple Lock ajustado, redução da despesa com a State Pension | Estimativa do Tesouro |
|---|---|
| No final da década de 2030 | £15 mil milhões por ano |
| No final da década de 2040 | £50 mil milhões por ano |
Esse dinheiro não vem do nada. Sai de aumentos da State Pension que de outro modo teriam sido pagos, ou seja, do rendimento de todos os pensionistas que vivem dela. O Orçamento diz que vai financiar um National Care Service com cuidados pessoais «free at the point of use»1, e isso pode bem valer a pena. Mas quem o paga são as mesmas pessoas que vão precisar dele, e o casal deste artigo paga primeiro, em cada aumento a partir de 2030 que seja menor do que teria sido.
Nada para a caldeira
Esta é a casa que o dinheiro para isolamento e bombas de calor mais ajudaria.
Um casal que gasta 13 375 kWh de gás por ano é exatamente o público do Warm Homes Plan. Este Orçamento tira £1 mil milhões à sua verba de investimento para pagar a defesa1. Mantém o apoio às bombas de calor em £400 milhões por ano1, a £7500 por bomba de calor22. E deixa o IVA sobre a instalação de isolamento, bombas de calor, painéis solares e baterias voltar a subir de 0% para 5% a partir de abril de 202723.
| O que lhes baixaria a fatura de vez | O que faz o Orçamento |
|---|---|
| Isolamento | IVA de volta aos 5%, apoio Warm Homes cortado em £1 mil milhões |
| Bomba de calor | apoio congelado, IVA de volta aos 5% |
| Painéis solares e bateria | IVA de volta aos 5% |
Com um rendimento fixo e sem poupanças, nada desse equipamento se compra sem ajuda. Por isso o casal fica com a caldeira a gás, continua a queimar 13 375 kWh, paga o preço por unidade mais alto da reforma da taxa fixa e espera pelos £100 do próximo inverno.
Um rendimento fixo não sai disto a trabalhar
Uma casa que trabalha pode arranjar mais trabalho, mudar de emprego ou pôr o seu próprio dinheiro em painéis solares e numa bateria. Um casal de pensionistas com rendimento fixo não tem nada disso. O rendimento deles mexe quando o governo o mexe, e a partir de 2030 vai mexer menos. A fatura da energia é fixada por um mercado que este Orçamento subsidia em vez de corrigir, e a única reforma que toca diretamente na fatura deles custa-lhes £44 por ano, com a «targeted mitigation» deixada em branco.
Aquilo de que precisam é a única coisa que ninguém neste Orçamento está disposto a pagar uma vez: a casa isolada e a caldeira substituída, para que a fatura desça e fique em baixo. O que recebem em vez disso são £100, pagos por todos, encaminhados pelo council tax para as mesmas empresas de energia, e necessários outra vez no ano seguinte. Isso não é alívio. É ficar preso ao mesmo gás de sempre, ao mesmo preço de sempre, um inverno de cada vez.
HM Treasury — Budget 2026: Breathing Space for Today, Fresh Hope for the Future — o relatório do Orçamento apresentado ao Parlamento a 28 de outubro de 2026. Triple Lock 1.28, 1.29, 5.23 e Box 5A; Pension Tax Allowance 3.19 e 6.182; medidas de energia 3.4 a 3.9 e 6.24 a 6.27; imposto sobre combustíveis 3.13 e 6.211; Warm Homes Plan e Boiler Upgrade Scheme 4.36. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — The new State Pension: what you’ll get — «The full rate of new State Pension is £241.30 a week.» ↩︎ ↩︎
GOV.UK — Income Tax: taxable and tax-free state benefits — a State Pension consta entre as prestações do Estado tributáveis. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — Personal Allowance mantida em £12 570 «until 5 April 2031». ↩︎ ↩︎
DWP — Third State Pension age review: independent report call for evidence — o National Insurance Fund paga a State Pension; «this is unfunded and is often referred to as a “Pay As You Go” system». ↩︎
Ofgem — Summary of changes to the energy price cap, revised TDCV — consumo típico a partir de 1 de julho de 2026: «2,500 kWh of electricity, 9,500 kWh of gas». ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — taxa fixa do gás de 29,68p por dia e preço por unidade de 7,97p/kWh com IVA; preço por unidade da eletricidade de 26,32p/kWh e taxa fixa de 54,83p por dia, sem IVA até 31 de março de 2027. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — «approximately £2.60 - £4.50» por ano na fatura média de gás doméstico, de 2028 a 2037. ↩︎
GOV.UK — Tax on shopping and services: Fuel Duty — gasolina, gasóleo, biodiesel e bioetanol «52.95 pence per litre». ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — 3p por milha para carros elétricos, 1,5p para híbridos plug-in, a partir de 1 de abril de 2028. ↩︎
GOV.UK — Pension Credit: what you’ll get — completa «your joint weekly income to £363.25 if you have a partner». ↩︎
GOV.UK — Winter Fuel Payment: how much you’ll get — £100 cada um para um casal em que ambos nasceram entre 28 de setembro de 1946 e 27 de junho de 1960 e que não recebe uma prestação elegível. ↩︎
GOV.UK — Apply for an older person’s bus pass — «free travel when you reach the State Pension age» em Inglaterra; aos 60 em Londres, no País de Gales, na Escócia e na Irlanda do Norte. ↩︎
DWP — State Pension age timetable — «The State Pension age for men and women will now increase to 67 between 2026 and 2028.» ↩︎
NHS — Free NHS eye tests and optical vouchers — exames à vista gratuitos para quem tem 60 anos ou mais; vouchers para óculos para quem recebe Pension Credit Guarantee Credit e outros grupos indicados, não apenas pela idade. ↩︎ ↩︎ ↩︎
Department for Transport — Introducing mandatory eyesight testing for older drivers — consulta pública, de 7 de janeiro a 11 de maio de 2026, resultado por publicar. ↩︎
Association of Optometrists — response on mandatory eyesight testing for older drivers — maio de 2026. ↩︎ ↩︎
Income Tax Act 2007, section 57 — a Personal Allowance é indexada segundo «the consumer prices index for the September before the start of a tax year» e arredondada «up to the nearest amount which is a multiple of £10». ↩︎
ONS — CPI annual rate, all items, series D7G7 — setembro de 2021 3,1%, 2022 10,1%, 2023 6,7%, 2024 1,7%, 2025 3,8%, 2026 3,5%. ↩︎
GOV.UK — Workplace pensions: what you, your employer and the government pay — a partir de abril de 2019 o mínimo que um empregador paga é 3%, com uma contribuição mínima total de 8%. ↩︎
GOV.UK — Tax when you get a pension: how your tax is paid — se recebes uma pensão privada, «Your tax code will change to collect» o imposto sobre a tua State Pension. ↩︎
GOV.UK — Boiler Upgrade Scheme: what you can get — £7500 para uma bomba de calor aerotérmica ou geotérmica. ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — taxa zero «from 1 May 2023 to 31 March 2027», abrangendo isolamento, bombas de calor, painéis solares e baterias. ↩︎