Um Orçamento de folga, lido a partir da minha cozinha
O Orçamento de 2026 foi apresentado hoje com o título Breathing Space for Today, Fresh Hope for the Future1. A promessa é ajuda com as faturas da energia, ajuda para os condutores e ajuda para o comércio de rua, paga pelos bancos e pelas pessoas com poupanças e rendimentos de rendas.
Por isso fiz o que faço com qualquer fatura. Li o documento e fiz as contas à minha própria casa.
A casa é bastante comum para alguém da minha área. Um contribuinte a 40%. Trabalho a partir de casa, mas a minha cara-metade ainda vai de carro para o escritório, por isso o EV faz cerca de 20 000 milhas por ano. Painéis solares no telhado e uma bateria na garagem, e cada unidade que importamos entra a uma tarifa de vazio de 7p. O gás continua ligado, mas está reduzido à água quente e a um pouco de aquecimento, cerca de 5350 kWh por ano. Council tax nos escalões A a D, em Inglaterra. Sem rendimentos de poupanças e sem rendimentos de rendas, porque uma hipoteca do tamanho da nossa não deixa nada para poupar.
Nenhum desse equipamento veio de um subsídio. Pus o meu próprio dinheiro em cortar a minha própria fatura: os painéis, a bateria, o EV, e a redução do gás ano após ano. Fi-lo para me aguentar nas minhas próprias pernas, não à espera de um apoio, e não estou a pedir nenhum agora. O que espero é não ser obrigado a pagar mais por o ter feito.
A questão é: uma casa assim recebe alguma coisa deste Orçamento além de uma conta de impostos? Quase nada. Aqui ficam as contas.
Cada número abaixo vem do documento do próprio Tesouro, da Ofgem, do HMRC ou dos documentos de consulta do próprio governo, não do discurso nem da cobertura da imprensa. Um resumo do Orçamento que anda a circular hoje errou em várias coisas, e onde errou eu disse-o.
O livro de contas de uma casa como a minha
Esta é cada medida do Orçamento para as famílias que pode tocar nesta casa, e quanto vale aqui. Sinais de mais são dinheiro a entrar, sinais de menos são dinheiro a sair.
| Medida | Quando | Aplica-se aqui? | Vale por ano |
|---|---|---|---|
| Household Energy Payment de £100, escalões A a D em Inglaterra | janeiro de 2027 | Sim | +£100, uma vez |
| IVA a 0% na eletricidade, prolongado três meses | abril a julho de 2027 | Sim, mas tudo o que é importado é a 7p em vazio | umas libras, uma vez |
| Taxa fixa do gás, 28,75p por dia, passada para o preço por unidade | fim de 2027, ou depois | Sim, e o consumo baixo ganha | +£46 |
| Taxa fixa da eletricidade, 56,61p por dia, £207 por ano | «details next year» | Fica exatamente como está | £0 |
| Gas Shipper Obligation passada para os impostos gerais | prevista para 2028 | Sai da fatura, entra nos impostos | cerca de £0, paga de outra forma |
| Corte de 5p no imposto sobre combustíveis prolongado | até julho de 2027 | Não, é um EV | £0 |
| Quilometragem isenta até 55p e 35p | abril de 2027 | Não, a deslocação casa-trabalho não conta2 | £0 |
| Teto de £2 no bilhete de autocarro | 2027 | Sem autocarros | £0 |
| Carregadores públicos locais de EV mais baratos | primavera de 2027 | Não, carrega em casa | £0 |
| Imposto sobre poupanças e rendimentos prediais sobe 2 pontos | abril de 2027 | Sem poupanças, sem rendas | £0 |
| Cash ISA mantido em £20 000 | 2027 | Não, não sobra nada para poupar | £0 |
| Lifetime ISA, Your First Home | 2027 | Não, já trabalhámos para ter a nossa casa | £0 |
| Electric Vehicle Excise Duty a 3p por milha, 20 000 milhas | abril de 2028 | Sim | −£600, a subir com o CPI |
| Escalões do imposto sobre o rendimento congelados, arrasto fiscal | até abril de 2031 | Sim | até −£3544 este ano, −£4112 em 2027-28 |
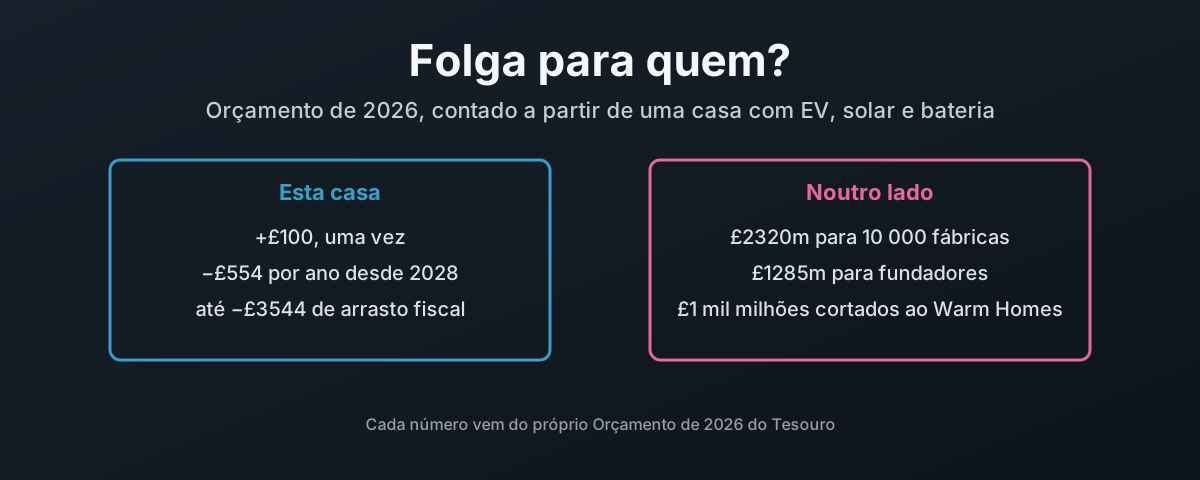
Somem-se as contas. Em 2027 a casa fica pouco mais de £100 melhor, e quase tudo isso é um único pagamento de £100. A partir de abril de 2028 as medidas anuais estabilizam em cerca de £554 por ano pior, todos os anos, a subir com a inflação. O eVED sozinho leva £50 por mês, por isso os £100 desaparecem dois meses depois de começar, e não voltam. E isto antes do arrasto fiscal, que sozinho pode custar a um contribuinte a 40% até £3544 este ano.
Uma poupança no gás, e nenhuma na eletricidade
Mérito a quem o tem. Esta é um ganho genuíno, e vai contra a minha própria posição de partida.
As taxas fixas do gás são de £108 por ano para o consumidor típico, pelo número do próprio Tesouro1. O teto de outubro da Ofgem põe a taxa fixa do gás em 29,68p por dia, o que dá os mesmos £1083. Pagas isso quer queimes muito gás quer quase nenhum, o que está exatamente ao contrário para uma casa que tem andado a reduzir o consumo de gás.
O Orçamento pede à Ofgem que a acabe nas faturas domésticas, «aiming for delivery by the end of 2027 or as soon as possible after then», com os fornecedores a recuperar o custo «through gas unit rates instead»1.
Os pormenores ainda não estão definidos, por isso isto é uma estimativa, não um orçamento. Se esses £108 forem espalhados pelos 9500 kWh da família típica da Ofgem4, acrescentam cerca de 1,14p a cada kWh. A 5350 kWh, esta casa paga cerca de £61 de volta através do preço por unidade e deixa de pagar £108 em taxas fixas. São cerca de £47 por ano a favor, ao preço do teto. A tarifa desta casa cobra 28,75p por dia, £105 por ano, e com a mesma conta fica cerca de £46 por ano melhor.
| Gás consumido por ano | Taxa fixa agora | Recuperado no preço por unidade | Diferença |
|---|---|---|---|
| 5350 kWh, o consumo desta casa, ao preço do teto | £108 | £61 | +£47 |
| 9500 kWh, típico da Ofgem | £108 | £108 | £0 |
| 14 000 kWh, uma casa grande e antiga | £108 | £160 | −£52 |
O ponto de equilíbrio é a casa típica. Quem consome menos ganha, e quem aquece uma casa grande e cheia de correntes de ar a gás perde, o que o Tesouro admite quando diz «a number of households may be less able to make the most of the reform» e promete «targeted mitigation»1. Como tal, é uma reforma justa, e recompensa as famílias que já cortaram. Fico com os £46.
Agora a outra. Para uma casa com painéis solares e uma bateria, a taxa fixa que importa não é a do gás. É a taxa fixa da eletricidade. Esta casa paga 56,61p por dia, contra 54,83p no teto de outubro3, e isso são £207 por ano, quase o dobro da taxa do gás. Quanto mais da tua própria energia produzes e guardas, maior é a fatia da fatura da eletricidade que essa taxa fixa representa, porque é paga por inteiro quer importes 3000 kWh quer 30. Aos 7p que esta casa paga pela energia em vazio, £207 de taxa fixa são o preço de cerca de 2950 kWh de eletricidade, pagos antes de entrar uma única unidade.
O IVA a 0% na eletricidade também não faz grande coisa aqui. O IVA incide sobre os 7p, por isso nunca foi mais do que 0,35p por kWh. O prolongamento de três meses vale cerca de £2,50 na taxa fixa e 35p por cada 100 kWh importados. A energia barata em vazio era a poupança. O corte do IVA são os trocos por cima.
O Orçamento não a passa para o preço por unidade. Compromete-se apenas a «reform electricity standing charges», com pormenores «next year»1. Assim, a reforma recompensa a família que cortou no gás, e deixa a família que produz a sua própria eletricidade a pagar a maior taxa fixa da sua fatura, intocada.
A taxa do hidrogénio mudou de sítio, não desapareceu
O Orçamento apresenta o fim da Gas Shipper Obligation como «providing savings for businesses and households»1. Não é uma poupança. É a mesma conta, enviada para outra morada.
A Gas Shipper Obligation era uma taxa planeada. Não tinha começado. A sua própria consulta descreve-a como «a funding mechanism for the Hydrogen Production Business Model»5, cobrada aos expedidores de gás e repercutida por unidade de gás, com a estimativa do governo para o custo para a família média em «approximately £2.60 - £4.50» por ano entre 2028 e 20376. Com o consumo de gás desta casa, são cerca de £2 por ano.
O Orçamento acaba com ela antes de alguma vez chegar a uma fatura. No seu lugar: «Hydrogen Allocation Round 1 funding will be met with a £27 million uplift to DESNZ RDEL in 2027-28», e o governo vai financiar com dinheiro público os futuros contratos de hidrogénio «if the government commits to them and subject to value for money»1.
Por isso o hidrogénio continua a ser pago. São £27 milhões no próximo ano saídos dos impostos gerais, e a promessa de «publicly fund» os contratos futuros não tem teto nenhum. Continuamos todos a pagá-lo, pela declaração de impostos em vez do contador.
E por qual dos dois pagas importa. Uma taxa sobre cada unidade de gás cobra-te pelo gás que queimas, por isso uma casa que reduziu o gás à água quente paga muito pouco dela. Os impostos gerais cobram-te pelo rendimento. Para um contribuinte a 40% com pouco gás, isto está ao contrário: os £2 saem da fatura do gás, e uma parte do custo volta a entrar à taxa mais alta. Quem fica a ganhar são os grandes consumidores de gás, a começar pelos grandes complexos industriais, porque eram eles que a taxa por unidade teria cobrado mais.
O resumo que anda a circular hoje errou em mais duas coisas. A taxa nunca esteve na fatura de ninguém, porque não tinha começado. E não vai para as empresas de petróleo e gás.
Estes são os onze projetos da primeira ronda, da lista do próprio governo7:
| Projeto | Promotor principal | Capacidade |
|---|---|---|
| Barrow Green Hydrogen | Carlton Power | 21,0 MW |
| Bradford Low Carbon Hydrogen | Hygen | 24,5 MW |
| Cromarty Hydrogen | Scottish Power e Storegga | 10,6 MW |
| Green Hydrogen 3 | HYRO | 10,6 MW |
| HyBont | Marubeni Europower | 5,2 MW |
| HyMarnham | JG Pears e GeoPura | 9,3 MW |
| Langage Green Hydrogen | Carlton Power | 7,0 MW |
| Tees Green Hydrogen | EDF Renewables Hydrogen | 5,2 MW |
| Trafford Green Hydrogen | Carlton Power | 10,5 MW |
| West Wales Hydrogen | MorGen Energy e Trafigura | 14,2 MW |
| Whitelee Green Hydrogen | Scottish Power | 7,1 MW |
Todos são hidrogénio eletrolítico, feito a partir de eletricidade. Os promotores são empresas de energia, braços de renováveis e casas de trading. A BP, a Shell e o resto do Mar do Norte não estão lá.
O hidrogénio é a aposta errada
A primeira ronda foi acordada a «a weighted average strike price of £241/MWh» e vai pagar «over £2 billion of revenue support»7 por 125 MW de produção.
Ponha-se esse preço de exercício em termos domésticos. £241 por MWh são 24,1p por kWh. O gás no teto de outubro está a 7,97p por kWh, IVA incluído3. Ou seja, o hidrogénio está a ser comprado a três vezes o que uma família paga pelo gás que ele substituiria, e os £2 mil milhões estão lá para cobrir a diferença, porque sozinho não conseguiria vender ao preço de mercado. Era para isso que servia a Gas Shipper Obligation. Era um subsídio para um combustível que não consegue competir, e passá-lo para os impostos gerais mantém o subsídio e só muda quem assina o cheque.
Então o que é que o contribuinte está a comprar?
Olha outra vez para a lista. Cada um desses projetos faz hidrogénio a partir de eletricidade. Por isso o plano é pegar em eletricidade, perder uma grande parte dela a transformar água num gás, levar o gás por tubagens e queimá-lo. Entretanto, a mesma eletricidade posta numa bomba de calor sai como quase três vezes mais calor:
| O que faz 1 kWh de eletricidade | Resultado |
|---|---|
| Alimenta uma bomba de calor ar-água, mediana de 742 casas no Reino Unido | 2,8 kWh de calor, 280%8 |
| Faz hidrogénio para queimar para aquecimento | precisa de «five to six times more electricity» para o mesmo calor9 |
Estes números vêm da investigação, não de mim. Uma revisão de 32 estudos independentes concluiu que o aquecimento a hidrogénio é menos eficiente e mais caro por unidade de calor do que as bombas de calor, e, como foi noticiado, «makes absolutely no sense for heating homes and buildings»9. Uma bomba de calor tem mais de 100% de eficiência porque move calor em vez de o produzir. O hidrogénio nunca lá chega, porque parte da eletricidade e perde uma parte em cada passo.
Por isso o hidrogénio é uma perda de tempo e de dinheiro, e este país devia estar a ir 100% elétrico: bombas de calor e o resto do equipamento que tira mais do que uma unidade de calor de cada unidade de energia, e EVs na estrada. O Orçamento faz o contrário. Mantém o apoio às bombas de calor estagnado, corta mil milhões ao Warm Homes, e promete financiar com dinheiro público cada futuro contrato de hidrogénio que o governo assinar, sem limite escrito.
O imposto de circulação que pesa mais do que tudo o resto
Agora a medida que realmente custa dinheiro a esta casa, e o Orçamento é bastante franco sobre a razão de ela lá estar. Apresenta o Electric Vehicle Excise Duty como parte de «strengthening the tax base … to respond to the long-term decline in fuel duty receipts»1.
O eVED foi anunciado no Orçamento de 2025 e este Orçamento confirma-o, com uma ferramenta de estimativa da quilometragem e um «eVED Connect» opcional que lê a quilometragem diretamente do carro1. A taxa é «3 pence per mile for BEVs» e «1.5 pence per mile for PHEVs», a partir de 1 de abril de 2028, a subir com o CPI a partir de 2029-3010.
A 20 000 milhas por ano, isso são £600. Todos os anos, indexados. A maior parte dessas milhas é a deslocação para um escritório, e as taxas de quilometragem isentas que o Orçamento aumenta não cobrem viagens «to and from your work, unless it’s a temporary place of work»2. Por isso a deslocação casa-trabalho leva com o novo imposto e com nenhum dos alívios.
Compare-se com a linha do imposto sobre combustíveis. O corte de 5p foi agora prolongado pela sexta vez1:
| Mesmo Orçamento, dois carros | Gasolina ou gasóleo | Este EV |
|---|---|---|
| Corte de 5p no imposto sobre combustíveis e adiamento do RPI, £1355 milhões | recebe-o | £0 |
| eVED a partir de abril de 2028 | não paga | 3p por milha, £600 por ano a 20 000 milhas |
A casa que fez o que o governo pediu é aquela a que ele agora volta para buscar receita.
O corte no imposto sobre combustíveis ao menos ajuda as pessoas a passar para algo mais barato? Olha para onde vai o dinheiro dos transportes na Tabela 6.11:
| Medida de transportes na Tabela 6.1 | Custo | Empurra as pessoas para |
|---|---|---|
| Corte de 5p no imposto sobre combustíveis e adiamento do RPI | £1355 milhões, dois anos | gasolina e gasóleo |
| Taxas de quilometragem isenta aumentadas | £230 milhões, dois anos | fazer mais milhas de serviço |
| Teto de £2 no bilhete de autocarro | £230 milhões, dois anos, dos orçamentos da energia | o autocarro |
| Carregadores públicos locais de EV mais baratos, método ainda por definir | £100 milhões, dois anos, depois nada | o elétrico |
| Fim do Carbon Price Support | £235 milhões, cinco anos a partir de 2028 | produção mais barata a combustíveis fósseis |
Não resolve a passagem para transportes mais baratos. Paga às pessoas para ficarem no petróleo. O imposto sobre combustíveis é um sinal de preço, e com o gasóleo «exceeding £2 per litre in October 2026»1 o Tesouro escolheu atenuá-lo outra vez em vez de gastar o dinheiro na saída dele. O teto dos autocarros e os carregadores juntos recebem cerca de um quarto do que recebe a bomba de combustível, e o dinheiro dos carregadores nem sequer é ainda um programa. São £100 milhões para «reduce costs for local, lower-powered public chargers» a partir da primavera de 2027, que valem «around £150 per year» a um condutor que carrega na rua, com o Department for Transport a «set out next steps in due course». Deixar esses condutores usar a sua tarifa de casa num carregador público, o que resolveria mesmo o problema, fica entregue a um grupo de trabalho para «explore» uma «complex proposal that will take time to consider»1. Cada prolongamento torna o seguinte mais difícil de acabar, e as famílias que já deixaram o petróleo para trás são as que pagam o imposto por milha por isso.
Arrasto fiscal, o aumento de impostos que ninguém anuncia
O maior imposto sobre um contribuinte a 40% não precisa de anúncio nenhum, e já pode custar quase seis vezes o que o eVED vai custar. É o arrasto fiscal.
O Personal Allowance e o limite da taxa básica foram fixados «at their 6 April 2021 levels», e estão agora mantidos «until 5 April 2031»11. São dez anos a £12 570 e com um limiar da taxa mais alta de £50 270, enquanto o próprio Orçamento diz que «consumer prices today are around 33% higher than the 2020 average»1. Cada aumento de salário que só acompanha os preços empurra mais do teu rendimento para o escalão de 40%. O teu salário não vale mais, e pagas mais imposto sobre ele.
| Arrasto fiscal, pelos números do próprio governo | |
|---|---|
| Escalões fixados em | níveis de 6 de abril de 2021 |
| Congelados até | 5 de abril de 2031, dez anos |
| Preços desde 2020 | cerca de 33% mais altos |
| Imposto extra só com o prolongamento de 2028 a 2031 | £3365m, £7780m, depois £12 435m por ano |
| Pessoas puxadas para o imposto sobre o rendimento até 2030-31 | 700 000 |
A linha da receita é a estimativa do próprio Tesouro11, e mostra o arrasto a crescer, porque cada ano congelado se soma ao anterior.
Então onde estariam os escalões se nunca tivessem sido congelados? A lei já diz como calcular. Ambos sobem em cada abril pelo índice de preços no consumidor «for the September before the start of a tax year», o Personal Allowance arredondado para cima até às £10 seguintes12 e o limite da taxa básica até às £100 seguintes13. Aqui está essa regra aplicada aos próprios números de setembro do ONS, 3,1%, 10,1%, 6,7%, 1,7%, 3,8% e 3,5%14:
| Ano fiscal | Personal Allowance, indexado | Limiar da taxa mais alta, indexado | Congelado em | Imposto extra, contribuinte a 40% |
|---|---|---|---|---|
| 2022-23 | £12 960 | £51 860 | £12 570 e £50 270 | £396 |
| 2023-24 | £14 270 | £57 170 | £12 570 e £50 270 | £1720 |
| 2024-25 | £15 230 | £61 030 | £12 570 e £50 270 | £2684 |
| 2025-26 | £15 490 | £62 090 | £12 570 e £50 270 | £2948 |
| 2026-27 | £16 080 | £64 480 | £12 570 e £50 270 | £3544 |
| 2027-28 | £16 650 | £66 750 | £12 570 e £50 270 | £4112 |
O limiar da taxa mais alta devia estar em £64 480 agora, não em £50 270. São £14 210 de rendimento agora tributados a 40% que a lei, de outra forma, teria tributado a 20%, ou nem sequer tributado.
A coluna do imposto extra é para um contribuinte a 40% que ganha acima do limiar indexado e abaixo de £100 000. Cada libra extra de Personal Allowance poupa 40p e cada libra extra de escalão da taxa básica poupa 20p, por isso 2026-27 dá £3510 a 40% mais £10 700 a 20%. Somem-se os cinco anos até abril de 2027 e dá £11 292, antes de ser anunciado um único imposto novo. É só imposto sobre o rendimento, e deixa de fora a National Insurance, porque indexar o limite superior da NI teria posto mais desse mesmo rendimento à taxa de 8% em vez de 2%, o que puxa para o outro lado.
Ninguém se levanta para o anunciar todos os anos. É o imposto que um contribuinte a 40% paga com mais certeza, e é o que este Orçamento escolheu deixar em paz.
E os mal pagos pagam-no primeiro
Em libras, é o escalão de 40% que mais perde com o congelamento. Mas olha para quem ele morde com mais força. Aqui está a mesma regra aplicada a quatro trabalhadores em 2026-27, só imposto sobre o rendimento:
| Trabalhador, 2026-27 | Imposto sobre o rendimento pago agora | Se os escalões tivessem acompanhado | Extra por ano | Parte do salário |
|---|---|---|---|---|
| Tempo parcial, £16 000 | £686 | £0 | £686 | 4,3% |
| Tempo inteiro com o National Living Wage, £23 132 | £2112 | £1410 | £702 | 3,0% |
| £40 000 | £5486 | £4784 | £702 | 1,8% |
| Contribuinte a 40%, £70 000 | £15 432 | £11 888 | £3544 | 5,1% |
O trabalhador a tempo parcial é o que importa ver. Toda a gente que ganha entre £12 570 e £16 080 paga agora imposto sobre o rendimento por dinheiro que a lei teria deixado em paz, e o documento de política espera que o congelamento traga «700,000 individuals into Income Tax by 2030 to 2031»11. Um contribuinte a 40% consegue absorver £3544 e resmungar. £686 em £16 000 nunca foram dinheiro a mais. E a National Insurance começa nos mesmos £12 570 congelados, por isso os mal pagos pagam isso por cima.
Agora o título que o Orçamento quer mesmo que vejas. O National Living Wage sobe para £13,21 por hora em abril de 2027, «equivalent to an increase of £910 in the gross annual earnings of a full-time worker»1, a partir dos £12,71 atuais15. Nesse mesmo ano, 2027-28, o Personal Allowance congelado tira a esse mesmo trabalhador mais £816 de imposto sobre o rendimento do que a lei teria tirado. O aumento é real. O Tesouro já gastou a maior parte dele.
Depois, as pessoas que escolheu proteger. A partir de abril de 2027, um novo Pension Tax Allowance significa que os pensionistas «with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament»1. É uma correção ao congelamento, e é justa. Posso perguntar porque é que fica pelos pensionistas? Um trabalhador com o mesmo rendimento, a fazer uma semana inteira por ele, não recebe alívio nenhum.
Ajuda com a fatura, ou um subsídio a um mercado falhado?
Comece-se pelo que os £100 são de facto. O resumo que anda a circular hoje chamou-lhe um pagamento na tua conta bancária. O Orçamento chama-lhe um «£100 council tax rebate for households in bands A to D»1, entregue pelas câmaras a partir de janeiro de 2027. Seja como for, é gasto na fatura da energia.
E nem ele nem o IVA a 0% mudam o que a energia custa. A fatura fica do mesmo tamanho. O contribuinte só paga parte dela. Então para onde vai uma fatura? A decomposição da própria Ofgem para a fatura típica a partir de julho de 20264:
| Para onde vai a fatura típica, julho a setembro de 2026 | Parte |
|---|---|
| Energia grossista, incluindo contratos por diferença | 45% |
| Redes | 25% |
| Custos operacionais, de dívida e da indústria | 16% |
| Custos de políticas | 6% |
| IVA | 5% |
| Margem de lucro do fornecedor (EBIT) | 2,6% |
| Folga e nivelamento | 1,5% |
Sete libras em cada dez vão para os produtores e para as empresas das redes. Uma margem de lucro para o fornecedor está escrita no próprio teto. Por isso os £3685 milhões são dinheiro público, angariado pelos impostos gerais com a ajuda de uma sobretaxa sobre os bancos, e cada libra dele acaba nessas mesmas mãos privadas. Não é ajuda com a energia. É um subsídio ao mercado da energia, encaminhado pelo teu council tax para parecer ajuda.
Um subsídio a quê, exatamente? Pelas contas do próprio Tesouro, os preços da energia doméstica estão 73% acima da média de 20201, e a dívida energética das famílias «has almost tripled to over £5 billion»1. Um mercado que acumulou tanta dívida das famílias desde que a Rússia invadiu a Ucrânia é um mercado falhado. Este Orçamento não o corrige. Paga-lhe a conta este inverno, e vai ter de a pagar outra vez no próximo inverno, porque nada no preço se mexeu.
Compare-se com o que o mesmo Orçamento pede de volta aos produtores. O Electricity Generator Levy passa de 45% para 55% até março de 2028, e a Tabela 6.1 dá-lhe uma receita de £95 milhões1. Nos próximos seis anos o contribuinte põe £3685 milhões nas faturas com que esses produtores são pagos. A taxa sobre lucros extraordinários tira de volta £95 milhões. É quase 39 para 1.
Os bancos pagarem £1475 milhões disto através da sobretaxa é a parte justa, e digo-o. Mas um subsídio que deixa o preço onde está não compra nada que dure. A única ajuda com a energia que dura é a do tipo de «Nada para o telhado», mais abaixo, a que faz uma casa precisar de menos energia.
Quem recebe o dinheiro em vez disso
Se não esta casa, então quem? A própria tabela de custos do Orçamento, a Tabela 6.1, dá o custo de cada medida de 2026-27 a 2031-321, por isso isto não precisa de adivinhação. Aqui estão as maiores ofertas, somadas ao longo dos seis anos.
A barra das famílias parece a maior oferta de todas. A secção acima mostra onde esse dinheiro acaba de facto.
Mas olha para as barras cor-de-rosa.
- 10 000 fábricas, £2320 milhões. A partir de abril de 2027, o British Industrial Competitiveness Scheme isenta «eligible businesses … from the indirect costs of the Renewables Obligation, Feed in Tariffs and Capacity Market schemes»1, cortando-lhes as faturas da eletricidade «by up to 25%». Só em 2027-28 são £1235 milhões, uma média de cerca de £123 500 por empresa, contra £100 por família. Esses mesmos três programas continuam em cada kWh que esta casa importa.
- Valorização energética de resíduos, £1505 milhões. Adiar o preço do carbono sobre a queima de resíduos. Esta precisa de mais do que uma linha, por isso tem os seus próprios parágrafos abaixo.
- Fundadores, £1285 milhões. Um novo Founders’ Relief: «a 10% CGT rate on up to £10 million of lifetime gains for qualifying founders of high-growth, innovative companies»1.
A linha da valorização energética de resíduos na Tabela 6.1 tem nove palavras: «Delay the inclusion of energy from waste in the ETS»1. Eis o que está por trás.
| A queima de resíduos e o preço do carbono | |
|---|---|
| O plano de 2024 | inclusão total no UK Emissions Trading Scheme «from 2028»16 |
| O que seria cobrado | só o CO2 fóssil, o plástico no que é queimado16 |
| Decidido a 27 de agosto de 2026 | «will not take place in 2028», sem nova data17 |
| Perdido pelo Tesouro, 2028-29 a 2031-32 | £1505 milhões1 |
As centrais elétricas já estão dentro do esquema, com «the power sector in scope of the UK ETS»16, e até 2028 pagam ainda o Carbon Price Support por cima, «£18/tCO2e on fossil-fuel powered electricity generation»1. Uma incineradora a queimar plástico não paga nada disto, sem data para quando pagará.
Para ser franco sobre quem ganha, não são só os operadores. O custo do carbono teria sido «passed through to local authorities», e o próprio organismo de reciclagem das câmaras saudou o adiamento como «some immediate relief»17. É justo, porque uma câmara não fez o plástico que lhe entregam. Mas a consulta do próprio governo já tinha encontrado a resposta para isso. Propunha partilhar o custo através da Extended Producer Responsibility das embalagens, o esquema que obriga as empresas que põem embalagens no mercado a pagar por elas, e estimava que «between 20-30% of fossil waste by weight that is incinerated is within scope»16. Por outras palavras, cobrar a quem fez o plástico.
Em vez disso, ninguém paga. Os operadores escapam, os produtores de embalagens escapam, e os £1505 milhões saem do lado do Tesouro na tabela. O carbono continua a subir pela chaminé.
Depois os centros de dados. Um novo Data Centre Covenant pede-lhes que paguem «their fair share of energy». Todos os centros de dados são «encouraged to meet the tests», e só os estratégicos que procuram apoio reforçado são obrigados a isso1. Em troca, um Ministerial Control Centre vai «accelerate time to power», reservando capacidade futura na rede e «reallocating capacity released when other projects leave the connections queue»1. Os maiores novos consumidores de eletricidade do país passam à frente na fila em que toda a gente espera, com testes que a maioria deles só é encorajada a cumprir.
O alívio para os fundadores só faz sentido ao lado do que foi feito na mesma tabela às pessoas que constroem negócios comuns.
A pequena empresa paga a grande ideia
Há duas trocas na Tabela 6.1, e ambas põem uma pequena empresa a pagar.
A primeira troca é fundadores contra donos. O Business Asset Disposal Relief é o alívio que um canalizador, uma loja ou uma pequena empresa de engenharia usa quando o dono vende ou se reforma. Já está nos 18% para alienações a partir de 6 de abril de 202618. Este Orçamento corta para metade o seu limite vitalício, «from £1 million to £500,000 from April 2027», o que angaria £1085 milhões1. Na mesma tabela, o Founders’ Relief dá 10% sobre até £10 milhões a «high-growth, innovative companies» e custa £1285 milhões.
| Business Asset Disposal Relief | Founders’ Relief | |
|---|---|---|
| Para quem é | qualquer pessoa que venda um negócio elegível | fundadores de «high-growth, innovative companies» |
| Taxa | 18% | 10% |
| Limite vitalício | cortado de £1 milhão para £500 000 | £10 milhões |
| Efeito em seis anos | angaria £1085 milhões | custa £1285 milhões |
A defesa do Tesouro é que «three-quarters of BADR claimants will still receive relief on their entire gain»1. É verdade, e é também a questão. O quarto que o perde são os que construíram algo que vale mais de meio milhão ao longo de uma vida de trabalho, e o alívio deles foi para pessoas cujos ganhos chegam aos dez milhões.
A segunda troca é o comércio de rua contra os vendedores online. O alívio nas taxas municipais para pequenas lojas, pubs e restauração é real e bem-vindo: mais 70 000 empresas sem pagar business rates nenhumas, a um custo de £1165 milhões nas três medidas sobre taxas. O Tesouro diz claramente como é pago: «by ensuring businesses with significant sales online pay the VAT they owe, by requiring online marketplaces to collect it on their behalf»1. Isso angaria £1270 milhões.
Ou seja, as pequenas empresas do comércio de rua estão a ser pagas pelas pequenas empresas online. Nenhuma grande está a pôr lá nada.
Sai o Warm Homes, entram as armas
A maior redefinição de prioridades deste Orçamento não está em fatura nenhuma. É a defesa.
Em junho o governo anunciou £15 mil milhões para o Defence Investment Plan entre 2026-27 e 2029-30. Este Orçamento encontra os últimos £4,7 mil milhões «further reducing departmental capital budgets by 1% from 2027‑28 to 2029‑30 to raise £3 billion» e tirando £1,7 mil milhões à reserva de capital do Tesouro1. O orçamento de obras de todos os ministérios paga.
A parte do ministério da energia é a que cai numa casa como a minha:
| Cortado ao ministério da energia para financiar a defesa | Montante |
|---|---|
| Apoio de capital do Warm Homes Plan | £1 mil milhões |
| Projetos de hidrogénio | £500 milhões |
| Captura, utilização e armazenamento de carbono | £200 milhões |
| Great British Energy | £200 milhões |
Esta é a lista do próprio Tesouro1. Com duas linhas não tenho problema nenhum. O hidrogénio e a captura de carbono são um desperdício de dinheiro público, e pelas razões de «O hidrogénio é a aposta errada», acima, £500 milhões e £200 milhões cortados a eles são a decisão certa. Deviam ter sido cortados por inteiro. A captura de carbono existe para manter a queima de combustíveis fósseis mais algum tempo, e um governo sério quanto às faturas estaria a tributar essa indústria, não a pagar para a manter.
A linha do Warm Homes é o oposto. O governo diz que «remains committed to heat pump deployment» no mesmo parágrafo que tira mil milhões ao Warm Homes Plan. Diz, sim, que a maior parte do financiamento desse plano para famílias de baixos rendimentos e habitação social «is protected», e é justo notá-lo. Mas fazer uma casa precisar de menos energia é o único tipo de apoio energético que nunca precisa de ser pago outra vez no inverno seguinte, e é precisamente o que foi cortado para pagar isto.
Se o dinheiro do apoio vai embora, a obrigação não devia ir com ele. Já existe uma regra para as casas arrendadas no mercado privado em Inglaterra e no País de Gales: «Private landlords of all tenancies will be required to comply with the higher standard by 1 October 2030», uma meta de EPC C19. Mas lê os pormenores:
| Casas arrendadas no mercado privado, a norma de 2030 | O que diz a regra |
|---|---|
| Prazo | 1 de outubro de 2030 |
| O máximo que um senhorio tem de gastar | «up to £10,000 per property», média de £5400 |
| Bomba de calor ou painéis solares obrigatórios? | nem uma coisa nem outra, a medida secundária é escolhida «at the discretion of the landlord» |
É uma norma com um limite de despesa e um menu. Cortar o apoio do Warm Homes devia ter vindo com o contrário: uma obrigação de cada casa arrendada no mercado privado ter o isolamento, a bomba de calor e os painéis solares instalados até 2030, ou deixar de poder ser arrendada. Os senhorios cobram a renda. O inquilino paga a fatura da energia. Sem uma exigência firme, o senhorio não tem razão nenhuma para gastar dinheiro que só poupa o de outra pessoa, e o inquilino fica a pagar as faturas e, através dos seus impostos, também o subsídio sobre elas.
Depois a meta. O governo vai explicar «how we will meet our NATO commitment of spending 3.5% of GDP on defence by 2035, with a target date for 3% in 2030»1. Além disso, o National Wealth Fund e o British Business Bank vão «deploy up to £5 billion over the next four years into defence, dual use and other sectors»1, e a UK Export Finance recebe mais capacidade «to support UK defence exports»1.
Parte disto eu apoio, e digo-o claramente. A Rússia invadiu a Ucrânia. A guerra de Putin é a causa, e a Ucrânia defender-se está certo. Os £500 milhões extra para a defesa aérea da Ucrânia este inverno1 são dinheiro que não lamento.
Mas olha para quem recebe de facto o dinheiro. Estas são as estatísticas oficiais acreditadas do próprio Ministry of Defence para 2025/2620:
| Despesa do MoD com a indústria, 2025/26 | Número |
|---|---|
| Pago à indústria, britânica e estrangeira | £43,4 mil milhões |
| Parte que vai para apenas dez fornecedores | 40% |
| Só a BAE Systems | pouco mais de £7,3 mil milhões, 16,5% |
| Maior parte de um único fornecedor desde | 2007/08 |
| Pago através de contratos sem concorrência | 47%, £20,5 mil milhões |
Então estamos todos a pagar impostos às empresas de armamento? Sim, pelas contas do próprio MoD. E quase metade é gasta sem concurso.
E parte disto sai diretamente do país. Aqui estão esses dez fornecedores, da própria tabela de dados do MoD, com a sede de cada um21:
| Os dez maiores fornecedores do MoD, 2025/26 | £ milhões | Reino Unido? |
|---|---|---|
| BAE Systems PLC | 7258 | Reino Unido |
| Babcock International Group PLC | 3288 | Reino Unido |
| Rolls-Royce Holdings PLC | 1562 | Reino Unido |
| QinetiQ Group PLC | 1114 | Reino Unido |
| Airbus Group SE | 834 | Não, europeia, registada nos Países Baixos |
| Leonardo SpA | 778 | Não, Itália |
| Thales | 736 | Não, França |
| Serco Group PLC | 726 | Reino Unido |
| Leidos Holdings Inc. | 646 | Não, Estados Unidos |
| The Boeing Company | 597 | Não, Estados Unidos |
Metade dos dez maiores são estrangeiros, e entre eles levaram £3591 milhões, um quinto do que os dez receberam. E não fica pelos dez maiores. Mais abaixo na mesma tabela estão a própria holding industrial do Estado espanhol, a Sociedad Estatal de Participaciones Industriales, com £389 milhões, e a agência de participações do Estado francês, a Agence des participations de l’État, com £300 milhões21. É dinheiro da defesa britânica pago diretamente a dois governos estrangeiros.
E os dois maiores nomes britânicos dessa lista? Vale a pena perguntar o que fazem com ele. Aqui estão as suas próprias contas:
| Das suas próprias contas | BAE Systems, 2025 | Babcock, ano até março de 2026 |
|---|---|---|
| Pago pelo MoD, 2025/2621 | £7258m | £3288m |
| Investigação e desenvolvimento | £407m autofinanciados22 | £203,3m levados a custos23 |
| Dividendos pagos | £1027m | £36,7m |
| Recompra de ações | £502m | £155,3m |
| Devolvido aos acionistas | £1529m | £192,0m |
A BAE devolveu £1529 milhões aos acionistas num único ano, quase quatro vezes os £407 milhões que pôs na sua própria investigação. Também levou £29 milhões em créditos fiscais de investigação e desenvolvimento22, com o contribuinte a contribuir outra vez. O MoD pagou-lhe £7,3 mil milhões num ano, e os acionistas tiraram £1,5 mil milhões.
A Babcock é ao contrário, e justiça seja feita. Gastou mais em investigação do que devolveu. Também tira 63,5% da sua receita mundial do MoD20, o que faz dela uma empresa que o contribuinte, na prática, mantém a funcionar. Uma empresa tão dependente de dinheiro público devia ser gerida para o público que a paga.
Depois há o dinheiro que nem sequer passa por um fornecedor. O MoD fez passar £744 milhões pelas Foreign Military Sales, «a mechanism used to purchase equipment from the US Government», pagos por cima dos £43,4 mil milhões, e £469 milhões disso foram para a Boeing20. São os nossos impostos a entrar no programa de armamento de outro governo e, na minha opinião, a financiar a própria instabilidade global contra a qual nos dizem depois que temos de gastar mais para nos defendermos. O próprio novo Multilateral Defence Mechanism do Orçamento foi feito para «joint procurement across partners»1, o que significa mais encomendas feitas lá fora, não menos.
A minha posição é simples. Nem uma libra do dinheiro da defesa britânica devia ir para um fornecedor estrangeiro. Se este país vai gastar 3,5% de tudo o que ganha em defesa, cada libra disso devia construir competências, fábricas e empregos aqui, e pagar impostos aqui. Constrói-se cá ou não se compra.
Posso perguntar porque é que o MoD nem sequer o contabiliza? As suas próprias estatísticas dão o total pago a «UK and foreign owned organisations» como um único número, sem separação entre os dois20. Não se consegue baixar um número que ninguém publica.
O que não há é esforço nenhum para baixar a despesa. Pesquisei as 162 páginas completas:
| Palavra no Orçamento de 2026 | Vezes que aparece |
|---|---|
| defence | mais de 120 |
| diplomacy | 0 |
| ceasefire | 0 |
| de-escalation | 0 |
Há um capítulo inteiro sobre fazer crescer a indústria da defesa, financiá-la com dinheiro privado e exportar mais dela, e nem uma linha sobre reduzir a necessidade dela. Uma corrida ao armamento que ninguém está a tentar travar tem um único grupo de vencedores, e estão listados nas tabelas de fornecedores do MoD, não numa cozinha em Inglaterra.
Nada para o telhado
O kWh mais barato é aquele que uma casa nunca tem de comprar. O isolamento no sótão e os painéis solares no telhado continuam a dar retorno a cada inverno, muito depois de um pagamento de £100 estar gasto. Então o que faz por eles um Orçamento vendido como o que baixa as faturas?
Sobe o IVA.
A instalação de materiais de poupança energética numa casa tem taxa zero «from 1 May 2023 to 31 March 2027», e a lista abrange isolamento, painéis solares, baterias e bombas de calor24. Este Orçamento deixa isso acabar. O parágrafo 6.215 tem o título «Revert to reduced rate on energy saving materials (ESMs) as planned», e a partir de 1 de abril de 2027 volta a ser 5%, com as baterias térmicas acrescentadas à lista como única mudança1. Numa obra de painéis solares e bateria de £10 000, são mais £500.
Ou seja, no mesmo documento, o IVA sai da eletricidade que compras e volta a entrar no equipamento que te faz deixar de a comprar.
Depois conta as palavras. Em 162 páginas, «insulation» aparece zero vezes. «Rooftop» e «solar panel» aparecem zero vezes. As bombas de calor têm duas menções, e ambas estão no parágrafo que tira £1 mil milhões ao Warm Homes Plan para pagar a defesa1.
E o próprio apoio às bombas de calor? O Boiler Upgrade Scheme paga «£7,500 towards an air source heat pump»25, e o Orçamento vai «maintain the Boiler Upgrade Scheme at current funding levels of £400 million in 2027‑28 and rising broadly in line with inflation thereafter»1. Não é cortado, portanto, mas também não cresce. £400 milhões a £7500 cada dão, no máximo, cerca de 53 000 bombas de calor por ano. O Tesouro conta cerca de 29 milhões de agregados familiares no Reino Unido1. A este ritmo, chegar a todos eles levaria mais de 500 anos.
| Dinheiro para a energia no Orçamento de 2026 | Número em seis anos | O que fica depois do inverno |
|---|---|---|
| Pagamento de £100 e IVA a 0% na eletricidade | £3685 milhões gastos | nada, foi-se |
| Apoio de capital do Warm Homes Plan | £1 mil milhões cortados | menos casas isoladas |
| IVA sobre isolamento, painéis solares e baterias | de 0% de volta a 5% | mais caro fazê-lo por conta própria |
Tendo pago o meu, consigo ver exatamente o que falta. Se um governo quisesse as faturas mais baixas de vez, isolaria cada casa que precisa e poria painéis solares em cada telhado que os aguente, a começar por cada casa nova construída daqui para a frente. Faz-se isso uma vez, como deve ser, e a ajuda nunca mais precisa de ser comprada no inverno seguinte. Este Orçamento paga o inverno e tributa a solução.
Não, vender as tuas próprias coisas no eBay não está a ser tributado
Muita gente leu a regra dos marketplaces online como o fim de vender as tuas coisas velhas no eBay ou no Vinted sem uma conta de IVA. Não é, e o Orçamento di-lo com todas as letras.
A partir de outubro de 2027, as plataformas cobram IVA «on sales by UK VAT-registered businesses and any other UK business with a minimum annual sales threshold per platform of £90,000». As regras «will not apply to non-business (i.e. personal) sales, second-hand goods, or business-to-business transactions»1.
A confusão vem de três limiares diferentes que são citados como se fossem uma só regra:
| Regra | Limiar | O que significa |
|---|---|---|
| Nova cobrança de IVA pelas plataformas | uma empresa a vender £90 000 por ano numa plataforma | a plataforma cobra o IVA que a empresa já devia |
| Comunicação das plataformas ao HMRC, desde 2024 | 30 vendas, ou cerca de £1700, num ano | a plataforma comunica os teus dados. Não é um imposto |
| Atividade comercial ou não | os nove «badges of trade» do HMRC | decidem se deves algum imposto |
Sobre a comunicação, o HMRC é direto: «A platform reporting your details to HMRC does not automatically mean you owe tax»26. As plataformas não comunicam os teus dados se «make fewer than 30 sales of goods in a calendar year» e «receive less than 2,000 euros (about £1,700)»26. E do seu próprio gabinete de imprensa: «if you are not trading and just occasionally sell unwanted items online – there is no tax due»27.
Então o que é um vendedor de grande volume? Não há um número de artigos. Se estás a exercer uma atividade comercial é decidido pelos badges of trade do HMRC, que incluem «profit-seeking motive», «the number of transactions», «the nature of the asset» e «changes to the asset», e o próprio HMRC diz que «the presence or absence of a particular badge is unlikely, by itself, to provide a conclusive answer»28. Esvaziar o sótão não é atividade comercial, mesmo quando passa dos 30 artigos ou das £1700 e faz com que sejas comunicado. Comprar stock para revender com lucro é.
Repara no que esse teste de comunicação é de facto. São menos de 30 vendas e menos de cerca de £1700, por isso passar qualquer um dos dois faz com que sejas comunicado. Vende o teu carro velho no eBay por mais de £1700 e essa única venda chega. Não entres em pânico se acontecer. Ser comunicado não é uma conta de impostos, e o HMRC indica que o Capital Gains Tax é devido sobre «most personal possessions worth £6,000 or more, apart from your car»29. Um carro que usaste tu próprio fica de fora.
Mas a comunicação é sobre ti, não sobre o carro, e o carro estar isento não torna isento tudo o resto que vendeste nesse ano. Cada outra venda é avaliada por si, exatamente como sempre foi. As tuas próprias coisas de que já não precisas continuam a não ser atividade comercial, e um único bem pessoal abaixo de £6000 fica fora do Capital Gains Tax29. Tudo o que compraste para revender com lucro é atividade comercial, no entanto, e depois de seres comunicado o HMRC tem as tuas vendas à frente. Se parte disso for atividade comercial, as primeiras £1000 por ano são isentas, a subir para £3000 a partir de 6 de abril de 2027 com este Orçamento1. Por isso toma nota do que era cada coisa: tua, ou comprada para revender.
E para o sótão, a própria comunicação é o desperdício. Alguém a esvaziar a sua própria casa vê os seus dados enviados ao HMRC, a plataforma paga para compilar a comunicação e o HMRC paga para a processar, e nas vendas pessoais não cobra nada, porque nada é devido. É despesa pura, e cai na tua conta de impostos na mesma.
Por isso o susto com este Orçamento não foi nada. A preocupação com o próximo é outra coisa. A maquinaria já está construída. As plataformas comunicam vendedores ao HMRC desde 2024, e a partir de outubro de 2027 vão cobrar o IVA na fonte para os vendedores empresariais. A isenção para vendas pessoais é uma linha num Orçamento, e uma linha num Orçamento pode ser tirada no seguinte sem nada de novo para construir. Depois de o cano estar instalado, alargá-lo é uma mudança de uma linha. Não apostaria em que a isenção dure só porque hoje lá está.
O que há de real nessa linha deste Orçamento é a troca acima.
A folga é uma coisa que se paga
Folga é uma boa palavra para um Orçamento. Soa a alívio. Lê as contas e fica mais bem descrita como um conjunto de decisões sobre a quem se pede para suster a respiração.
A casa que contabilizei aqui fez as coisas que este país diz querer. Passou a ser elétrica. Produz e guarda a sua própria energia. Praticamente abandonou o gás. As suas 20 000 milhas por ano andam a eletricidade, grande parte dela do próprio telhado, e não precisam de nada da bomba de combustível.
Isso é autossuficiência, e a recompensa é um imposto por milha e um escalão congelado, com £100 para amaciar o primeiro inverno. O Orçamento é razoável em alguns pontos. É justo que os bancos financiem parte do pagamento da energia, e justo que quem consome pouco gás deixe de pagar uma taxa fixa por gás que mal usa. Mas o padrão por baixo é bastante claro. A ajuda vai para onde a conta grita mais alto: o grande consumidor industrial, o fundador com dez milhões de ganhos, o centro de dados que precisa da rede amanhã, a empresa de armamento com um contrato a que mais ninguém pôde concorrer. A família sossegada que se organizou sozinha é de onde vem a receita, precisamente porque não se queixa e não se pode mudar.
E essa folga paga-se mais do que uma vez. Pagas pelos teus impostos o subsídio na fatura, pagas a fatura, e no inverno seguinte pagas as duas outra vez, porque nada neste Orçamento aponta à razão de a fatura ser alta. O mesmo vale para o corte no imposto sobre combustíveis, prolongado outra vez porque o petróleo que ele sustenta nunca foi substituído, e para os contratos de hidrogénio que têm de ser pagos todos os anos porque o combustível não se aguenta sozinho. Uma solução paga-se uma vez. Um subsídio paga-se todos os anos, pelas mesmas pessoas, enquanto a causa de fundo ficar onde está. É essa a escolha que este Orçamento faz, linha após linha: suster a respiração por mais um inverno em vez de desimpedir as vias respiratórias.
A razão por que a causa nunca é corrigida é que o custo nunca cai sobre quem a podia corrigir. Este Orçamento não passa o fardo para quem beneficia dos subsídios, por isso esses não têm razão nenhuma para mudar o que quer que seja. O senhorio que não põe uma casa dentro da norma continua a cobrar a renda enquanto o inquilino paga a fatura e o contribuinte paga o subsídio sobre ela. As petrolíferas não têm razão nenhuma para pôr dinheiro em tecnologia limpa enquanto o Tesouro lhes mantém o produto barato na bomba. E a indústria do gás continua com o mesmo modelo de desperdício, queima-se uma vez e compra-se mais, quando as condutas que já estão no chão podiam ser o início de redes de aquecimento urbano que movem calor em vez de combustível. Ninguém faz a coisa cara e sensata enquanto outra pessoa lhe paga para continuar com a barata e desperdiçadora. E cada troca neste Orçamento corre no mesmo sentido. O governo garante que as grandes empresas ficam bem, e quem paga é o pequeno.
Sei o que este Orçamento custa a esta casa, e vejo o preço que lhe põem na capa do documento. Não são o mesmo número. A diferença é a razão para leres tu próprio as contas em vez do discurso, porque ninguém que escreveu o discurso as vai ler por ti.
HM Treasury — Budget 2026: Breathing Space for Today, Fresh Hope for the Future — o relatório do Orçamento apresentado ao Parlamento a 28 de outubro de 2026. Medidas de energia nos parágrafos 3.2 a 3.9 e Caixa 3.A, combustíveis, quilometragem e carregamento de EV 3.12 a 3.16, eVED 1.30 e 2.38, BADR 2.53, BICS 4.24 e 6.31, a Gas Shipper Obligation 4.22 e 6.27, centros de dados 4.137 e 4.138, o Warm Homes Plan e o Boiler Upgrade Scheme 4.36, defesa 2.5, 2.6, 5.28 a 5.36, incluindo o Multilateral Defence Mechanism em 5.30, e 6.134 a 6.141, materiais de poupança energética 6.215, Founders’ Relief 6.257, o Trading Allowance 6.254, marketplaces online 6.154, o National Living Wage 3.18, o Pension Tax Allowance 3.19 e 6.182, Carbon Price Support 4.25, custos na Tabela 6.1. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — Claim tax relief for your job expenses: vehicles you use for work — «This does not include travelling to and from your work, unless it’s a temporary place of work.» ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — taxa fixa do gás de 29,68p por dia e preço por unidade de 7,97p/kWh com 5% de IVA incluído; eletricidade sem IVA de 1 de outubro de 2026 a 31 de março de 2027. ↩︎ ↩︎ ↩︎
Ofgem — Summary of changes to the energy price cap, 1 July to 30 September 2026, revised TDCV — consumo doméstico típico a partir de 1 de julho de 2026: «2,500 kWh of electricity, 9,500 kWh of gas». ↩︎ ↩︎
DESNZ — Funding mechanism for the Hydrogen Production Business Model: proposed design of the Gas Shipper Obligation — a consulta, de janeiro a abril de 2025. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — «approximately £2.60 - £4.50» por ano na fatura média de gás doméstico entre 2028 e 2037, num modelo volumétrico, a preços de 2023. ↩︎
DESNZ — Hydrogen Production Business Model / Net Zero Hydrogen Fund: HAR1 successful projects — os onze projetos, os seus promotores e capacidade, o preço de exercício médio ponderado de £241/MWh e «over £2 billion of revenue support». ↩︎ ↩︎
Energy Systems Catapult — Heat pumps shown to be three times more efficient than gas boilers — o ensaio Electrification of Heat financiado pelo governo, 742 bombas de calor instaladas: «The median SPF observed in ASHP systems … was 2.80 (280%)». ↩︎
Jan Rosenow, «Is heating homes with hydrogen all but a pipe dream? An evidence review», Joule, 2022 — 32 estudos independentes; citações como noticiadas pela IEEE Spectrum, 4 de outubro de 2022. ↩︎ ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — documento de política, 13 de julho de 2026: 3p por milha para carros a bateria e a hidrogénio, 1,5p para híbridos plug-in, a partir de 1 de abril de 2028. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — documento de política do Orçamento de 2025: escalões fixados «at their 6 April 2021 levels», mantidos «until 5 April 2031», 700 000 pessoas trazidas para o imposto sobre o rendimento até 2030-31, e o impacto do prolongamento nas contas públicas. ↩︎ ↩︎ ↩︎
Income Tax Act 2007, section 57 — o Personal Allowance é indexado pelo «the consumer prices index for the September before the start of a tax year» e arredondado «up to the nearest amount which is a multiple of £10». ↩︎
Income Tax Act 2007, section 21 — o limite da taxa básica é indexado da mesma forma e arredondado «up to the nearest amount which is a multiple of £100». ↩︎
ONS — CPI annual rate, all items, series D7G7 — setembro de 2021 3,1%, 2022 10,1%, 2023 6,7%, 2024 1,7%, 2025 3,8%, 2026 3,5%. ↩︎
GOV.UK — National Minimum Wage and National Living Wage rates — £12,71 por hora para trabalhadores com 21 ou mais anos a partir de 1 de abril de 2026. ↩︎
UK ETS Authority — UK Emissions Trading Scheme scope expansion: waste, consultation, 2024 — inclusão da valorização energética de resíduos e da incineração «from 2028», só CO2 fóssil, e partilha de custos através da Extended Producer Responsibility das embalagens. ↩︎ ↩︎ ↩︎ ↩︎
LARAC — UK ETS will not be extended to waste incineration in 2028 — 27 de agosto de 2026, a associação de reciclagem das câmaras sobre o adiamento; ver também LocalGov, 27 de agosto de 2026. ↩︎ ↩︎
GOV.UK — Business Asset Disposal Relief — «18% on all gains on qualifying assets disposed of from 6 April 2026». ↩︎
DESNZ — Improving the energy performance of privately rented homes: government response — atualizado a 21 de janeiro de 2026: cumprimento «by 1 October 2030», senhorios a «invest up to £10,000 per property», média de £5400, a medida secundária «at the discretion of the landlord». ↩︎
Ministry of Defence — MOD trade, industry and contracts 2026 — estatísticas oficiais acreditadas, 1 de outubro de 2026: £43,4 mil milhões com a indústria em 2025/26, 40% com dez fornecedores, BAE Systems 16,5%, pagamentos sem concorrência 47% (£20,5 mil milhões); Foreign Military Sales £744 milhões, £469 milhões dos quais para a Boeing; nenhuma separação da despesa por propriedade britânica e estrangeira; os pagamentos do MoD à Babcock equivalem a 63,5% da sua receita mundial. ↩︎ ↩︎ ↩︎ ↩︎
Ministry of Defence — Data tables relating to MOD trade, industry and contracts 2026 — Tabela 4a, holdings do setor privado que receberam £50 milhões ou mais em 2025/26. Os países são onde cada holding tem a sede ou o registo. ↩︎ ↩︎ ↩︎
BAE Systems — Preliminary results announcement 2025 — 18 de fevereiro de 2026: I&D autofinanciada «£407m», «dividends increased to £1,027m», recompra «at a cost of £502m», «the Group returned £1,529m to shareholders», créditos fiscais de investigação e desenvolvimento de £29m. ↩︎ ↩︎
Babcock International — Annual Report and Financial Statements 2026 — ano até 31 de março de 2026: «Total research and development costs expensed in the period was £203.3 million», «£36.7 million dividends paid» e «£155.3 million purchase of own shares». ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — «A zero rate applies to the installation of certain specified energy-saving materials from 1 May 2023 to 31 March 2027», abrangendo isolamento, painéis solares, baterias e bombas de calor. ↩︎
GOV.UK — Boiler Upgrade Scheme: what you can get — £7500 para uma bomba de calor ar-água ou geotérmica, £5000 para uma caldeira a biomassa. ↩︎
HMRC — Selling goods or services on a digital platform — os limiares de comunicação de 30 vendas e 2000 €, e que a comunicação «does not automatically mean you owe tax». ↩︎ ↩︎
HMRC — No tax changes for online sellers — comunicado de imprensa, 4 de dezembro de 2024. ↩︎
HMRC Business Income Manual — BIM20205, the badges of trade — os nove badges, e que nenhum sozinho é conclusivo. ↩︎
GOV.UK — Capital Gains Tax: what you pay it on — os bens tributáveis incluem «most personal possessions worth £6,000 or more, apart from your car». ↩︎ ↩︎