Budżet wytchnienia, czytany z mojej kuchni
Budżet 2026 został dziś przedstawiony pod tytułem Breathing Space for Today, Fresh Hope for the Future1. Obietnica to pomoc z rachunkami za energię, pomoc dla kierowców i pomoc dla handlu przy ulicy, opłacona przez banki i przez ludzi z oszczędnościami i dochodem z najmu.
Zrobiłem więc to, co robię z każdym rachunkiem. Przeczytałem dokument i przeliczyłem go na własny dom.
Dom jest dość zwyczajny jak na kogoś w mojej branży. Płatnik stawki 40%. Pracuję z domu, ale moja druga połówka nadal jeździ do biura, więc auto elektryczne robi około 20 000 mil rocznie. Fotowoltaika na dachu i bateria w garażu, a każda kilowatogodzina, którą pobieramy z sieci, wchodzi po nocnej stawce 7 p. Gaz jest nadal podłączony, ale zszedł do ciepłej wody i odrobiny ogrzewania, około 5350 kWh rocznie. Pasmo podatku lokalnego od A do D, w Anglii. Żadnych dochodów z oszczędności i żadnych z najmu, bo przy kredycie hipotecznym naszej wielkości na oszczędzanie nie zostaje nic.
Żaden z tych sprzętów nie wziął się z zasiłku. Włożyłem własne pieniądze w obniżenie własnego rachunku: fotowoltaikę, baterię, auto elektryczne i schodzenie z gazu rok po roku. Zrobiłem to, żeby stać na własnych nogach, a nie w nadziei na dotację, i teraz też o żadną nie proszę. Oczekuję tylko, że nie każe mi się płacić więcej za to, że to zrobiłem.
Pytanie brzmi: czy taki dom dostaje z tego budżetu cokolwiek poza rachunkiem podatkowym? W większości nie. Oto wyliczenia.
Każda liczba poniżej pochodzi z dokumentu samego Skarbu, z Ofgem, z HMRC albo z rządowych dokumentów konsultacyjnych, a nie z przemówienia ani z relacji prasowych. Krążące dziś streszczenie budżetu pomyliło kilka rzeczy i tam, gdzie się pomyliło, mówię to wprost.
Rachunek dla domu takiego jak mój
To każde rozwiązanie budżetu dla gospodarstw domowych, które mogłoby dotknąć ten dom, i ile jest tu warte. Plus to pieniądze na wejściu, minus to pieniądze na wyjściu.
| Rozwiązanie | Kiedy | Dotyczy tego domu? | Warte rocznie |
|---|---|---|---|
| £100 Household Energy Payment, pasma A do D w Anglii | styczeń 2027 | Tak | +£100, raz |
| 0% VAT na prąd, przedłużone o trzy miesiące | kwiecień do lipca 2027 | Tak, ale cały pobór idzie po nocnych 7 p | kilka funtów, raz |
| Opłata stała za gaz, 28,75 p dziennie, przeniesiona do ceny jednostkowej | koniec 2027 albo później | Tak, i małe zużycie wygrywa | +£46 |
| Opłata stała za prąd, 56,61 p dziennie, £207 rocznie | „details next year” | Zostaje dokładnie taka jak jest | £0 |
| Gas Shipper Obligation przeniesiona na ogólne podatki | miała ruszyć w 2028 | Z rachunku na podatki | około £0, płacone inaczej |
| Przedłużenie obniżki akcyzy na paliwo o 5 p | do lipca 2027 | Nie, to auto elektryczne | £0 |
| Wolne od podatku stawki za milę do 55 p i 35 p | kwiecień 2027 | Nie, dojazdy do pracy się nie liczą2 | £0 |
| Limit £2 za bilet autobusowy | 2027 | Bez autobusów | £0 |
| Tańsze lokalne publiczne ładowarki | wiosna 2027 | Nie, ładuje się w domu | £0 |
| Podatek od oszczędności i nieruchomości w górę o 2 punkty | kwiecień 2027 | Bez oszczędności, bez najmu | £0 |
| Cash ISA utrzymane na £20 000 | 2027 | Nie, nic nie zostaje na oszczędzanie | £0 |
| Lifetime ISA, Your First Home | 2027 | Nie, na swój dom już zapracowaliśmy | £0 |
| Electric Vehicle Excise Duty po 3 p za milę, 20 000 mil | kwiecień 2028 | Tak | −£600, rośnie z CPI |
| Zamrożone progi podatku dochodowego, ukryta progresja | do kwietnia 2031 | Tak | do −£3544 w tym roku, −£4112 w 2027-28 |
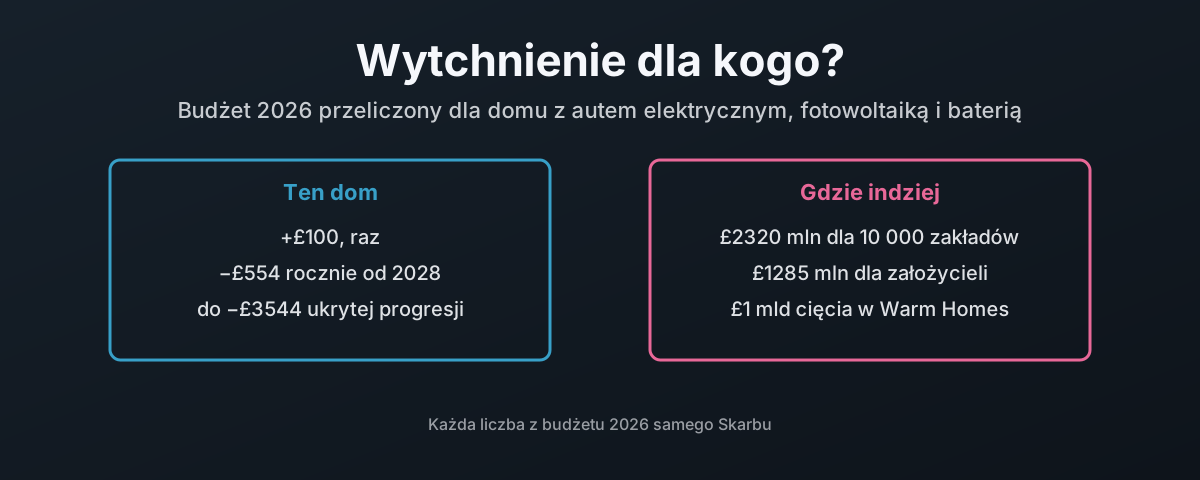
Zsumuj to. W 2027 dom jest trochę ponad £100 do przodu, a prawie całość to jednorazowa wypłata £100. Od kwietnia 2028 coroczne rozwiązania ustalają się na około £554 rocznie na minusie, co roku, rosnąco z inflacją. Samo eVED zabiera £50 miesięcznie, więc £100 znika dwa miesiące po jego starcie i już nie wraca. A to jeszcze przed ukrytą progresją, która sama w sobie może kosztować płatnika 40% do £3544 w tym roku.
Oszczędność na gazie, żadnej na prądzie
Trzeba oddać, co się należy. To jest prawdziwy zysk i idzie wbrew mojemu punktowi wyjścia.
Opłaty stałe za gaz to £108 rocznie dla typowego odbiorcy, według liczby samego Skarbu1. Październikowy limit Ofgem ustala opłatę stałą za gaz na 29,68 p dziennie, co daje te same £1083. Płacisz ją, czy spalasz dużo gazu, czy prawie wcale, a to jest dokładnie odwrotnie, niż powinno być dla domu, który swoje zużycie gazu systematycznie zbija.
Budżet prosi Ofgem o jej zniesienie na rachunkach domowych, „aiming for delivery by the end of 2027 or as soon as possible after then”, a dostawcy mają odzyskać koszt „through gas unit rates instead”1.
Szczegóły nie są jeszcze ustalone, więc to szacunek, a nie wycena. Jeśli te £108 rozłożyć na 9500 kWh typowego gospodarstwa według Ofgem4, dodaje to około 1,14 p do każdej kWh. Przy 5350 kWh ten dom oddaje z tego około £61 przez cenę jednostkową i przestaje płacić £108 opłat stałych. To około £47 rocznie do przodu przy limicie. Własna taryfa tego domu liczy 28,75 p dziennie, £105 rocznie, i z tego samego rachunku wychodzi około £46 rocznie do przodu.
| Zużycie gazu rocznie | Opłata stała dziś | Odzyskane przez cenę jednostkową | Różnica |
|---|---|---|---|
| 5350 kWh, zużycie tego domu, przy limicie | £108 | £61 | +£47 |
| 9500 kWh, typowe według Ofgem | £108 | £108 | £0 |
| 14 000 kWh, duży stary dom | £108 | £160 | −£52 |
Próg opłacalności to typowy dom. Kto zużywa mniej, wygrywa, a kto ogrzewa gazem duży, nieszczelny dom, traci, co Skarb przyznaje, pisząc, że „a number of households may be less able to make the most of the reform”, i obiecując „targeted mitigation”1. As such, to uczciwa reforma i nagradza gospodarstwa, które już ograniczyły zużycie. Biorę te £46.
Teraz ta druga. Dla domu z fotowoltaiką i baterią liczy się nie opłata stała za gaz. Liczy się opłata stała za prąd. Ten dom płaci 56,61 p dziennie, wobec 54,83 p przy październikowym limicie3, co daje £207 rocznie, prawie dwa razy więcej niż opłata za gaz. Im więcej prądu sam wytwarzasz i magazynujesz, tym większą część rachunku za prąd stanowi ta opłata stała, bo płaci się ją w całości, czy pobierasz 3000 kWh, czy 30. Przy 7 p, które ten dom płaci za nocny prąd, £207 opłaty stałej to cena około 2950 kWh energii, zapłacona, zanim wejdzie choć jedna kilowatogodzina.
0% VAT na prąd też niewiele tu zmienia. VAT nalicza się od 7 p, więc zawsze wynosił tylko 0,35 p za kWh. Trzymiesięczne przedłużenie jest warte około £2,50 na opłacie stałej i 35 p na każde 100 kWh pobrane z sieci. Oszczędnością był tani nocny prąd. Obniżka VAT to drobne na wierzch.
Budżet nie przenosi jej do ceny jednostkowej. Zobowiązuje się tylko do „reform electricity standing charges”, ze szczegółami „next year”1. Reforma nagradza więc gospodarstwo, które ograniczyło gaz, a gospodarstwo, które samo wytwarza prąd, zostawia z największą opłatą stałą na rachunku, nietkniętą.
Opłata wodorowa się przeniosła, nie zniknęła
Budżet wymienia zniesienie Gas Shipper Obligation jako „providing savings for businesses and households”1. To nie jest oszczędność. To ten sam rachunek wysłany pod inny adres.
Gas Shipper Obligation była opłatą planowaną. Jeszcze nie ruszyła. Jej własna konsultacja opisuje ją jako „a funding mechanism for the Hydrogen Production Business Model”5, pobieraną od spedytorów gazu i przenoszoną na każdą jednostkę gazu, a rząd szacował koszt dla przeciętnego gospodarstwa na „approximately £2.60 - £4.50” rocznie w latach 2028 do 20376. Przy zużyciu gazu tego domu to około £2 rocznie.
Budżet znosi ją, zanim w ogóle trafiła na rachunek. W jej miejsce: „Hydrogen Allocation Round 1 funding will be met with a £27 million uplift to DESNZ RDEL in 2027-28”, a przyszłe kontrakty wodorowe rząd sfinansuje publicznie „if the government commits to them and subject to value for money”1.
Za wodór więc nadal się płaci. To £27 mln w przyszłym roku z ogólnych podatków, a obietnica, by „publicly fund” przyszłe kontrakty, nie ma żadnego sufitu. Wszyscy nadal za to płacimy, tylko przez zeznanie podatkowe zamiast przez licznik.
A to, którędy płacisz, ma znaczenie. Opłata od każdej jednostki gazu obciąża cię według tego, ile gazu spalasz, więc dom, który ograniczył gaz do ciepłej wody, płaci z niej bardzo mało. Ogólne podatki obciążają cię według dochodu. Dla płatnika 40% z małym zużyciem gazu to odwrotnie, niż trzeba: £2 schodzi z rachunku za gaz, a część kosztu wraca po wyższej stawce. Zyskują duzi odbiorcy gazu, w pierwszej kolejności wielkie zakłady przemysłowe, bo to ich opłata od jednostki obciążyłaby najbardziej.
Krążące dziś streszczenie pomyliło jeszcze dwie rzeczy. Ta opłata nigdy nie była na niczyim rachunku, bo jeszcze nie ruszyła. I nie idzie do firm naftowych i gazowych.
Oto jedenaście projektów z pierwszej rundy, z listy samego rządu7:
| Projekt | Główny deweloper | Moc |
|---|---|---|
| Barrow Green Hydrogen | Carlton Power | 21,0 MW |
| Bradford Low Carbon Hydrogen | Hygen | 24,5 MW |
| Cromarty Hydrogen | Scottish Power i Storegga | 10,6 MW |
| Green Hydrogen 3 | HYRO | 10,6 MW |
| HyBont | Marubeni Europower | 5,2 MW |
| HyMarnham | JG Pears i GeoPura | 9,3 MW |
| Langage Green Hydrogen | Carlton Power | 7,0 MW |
| Tees Green Hydrogen | EDF Renewables Hydrogen | 5,2 MW |
| Trafford Green Hydrogen | Carlton Power | 10,5 MW |
| West Wales Hydrogen | MorGen Energy i Trafigura | 14,2 MW |
| Whitelee Green Hydrogen | Scottish Power | 7,1 MW |
Każdy z nich to wodór elektrolityczny, robiony z prądu. Deweloperzy to firmy energetyczne, spółki od odnawialnych źródeł i domy handlowe. BP, Shell i reszty Morza Północnego na tej liście nie ma.
Wodór to zły zakład
Pierwszą rundę uzgodniono przy „a weighted average strike price of £241/MWh” i wypłaci ona „over £2 billion of revenue support”7 za 125 MW produkcji.
Przełóż tę cenę gwarantowaną na domowe pieniądze. £241 za MWh to 24,1 p za kWh. Gaz przy październikowym limicie kosztuje 7,97 p za kWh z VAT3. Wodór kupuje się więc po trzykrotności tego, co gospodarstwo płaci za gaz, który miałby zastąpić, a £2 mld są po to, żeby pokryć różnicę, bo sam nie sprzedałby się po cenie rynkowej. Do tego służyła Gas Shipper Obligation. Była dopłatą do paliwa, które nie umie konkurować, a przeniesienie jej na ogólne podatki zostawia dopłatę i zmienia tylko to, kto podpisuje czek.
Co więc kupuje podatnik?
Spójrz jeszcze raz na listę. Każdy z tych projektów robi wodór z prądu. Plan polega więc na tym, żeby wziąć prąd, stracić dużą jego część na zamianę wody w gaz, przepompować ten gaz i go spalić. Tymczasem ten sam prąd wpuszczony w pompę ciepła wychodzi jako prawie trzy razy więcej ciepła:
| Co robi 1 kWh prądu | Wynik |
|---|---|
| Zasila powietrzną pompę ciepła, mediana z 742 brytyjskich domów | 2,8 kWh ciepła, 280%8 |
| Zamiast tego robi wodór do spalenia na ciepło | potrzeba „five to six times more electricity” na to samo ciepło9 |
Te liczby pochodzą z badań, nie ode mnie. Przegląd 32 niezależnych badań wykazał, że ogrzewanie wodorem jest mniej wydajne i droższe na jednostkę ciepła niż pompy ciepła, i jak to zrelacjonowano, „makes absolutely no sense for heating homes and buildings”9. Pompa ciepła ma sprawność powyżej 100%, bo przenosi ciepło, a nie je wytwarza. Wodór nigdy tam nie dojdzie, bo zaczyna od prądu i traci jego część na każdym kroku.
Wodór to więc strata czasu i pieniędzy, a ten kraj powinien iść w 100% w prąd: pompy ciepła i reszta sprzętu, który z każdej jednostki energii wyciąga więcej niż jednostkę ciepła, i auta elektryczne na drogach. Budżet robi odwrotnie. Trzyma dotację do pomp ciepła na płaskim poziomie, tnie miliard z Warm Homes i obiecuje publicznie sfinansować każdy przyszły kontrakt wodorowy, jaki rząd podpisze, bez żadnego zapisanego limitu.
Podatek drogowy, który przeważa wszystko
Teraz rozwiązanie, które naprawdę kosztuje ten dom pieniądze, a budżet całkiem otwarcie mówi, po co tam jest. Wymienia Electric Vehicle Excise Duty jako część „strengthening the tax base … to respond to the long-term decline in fuel duty receipts”1.
eVED ogłoszono w budżecie 2025, a ten budżet je potwierdza, z narzędziem do szacowania przebiegu i dobrowolnym „eVED Connect”, które odczytuje przebieg z samochodu1. Stawka to „3 pence per mile for BEVs” i „1.5 pence per mile for PHEVs” od 1 kwietnia 2028, rosnąca z CPI od 2029-3010.
Przy 20 000 mil rocznie to £600. Co roku, z indeksacją. Większość tych mil to dojazd do biura, a wolne od podatku stawki za milę, które budżet podnosi, nie obejmują podróży „to and from your work, unless it’s a temporary place of work”2. Dojazd do pracy dostaje więc nowy podatek i żadnej ulgi.
Zestaw to z pozycją o akcyzie na paliwo. Obniżkę o 5 p przedłużono właśnie po raz szósty1:
| Ten sam budżet, dwa auta | Benzyna lub diesel | To auto elektryczne |
|---|---|---|
| Obniżka akcyzy o 5 p i odroczenie RPI, £1355 mln | dostaje | £0 |
| eVED od kwietnia 2028 | nie płaci | 3 p za milę, £600 rocznie przy 20 000 mil |
Dom, który zrobił to, o co prosił rząd, jest tym, do którego rząd teraz wraca po dochody.
Czy obniżka akcyzy na paliwo pomaga choć przesiąść się na coś tańszego? Zobacz, dokąd idą pieniądze na transport w Tabeli 6.11:
| Rozwiązanie transportowe w Tabeli 6.1 | Koszt | Pcha ludzi w stronę |
|---|---|---|
| Obniżka akcyzy o 5 p i odroczenie RPI | £1355 mln, dwa lata | benzyny i diesla |
| Wyższe wolne od podatku stawki za milę | £230 mln, dwa lata | jeżdżenia większej liczby mil służbowych |
| Limit £2 za bilet autobusowy | £230 mln, dwa lata, z budżetów na energię | autobusu |
| Tańsze lokalne publiczne ładowarki, metoda jeszcze nieustalona | £100 mln, dwa lata, potem nic | elektryków |
| Zniesienie Carbon Price Support | £235 mln, pięć lat od 2028 | tańszej produkcji prądu z paliw kopalnych |
To nie naprawia przejścia na tańszy transport. To płaci ludziom za trzymanie się ropy. Akcyza na paliwo jest sygnałem cenowym, a przy dieslu „exceeding £2 per litre in October 2026”1 Skarb znowu postanowił go stępić, zamiast wydać pieniądze na wyjście z tego. Limit na autobusy i ładowarki razem dostają mniej więcej jedną czwartą tego, co dystrybutor, a pieniądze na ładowarki to nawet jeszcze nie program. To £100 mln, żeby „reduce costs for local, lower-powered public chargers” od wiosny 2027, warte „around £150 per year” dla kierowcy ładującego na ulicy, przy czym Department for Transport ma „set out next steps in due course”. Pozwolenie tym kierowcom na korzystanie z domowej taryfy przy publicznej ładowarce, co naprawdę by to załatwiło, to zespół zadaniowy „to explore” „complex proposal that will take time to consider”1. Każde przedłużenie utrudnia zakończenie następnego, a gospodarstwa, które już zostawiły ropę za sobą, płacą za to podatek od mili.
Ukryta progresja, podwyżka podatku, której nikt nie ogłasza
Największy podatek dla płatnika 40% nie wymaga żadnego nowego ogłoszenia i już teraz może kosztować prawie sześć razy tyle, co eVED. To ukryta progresja.
Kwotę wolną (Personal Allowance) i limit stawki podstawowej ustalono „at their 6 April 2021 levels”, a teraz trzyma się je „until 5 April 2031”11. To dziesięć lat na £12 570 i próg stawki wyższej na £50 270, podczas gdy sam budżet mówi, że „consumer prices today are around 33% higher than the 2020 average”1. Każda podwyżka, która tylko nadąża za cenami, wpycha większą część twojego dochodu w pasmo 40%. Twoja pensja nie jest warta więcej, a płacisz od niej wyższy podatek.
| Ukryta progresja według liczb samego rządu | |
|---|---|
| Progi ustalone na poziomie | z 6 kwietnia 2021 |
| Zamrożone do | 5 kwietnia 2031, dziesięć lat |
| Ceny od 2020 | wyższe o około 33% |
| Dodatkowy podatek z samego przedłużenia 2028 do 2031 | £3365 mln, £7780 mln, potem £12 435 mln rocznie |
| Osoby wciągnięte w podatek dochodowy do 2030-31 | 700 000 |
Wiersz z dochodami to własne wyliczenie Skarbu11 i pokazuje, że progresja rośnie, bo każdy kolejny rok zamrożenia nakłada się na poprzedni.
Gdzie więc byłyby progi, gdyby nigdy ich nie zamrożono? Prawo już mówi, jak to policzyć. Oba rosną co kwiecień o wskaźnik cen konsumpcyjnych „for the September before the start of a tax year”, kwota wolna zaokrąglona w górę do pełnych £1012, a limit stawki podstawowej do pełnych £10013. Oto ta reguła zastosowana do wrześniowych liczb samego ONS, 3,1%, 10,1%, 6,7%, 1,7%, 3,8% i 3,5%14:
| Rok podatkowy | Kwota wolna, indeksowana | Próg stawki wyższej, indeksowany | Zamrożone na | Dodatkowy podatek, płatnik 40% |
|---|---|---|---|---|
| 2022-23 | £12 960 | £51 860 | £12 570 i £50 270 | £396 |
| 2023-24 | £14 270 | £57 170 | £12 570 i £50 270 | £1720 |
| 2024-25 | £15 230 | £61 030 | £12 570 i £50 270 | £2684 |
| 2025-26 | £15 490 | £62 090 | £12 570 i £50 270 | £2948 |
| 2026-27 | £16 080 | £64 480 | £12 570 i £50 270 | £3544 |
| 2027-28 | £16 650 | £66 750 | £12 570 i £50 270 | £4112 |
Próg stawki wyższej powinien dziś wynosić £64 480, a nie £50 270. To £14 210 dochodu opodatkowanego teraz stawką 40%, który prawo w innym wypadku opodatkowałoby stawką 20% albo wcale.
Kolumna z dodatkowym podatkiem dotyczy płatnika 40% zarabiającego powyżej indeksowanego progu i poniżej £100 000. Każdy dodatkowy funt kwoty wolnej oszczędza 40 p, a każdy dodatkowy funt pasma podstawowego 20 p, więc 2026-27 to £3510 po 40% plus £10 700 po 20%. Zsumuj pięć lat do kwietnia 2027 i wychodzi £11 292, zanim ogłoszono choćby jeden nowy podatek. To tylko podatek dochodowy, bez National Insurance, bo indeksacja górnego limitu NI przesunęłaby więcej tego samego dochodu do stawki 8% zamiast 2%, co działa w drugą stronę.
Nikt nie wstaje co roku, żeby to ogłosić. To podatek, który płatnik 40% płaci najpewniej, i to ten, który ten budżet postanowił zostawić w spokoju.
A najmniej zarabiający płacą pierwsi
W funtach najwięcej na zamrożeniu traci pasmo 40%. Ale zobacz, kogo gryzie najmocniej. Oto ta sama reguła zastosowana do czterech pracowników w 2026-27, tylko podatek dochodowy:
| Pracownik, 2026-27 | Podatek dochodowy płacony dziś | Gdyby progi nadążały | Dodatkowo rocznie | Udział w pensji |
|---|---|---|---|---|
| Część etatu, £16 000 | £686 | £0 | £686 | 4,3% |
| Pełny etat na National Living Wage, £23 132 | £2112 | £1410 | £702 | 3,0% |
| £40 000 | £5486 | £4784 | £702 | 1,8% |
| Płatnik 40%, £70 000 | £15 432 | £11 888 | £3544 | 5,1% |
To na pracownika na części etatu trzeba patrzeć. Każdy, kto zarabia między £12 570 a £16 080, płaci teraz podatek dochodowy od pieniędzy, które prawo zostawiłoby w spokoju, a dokument polityki zakłada, że zamrożenie wciągnie „700,000 individuals into Income Tax by 2030 to 2031”11. Płatnik 40% może przełknąć £3544 i ponarzekać. £686 z £16 000 nigdy nie było zbędne. A National Insurance zaczyna się od tych samych zamrożonych £12 570, więc najmniej zarabiający płacą to jeszcze na dokładkę.
Teraz nagłówek, który budżet chce, żebyś zobaczył. National Living Wage rośnie do £13,21 za godzinę w kwietniu 2027, „equivalent to an increase of £910 in the gross annual earnings of a full-time worker”1, z obecnych £12,7115. W tym samym roku, 2027-28, zamrożona kwota wolna zabiera temu samemu pracownikowi £816 podatku dochodowego więcej, niż zabrałoby prawo. Podwyżka jest prawdziwa. Skarb już wydał większość z niej.
Potem ludzie, których postanowiono chronić. Od kwietnia 2027 nowy Pension Tax Allowance oznacza, że emeryci „with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament”1. To łata na zamrożenie i to uczciwa łata. Czy mogę zapytać, dlaczego kończy się na emerytach? Pracownik z takim samym dochodem, który przepracowuje na niego pełny tydzień, nie dostaje żadnej ulgi.
Pomoc z rachunkiem czy dopłata do niewydolnego rynku?
Zacznij od tego, czym właściwie jest te £100. Krążące dziś streszczenie nazwało je wypłatą na konto bankowe. Budżet nazywa je „£100 council tax rebate for households in bands A to D”1, wypłacanym przez samorządy od stycznia 2027. Tak czy inaczej, idzie na rachunek za energię.
I ani to, ani 0% VAT nie zmienia tego, ile energia kosztuje. Rachunek zostaje tej samej wielkości. Po prostu podatnik płaci jego część. Dokąd więc idzie rachunek? Własny podział typowego rachunku według Ofgem od lipca 20264:
| Dokąd idzie typowy rachunek, lipiec do września 2026 | Udział |
|---|---|
| Energia hurtowa, z kontraktami różnicowymi | 45% |
| Sieci | 25% |
| Koszty operacyjne, długów i branżowe | 16% |
| Koszty polityk | 6% |
| VAT | 5% |
| Marża zysku dostawcy (EBIT) | 2,6% |
| Rezerwa i wyrównanie | 1,5% |
Siedem funtów na dziesięć idzie do wytwórców i spółek sieciowych. Marża zysku dostawcy jest wpisana w sam limit. Te £3685 mln to więc pieniądze publiczne, zebrane z ogólnych podatków z pomocą dopłaty od banków, a każdy funt z nich ląduje w tych samych prywatnych rękach. To nie jest pomoc z energią. To dopłata do rynku energii, przepuszczona przez podatek lokalny, żeby wyglądała na pomoc.
Dopłata do czego właściwie? Według Skarbu ceny energii dla gospodarstw są o 73% wyższe niż średnia z 20201, a zadłużenie gospodarstw za energię „has almost tripled to over £5 billion”1. Rynek, który od inwazji Rosji na Ukrainę nabił gospodarstwom tyle długu, jest rynkiem niewydolnym. Ten budżet go nie naprawia. Płaci za niego rachunek tej zimy i będzie musiał zapłacić znowu następnej, bo w cenie nic się nie ruszyło.
Zestaw to z tym, czego ten sam budżet żąda z powrotem od wytwórców. Electricity Generator Levy rośnie z 45% do 55% do marca 2028, a Tabela 6.1 podaje, że przyniesie £95 mln1. W ciągu najbliższych sześciu lat podatnik wkłada £3685 mln w rachunki, z których płaci się tym wytwórcom. Opłata od nadzwyczajnych zysków zabiera z powrotem £95 mln. To prawie 39 do 1.
To, że banki płacą z tego £1475 mln przez dopłatę, jest uczciwą częścią i mówię to wprost. Ale dopłata, która zostawia cenę tam, gdzie była, nie kupuje niczego trwałego. Jedyna pomoc energetyczna, która to robi, to ta z rozdziału „Nic dla dachu” niżej, czyli taka, dzięki której dom potrzebuje mniej energii.
Kto dostaje te pieniądze zamiast tego
Jeśli nie ten dom, to kto? Własna tabela wyliczeń budżetu, Tabela 6.1, podaje koszt każdego rozwiązania od 2026-27 do 2031-321, więc nie trzeba tu niczego zgadywać. Oto największe prezenty, zsumowane z sześciu lat.
Słupek gospodarstw wygląda na największy prezent ze wszystkich. Rozdział wyżej pokazuje, gdzie te pieniądze naprawdę lądują.
Ale spójrz na różowe słupki.
- 10 000 zakładów, £2320 mln. Od kwietnia 2027 British Industrial Competitiveness Scheme zwalnia „eligible businesses … from the indirect costs of the Renewables Obligation, Feed in Tariffs and Capacity Market schemes”1, obniżając ich rachunki za prąd „by up to 25%”. W samym 2027-28 to £1235 mln, średnio około £123 500 na firmę, wobec £100 na gospodarstwo domowe. Te same trzy programy zostają na każdej kWh, którą ten dom pobiera z sieci.
- Spalanie odpadów, £1505 mln. Odroczenie ceny emisji przy spalaniu odpadów. To wymaga więcej niż linijki, więc dostaje własne akapity niżej.
- Założyciele, £1285 mln. Nowa Founders’ Relief: „a 10% CGT rate on up to £10 million of lifetime gains for qualifying founders of high-growth, innovative companies”1.
Pozycja o spalarniach w Tabeli 6.1 ma dziewięć słów: „Delay the inclusion of energy from waste in the ETS”1. Oto, co się za nią kryje.
| Spalanie odpadów a cena emisji | |
|---|---|
| Plan z 2024 | pełne włączenie do UK Emissions Trading Scheme „from 2028”16 |
| Co byłoby obciążone | tylko kopalne CO2, czyli plastik w tym, co się spala16 |
| Decyzja z 27 sierpnia 2026 | „will not take place in 2028”, bez nowej daty17 |
| Stracone przez Skarb, 2028-29 do 2031-32 | £1505 mln1 |
Elektrownie już są w systemie, z „the power sector in scope of the UK ETS”16, a do 2028 płacą na dodatek Carbon Price Support, „£18/tCO2e on fossil-fuel powered electricity generation”1. Spalarnia paląca plastik nie płaci z tego nic i nie ma daty, od kiedy zacznie.
Żeby uczciwie powiedzieć, kto zyskuje: nie tylko operatorzy. Koszt emisji zostałby „passed through to local authorities”, a organizacja samorządów do spraw recyklingu przyjęła odroczenie jako „some immediate relief”17. To słuszne, bo samorząd nie wyprodukował plastiku, który dostaje. Ale rządowa konsultacja już znalazła na to odpowiedź. Proponowała podział kosztu przez rozszerzoną odpowiedzialność producenta za opakowania (Extended Producer Responsibility), system, w którym za opakowania płacą firmy wprowadzające je na rynek, i szacowała, że „between 20-30% of fossil waste by weight that is incinerated is within scope”16. Innymi słowy: obciąż tych, którzy zrobili plastik.
Zamiast tego nie płaci nikt. Operatorzy unikają kosztu, producenci opakowań unikają kosztu, a £1505 mln schodzi ze strony Skarbu. Węgiel i tak idzie kominem.
Potem centra danych. Nowy Data Centre Covenant prosi je o płacenie „their fair share of energy”. Wszystkie centra danych są „encouraged to meet the tests”, a tylko strategiczne, które ubiegają się o rozszerzone wsparcie, muszą je spełnić1. W zamian Ministerial Control Centre ma „accelerate time to power”, rezerwując przyszłą moc sieci i „reallocating capacity released when other projects leave the connections queue”1. Najwięksi nowi odbiorcy prądu w kraju zostają przesunięci do przodu w kolejce, w której czeka cała reszta, na podstawie testów, do których spełnienia większość z nich ma być tylko zachęcana.
Ulga dla założycieli ma sens dopiero obok tego, co w tej samej tabeli zrobiono ludziom, którzy budują zwykłe firmy.
Mała firma płaci za wielki pomysł
W Tabeli 6.1 są dwie zamiany i w obu płaci mała firma.
Pierwsza zamiana to założyciele kontra właściciele. Business Asset Disposal Relief to ulga, z której korzysta hydraulik, sklep albo mały zakład inżynieryjny, kiedy właściciel sprzedaje firmę albo przechodzi na emeryturę. Od zbyć od 6 kwietnia 2026 już wynosi 18%18. Ten budżet obcina o połowę jej limit dożywotni „from £1 million to £500,000 from April 2027”, co przynosi £1085 mln1. W tej samej tabeli Founders’ Relief daje 10% do £10 mln dla „high-growth, innovative companies” i kosztuje £1285 mln.
| Business Asset Disposal Relief | Founders’ Relief | |
|---|---|---|
| Dla kogo | każdy, kto sprzedaje kwalifikującą się firmę | założyciele „high-growth, innovative companies” |
| Stawka | 18% | 10% |
| Limit dożywotni | obcięty z £1 mln do £500 000 | £10 mln |
| Skutek w sześć lat | przynosi £1085 mln | kosztuje £1285 mln |
Obrona Skarbu brzmi, że „three-quarters of BADR claimants will still receive relief on their entire gain”1. To prawda i właśnie o to chodzi. Ta jedna czwarta, która ją traci, to ludzie, którzy przez całe życie zawodowe zbudowali coś wartego ponad pół miliona, a ich ulga poszła do ludzi, których zyski idą w dziesiątki milionów.
Druga zamiana to handel przy ulicy kontra sprzedawcy internetowi. Ulga w podatku od nieruchomości firmowych (business rates) dla małych sklepów, pubów i gastronomii jest prawdziwa i mile widziana: 70 000 kolejnych firm nie płaci tego podatku wcale, kosztem £1165 mln w trzech rozwiązaniach dotyczących tego podatku. Skarb mówi wprost, kto za to płaci: „by ensuring businesses with significant sales online pay the VAT they owe, by requiring online marketplaces to collect it on their behalf”1. To przynosi £1270 mln.
Małe firmy przy ulicy są więc opłacane przez małe firmy w internecie. Nikt duży nie dokłada niczego.
Mniej na ciepłe domy, więcej na broń
Największe przetasowanie priorytetów w tym budżecie nie dotyczy żadnego rachunku. Dotyczy obronności.
W czerwcu rząd ogłosił £15 mld na Defence Investment Plan w latach 2026-27 do 2029-30. Ten budżet znajduje ostatnie £4,7 mld z tego, „further reducing departmental capital budgets by 1% from 2027‑28 to 2029‑30 to raise £3 billion” i biorąc £1,7 mld z rezerwy kapitałowej Skarbu1. Płaci budżet inwestycyjny każdego ministerstwa.
Część ministerstwa energii to ta, która spada na dom taki jak mój:
| Cięte w ministerstwie energii na obronność | Kwota |
|---|---|
| Dotacja kapitałowa Warm Homes Plan | £1 mld |
| Projekty wodorowe | £500 mln |
| Wychwytywanie, wykorzystanie i składowanie dwutlenku węgla | £200 mln |
| Great British Energy | £200 mln |
To lista samego Skarbu1. Z dwiema pozycjami nie mam sporu. Wodór i wychwytywanie dwutlenku węgla to marnowanie publicznych pieniędzy i z powodów opisanych w „Wodór to zły zakład” wyżej cięcie im £500 mln i £200 mln to dobra decyzja. Powinno się je obciąć w całości. Wychwytywanie dwutlenku węgla istnieje po to, żeby paliwa kopalne paliły się trochę dłużej, a rząd poważnie myślący o rachunkach opodatkowywałby tę branżę, a nie płacił za utrzymanie jej przy życiu.
Pozycja Warm Homes to coś przeciwnego. Rząd mówi, że „remains committed to heat pump deployment” w tym samym akapicie, który zabiera miliard z Warm Homes Plan. Mówi też, że większość środków tego planu dla gospodarstw o niskich dochodach i mieszkań socjalnych „is protected”, i uczciwie to odnotować. Ale sprawienie, że dom potrzebuje mniej energii, to jedyny rodzaj wsparcia energetycznego, za który nie trzeba płacić znowu następnej zimy, i to właśnie jego obcięto, żeby za to zapłacić.
Skoro pieniądze z dotacji odchodzą, obowiązek nie powinien odejść razem z nimi. Dla prywatnych mieszkań na wynajem w Anglii i Walii już istnieje reguła: „Private landlords of all tenancies will be required to comply with the higher standard by 1 October 2030”, cel EPC C19. Ale przeczytaj szczegóły:
| Prywatne mieszkania na wynajem, standard 2030 | Co mówi reguła |
|---|---|
| Termin | 1 października 2030 |
| Najwięcej, ile wynajmujący musi wydać | „up to £10,000 per property”, średnio £5400 |
| Pompa ciepła albo fotowoltaika obowiązkowe? | ani jedno, ani drugie, rozwiązanie dodatkowe wybiera się „at the discretion of the landlord” |
To standard z limitem wydatków i menu do wyboru. Obcięcie dotacji Warm Homes powinno iść w parze z czymś przeciwnym: nakazem, żeby każde prywatne mieszkanie na wynajem miało do 2030 ocieplenie, pompę ciepła i fotowoltaikę, albo nie wolno go już wynajmować. Wynajmujący zbiera czynsz. Najemca płaci rachunek za energię. Bez twardego wymogu wynajmujący nie ma powodu wydawać pieniędzy, które oszczędzają tylko komuś innemu, a najemca zostaje z rachunkami i, przez swoje podatki, z dopłatą do nich.
Potem cel. Rząd przedstawi, „how we will meet our NATO commitment of spending 3.5% of GDP on defence by 2035, with a target date for 3% in 2030”1. Na dodatek National Wealth Fund i British Business Bank mają „deploy up to £5 billion over the next four years into defence, dual use and other sectors”1, a UK Export Finance dostaje większe możliwości, „to support UK defence exports”1.
Część z tego popieram i mówię to wprost. Rosja najechała Ukrainę. Wojna Putina jest przyczyną, a Ukraina słusznie się broni. Dodatkowych £500 mln na obronę powietrzną Ukrainy tej zimy1 nie żałuję.
Ale zobacz, do kogo te pieniądze naprawdę idą. Oto akredytowane statystyki samego Ministry of Defence za 2025/2620:
| Wydatki MoD w przemyśle, 2025/26 | Liczba |
|---|---|
| Wypłacone przemysłowi, brytyjskiemu i zagranicznemu | £43,4 mld |
| Udział trafiający do zaledwie dziesięciu dostawców | 40% |
| Sam BAE Systems | nieco ponad £7,3 mld, 16,5% |
| Najwyższy udział jednego dostawcy od | 2007/08 |
| Wypłacone w kontraktach bez konkurencji | 47%, £20,5 mld |
Czy więc wszyscy płacimy podatki firmom zbrojeniowym? Tak, według rachunku samego MoD. A prawie połowę z tego wydaje się bez przetargu.
A część wprost opuszcza kraj. Oto tych dziesięciu dostawców z tabeli danych samego MoD, z siedzibą każdego z nich21:
| Dziesięciu największych dostawców MoD, 2025/26 | £ mln | Brytyjski? |
|---|---|---|
| BAE Systems PLC | 7258 | Tak |
| Babcock International Group PLC | 3288 | Tak |
| Rolls-Royce Holdings PLC | 1562 | Tak |
| QinetiQ Group PLC | 1114 | Tak |
| Airbus Group SE | 834 | Nie, europejski, zarejestrowany w Holandii |
| Leonardo SpA | 778 | Nie, Włochy |
| Thales | 736 | Nie, Francja |
| Serco Group PLC | 726 | Tak |
| Leidos Holdings Inc. | 646 | Nie, Stany Zjednoczone |
| The Boeing Company | 597 | Nie, Stany Zjednoczone |
Połowa pierwszej dziesiątki jest zagraniczna i razem wzięły £3591 mln, jedną piątą tego, co dostała cała dziesiątka. I nie kończy się na pierwszej dziesiątce. Niżej w tej samej tabeli jest państwowy holding przemysłowy Hiszpanii, Sociedad Estatal de Participaciones Industriales, z £389 mln, i francuska państwowa agencja udziałów, Agence des participations de l’État, z £300 mln21. To brytyjskie pieniądze na obronność wypłacone prosto dwóm zagranicznym rządom.
A dwie największe brytyjskie nazwy z tej listy? Warto zapytać, co z tym robią. Oto ich własne sprawozdania:
| Z ich własnych sprawozdań | BAE Systems, 2025 | Babcock, rok do marca 2026 |
|---|---|---|
| Wypłacone przez MoD, 2025/2621 | £7258 mln | £3288 mln |
| Badania i rozwój | £407 mln z własnych środków22 | £203,3 mln w kosztach23 |
| Wypłacone dywidendy | £1027 mln | £36,7 mln |
| Skup akcji własnych | £502 mln | £155,3 mln |
| Zwrócone akcjonariuszom | £1529 mln | £192,0 mln |
BAE w jednym roku zwrócił akcjonariuszom £1529 mln, prawie cztery razy więcej niż £407 mln, które włożył we własne badania. Wziął też £29 mln ulg podatkowych na badania i rozwój22, czyli podatnik znowu się dorzucił. MoD zapłacił mu £7,3 mld w rok, a akcjonariusze wyjęli £1,5 mld.
Babcock jest odwrotnie i trzeba to przyznać. Wydał na badania więcej, niż oddał. Bierze też 63,5% swoich światowych przychodów od MoD20, co czyni go firmą, którą w praktyce utrzymuje podatnik. Firma tak zależna od publicznych pieniędzy powinna być prowadzona dla publiczności, która ją opłaca.
Do tego dochodzą pieniądze, które w ogóle nie trafiają do żadnego wykonawcy. MoD przepuścił £744 mln przez Foreign Military Sales, „a mechanism used to purchase equipment from the US Government”, płacone ponad te £43,4 mld, z czego £469 mln było dla Boeinga20. To nasze podatki idące w program zbrojeniowy innego rządu, a moim zdaniem finansujące tę samą globalną niestabilność, przed którą potem słyszymy, że musimy wydawać więcej na obronę. Nowy Multilateral Defence Mechanism z samego budżetu jest zbudowany do „joint procurement across partners”1, co oznacza więcej zamówień składanych za granicą, a nie mniej.
Moje stanowisko jest proste. Ani jeden funt brytyjskich pieniędzy na obronność nie powinien iść do zagranicznego wykonawcy. Jeśli ten kraj ma wydawać na obronność 3,5% wszystkiego, co zarabia, każdy funt z tego powinien budować umiejętności, fabryki i miejsca pracy tutaj i tutaj płacić podatki. Zbuduj to tutaj albo tego nie kupuj.
Czy mogę zapytać, dlaczego MoD nawet tego nie liczy? Jego własne statystyki podają łączną kwotę wypłaconą „UK and foreign owned organisations” jako jedną liczbę, bez podziału na jedne i drugie20. Nie da się obniżyć liczby, której nikt nie publikuje.
Czego nie ma wcale, to jakiegokolwiek wysiłku, żeby te wydatki zmniejszyć. Przeszukałem całe 162 strony:
| Słowo w Budget 2026 | Ile razy występuje |
|---|---|
| defence | ponad 120 |
| diplomacy | 0 |
| ceasefire | 0 |
| de-escalation | 0 |
Jest cały rozdział o rozwijaniu przemysłu obronnego, finansowaniu go prywatnie i eksportowaniu go więcej, a ani jednej linijki o zmniejszaniu potrzeby. Wyścig zbrojeń, którego nikt nie próbuje zatrzymać, ma jeden zestaw zwycięzców i są oni wymienieni w tabelach dostawców MoD, a nie w kuchni w Anglii.
Nic dla dachu
Najtańsza kWh to ta, której dom nigdy nie musi kupić. Ocieplenie na strychu i fotowoltaika na dachu spłacają się co zimę, długo po tym, jak £100 zostanie wydane. Co więc dla nich robi budżet sprzedawany jako obniżający rachunki?
Podnosi VAT.
Montaż materiałów energooszczędnych w domu ma stawkę zerową „from 1 May 2023 to 31 March 2027”, a lista obejmuje ocieplenie, panele słoneczne, baterie i pompy ciepła24. Ten budżet pozwala jej wygasnąć. Akapit 6.215 nosi tytuł „Revert to reduced rate on energy saving materials (ESMs) as planned” i od 1 kwietnia 2027 znowu jest 5%, a jedyną zmianą jest dodanie do listy baterii ciepła1. Przy pracy za £10 000 przy fotowoltaice z baterią to £500 więcej.
W tym samym dokumencie VAT schodzi więc z prądu, który kupujesz, i wraca na sprzęt, dzięki któremu przestajesz go kupować.
Potem policz słowa. W 162 stronach „insulation” występuje zero razy. „Rooftop” i „solar panel” występują zero razy. Pompy ciepła są wspomniane dwa razy i oba razy w akapicie, który zabiera £1 mld z Warm Homes Plan, żeby zapłacić za obronność1.
A sama dotacja do pomp ciepła? Boiler Upgrade Scheme płaci „£7,500 towards an air source heat pump”25, a budżet ma „maintain the Boiler Upgrade Scheme at current funding levels of £400 million in 2027‑28 and rising broadly in line with inflation thereafter”1. Czyli nie obcięta, ale też nie zwiększona. £400 mln po £7500 za sztukę to najwyżej około 53 000 pomp ciepła rocznie. Skarb liczy w Wielkiej Brytanii około 29 milionów gospodarstw domowych1. W tym tempie dotarcie do każdego z nich zajęłoby ponad 500 lat.
| Pieniądze na energię w budżecie 2026 | Liczba za sześć lat | Co zostaje po zimie |
|---|---|---|
| £100 i 0% VAT na prąd | £3685 mln wydane | nic, przepadło |
| Dotacja kapitałowa Warm Homes Plan | £1 mld obcięty | mniej ocieplonych domów |
| VAT na ocieplenie, fotowoltaikę i baterie | z 0% z powrotem do 5% | drożej zrobić to samemu |
Skoro za swoje zapłaciłem sam, widzę dokładnie, czego brakuje. Gdyby rząd chciał obniżyć rachunki na stałe, ociepliłby każdy dom, który tego potrzebuje, i postawił fotowoltaikę na każdym dachu, który ją uniesie, zaczynając od każdego nowego domu budowanego od teraz. Zrób to raz, porządnie, i pomocy nigdy nie trzeba kupować znowu następnej zimy. Ten budżet płaci za zimę i opodatkowuje naprawę.
Nie, sprzedaż własnych rzeczy na eBayu nie jest opodatkowana
Wielu ludzi odczytało regułę dla platform internetowych jako koniec sprzedawania starych rzeczy na eBayu albo Vinted bez rachunku za VAT. Tak nie jest i budżet mówi to wprost.
Od października 2027 platformy pobierają VAT „on sales by UK VAT-registered businesses and any other UK business with a minimum annual sales threshold per platform of £90,000”. Reguły „will not apply to non-business (i.e. personal) sales, second-hand goods, or business-to-business transactions”1.
Zamieszanie bierze się z trzech różnych progów, które cytuje się tak, jakby były jedną regułą:
| Reguła | Próg | Co oznacza |
|---|---|---|
| Nowe pobieranie VAT przez platformy | firma sprzedająca za £90 000 rocznie na jednej platformie | platforma pobiera VAT, który firma i tak była winna |
| Raportowanie platform do HMRC, od 2024 | 30 sprzedaży albo około £1700 w roku | platforma cię zgłasza. To nie jest podatek |
| Działalność handlowa czy nie | dziewięć „badges of trade” HMRC | rozstrzyga, czy w ogóle jesteś winien podatek |
W sprawie raportowania HMRC mówi bez ogródek: „A platform reporting your details to HMRC does not automatically mean you owe tax”26. Platformy nie zgłaszają cię, jeśli „make fewer than 30 sales of goods in a calendar year” i „receive less than 2,000 euros (about £1,700)”26. A z jego własnego biura prasowego: „if you are not trading and just occasionally sell unwanted items online – there is no tax due”27.
Kim więc jest sprzedawca o dużym wolumenie? Nie ma żadnej liczby przedmiotów. O tym, czy prowadzisz działalność handlową, decydują badges of trade HMRC, które obejmują „profit-seeking motive”, „the number of transactions”, „the nature of the asset” i „changes to the asset”, a samo HMRC mówi, że „the presence or absence of a particular badge is unlikely, by itself, to provide a conclusive answer”28. Opróżnianie strychu to nie działalność handlowa, nawet gdy wyjdzie ponad 30 przedmiotów albo ponad £1700 i zostaniesz zgłoszony. Kupowanie towaru, żeby odsprzedać go z zyskiem, już tak.
Zwróć uwagę, czym naprawdę jest ten test raportowania. To mniej niż 30 sprzedaży i poniżej około £1700, więc przekroczenie któregokolwiek z nich oznacza zgłoszenie. Sprzedaj stare auto na eBayu za więcej niż £1700 i ta jedna sprzedaż wystarczy. Nie panikuj, jeśli tak się stanie. Zgłoszenie to nie rachunek podatkowy, a HMRC wymienia Capital Gains Tax jako należny od „most personal possessions worth £6,000 or more, apart from your car”29. Auto, którym jeździłeś sam, jest poza tym.
Ale zgłoszenie dotyczy ciebie, a nie auta, i to, że auto jest zwolnione, nie zwalnia razem z nim wszystkiego innego, co sprzedałeś w tym roku. Każda inna sprzedaż jest oceniana osobno, dokładnie jak zawsze. Twoje własne niepotrzebne rzeczy to nadal nie działalność handlowa, a pojedyncza rzecz osobista poniżej £6000 jest poza Capital Gains Tax29. Wszystko jednak, co kupiłeś, żeby odsprzedać z zyskiem, to działalność handlowa, a kiedy już zostałeś zgłoszony, HMRC ma twoje sprzedaże przed sobą. Jeśli część z tego to działalność handlowa, pierwsze £1000 rocznie jest wolne od podatku, a od 6 kwietnia 2027 na mocy tego budżetu £30001. Notuj więc, czym była każda rzecz: twoja czy kupiona na sprzedaż.
A przy strychu to samo raportowanie jest marnotrawstwem. Ktoś opróżniający własny dom ma swoje dane wysłane do HMRC, platforma płaci za przygotowanie raportu, a HMRC za jego przetworzenie, i od sprzedaży osobistych nie pobiera nic, bo nic nie jest należne. To czysty koszt i i tak ląduje na twoim rachunku podatkowym.
Strach przed tym budżetem był więc o nic. Obawa przed następnym już nie. Maszyneria jest zbudowana. Platformy zgłaszają sprzedawców do HMRC od 2024, a od października 2027 będą pobierać VAT u źródła od sprzedawców firmowych. Zwolnienie sprzedaży osobistych to linijka w budżecie, a linijkę w budżecie można wykreślić w następnym, nie budując niczego nowego. Kiedy rura już leży, poszerzenie jej to zmiana jednej linijki. Nie zakładałbym się, że zwolnienie przetrwa tylko dlatego, że dziś jest.
To, co w tej części budżetu naprawdę się liczy, to zamiana opisana wyżej.
Za wytchnienie się płaci
Wytchnienie to dobre hasło na budżet. Brzmi jak ulga. Przeczytaj wyliczenia, a lepiej opisuje go zestaw decyzji o tym, komu każe się wstrzymać oddech.
Dom, który tu przeliczyłem, zrobił to, czego ten kraj podobno chce. Przeszedł na prąd. Sam wytwarza i magazynuje energię. Prawie zrezygnował z gazu. Jego 20 000 mil rocznie jedzie na prądzie, w dużej części z własnego dachu, i niczego nie potrzebuje od dystrybutora.
To jest samowystarczalność, a nagrodą jest podatek od mili i zamrożony próg, z £100 na osłodę pierwszej zimy. Budżet jest miejscami rozsądny. Uczciwe jest, że banki finansują część wypłaty energetycznej, i uczciwe, że ktoś z małym zużyciem gazu przestaje płacić stałą opłatę za gaz, którego prawie nie używa. Ale wzór pod spodem jest wystarczająco wyraźny. Pomoc idzie tam, gdzie rachunek krzyczy najgłośniej: do dużego odbiorcy przemysłowego, do założyciela z dziesięcioma milionami zysku, do centrum danych, które potrzebuje sieci na jutro, do firmy zbrojeniowej z kontraktem, o który nikt inny nie mógł się ubiegać. Cichy dom, który sam się ogarnął, jest źródłem dochodów właśnie dlatego, że nie narzeka i nie może się przenieść.
A za to wytchnienie płacisz więcej niż raz. Płacisz podatkami za dopłatę do rachunku, płacisz rachunek, a następnej zimy płacisz jedno i drugie znowu, bo nic w tym budżecie nie celuje w to, dlaczego rachunek jest wysoki. To samo z obniżką akcyzy na paliwo, przedłużoną znowu, bo ropy, którą podpiera, nigdy nie zastąpiono, i z kontraktami wodorowymi, za które trzeba płacić co roku, bo to paliwo nie ustoi samo. Naprawę opłaca się raz. Dopłatę opłaca się co roku, ci sami ludzie, tak długo, jak pierwotna przyczyna zostaje tam, gdzie jest. To jest wybór, którego ten budżet dokonuje, pozycja po pozycji: wstrzymać oddech na kolejną zimę zamiast udrożnić drogi oddechowe.
Przyczyna nigdy nie zostaje usunięta, bo koszt nigdy nie spada na tych, którzy mogliby ją usunąć. Ten budżet nie przenosi ciężaru na tych, którzy korzystają z dopłat, więc nie mają powodu niczego zmieniać. Wynajmujący, który nie doprowadzi domu do standardu, dalej zbiera czynsz, podczas gdy najemca płaci rachunek, a podatnik dopłatę do niego. Firmy naftowe nie mają powodu inwestować w czyste technologie, dopóki Skarb utrzymuje ich produkt tanim przy dystrybutorze. A branża gazowa ciągnie ten sam marnotrawny model, spal raz i kup więcej, podczas gdy rury, które już leżą w ziemi, mogłyby być początkiem ciepłownictwa sieciowego, które przesyła ciepło zamiast paliwa. Nikt nie robi drogiej, rozsądnej rzeczy, dopóki ktoś inny płaci mu za ciągnięcie taniej, marnotrawnej. I każda zamiana w tym budżecie idzie w tę samą stronę. Rząd dba o to, żeby wielkie korporacje miały się dobrze, a płaci mały człowiek.
Wiem, ile ten budżet kosztuje ten dom, i widzę, na ile jest wyceniony na okładce dokumentu. To nie jest ta sama liczba. Ta różnica to powód, żeby czytać wyliczenia samemu, a nie przemówienie, bo nikt z tych, którzy pisali przemówienie, nie przeczyta ich za ciebie.
HM Treasury — Budget 2026: Breathing Space for Today, Fresh Hope for the Future — dokument budżetowy przedłożony Parlamentowi 28 października 2026. Rozwiązania energetyczne w akapitach 3.2 do 3.9 i w Box 3.A, paliwo, stawki za milę i ładowanie aut elektrycznych 3.12 do 3.16, eVED 1.30 i 2.38, BADR 2.53, BICS 4.24 i 6.31, Gas Shipper Obligation 4.22 i 6.27, centra danych 4.137 i 4.138, Warm Homes Plan i Boiler Upgrade Scheme 4.36, obronność 2.5, 2.6, 5.28 do 5.36, w tym Multilateral Defence Mechanism w 5.30, oraz 6.134 do 6.141, materiały energooszczędne 6.215, Founders’ Relief 6.257, Trading Allowance 6.254, platformy internetowe 6.154, National Living Wage 3.18, Pension Tax Allowance 3.19 i 6.182, Carbon Price Support 4.25, wyliczenia w Tabeli 6.1. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — Claim tax relief for your job expenses: vehicles you use for work — „This does not include travelling to and from your work, unless it’s a temporary place of work.” ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — opłata stała za gaz 29,68 p dziennie i cena jednostkowa 7,97 p/kWh z 5% VAT; prąd bez VAT od 1 października 2026 do 31 marca 2027. ↩︎ ↩︎ ↩︎
Ofgem — Summary of changes to the energy price cap, 1 July to 30 September 2026, revised TDCV — typowe zużycie domowe od 1 lipca 2026: „2,500 kWh of electricity, 9,500 kWh of gas”. ↩︎ ↩︎
DESNZ — Funding mechanism for the Hydrogen Production Business Model: proposed design of the Gas Shipper Obligation — konsultacja, od stycznia do kwietnia 2025. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — „approximately £2.60 - £4.50” rocznie na przeciętnym domowym rachunku za gaz w latach 2028 do 2037, przy konstrukcji od wolumenu, w cenach z 2023. ↩︎
DESNZ — Hydrogen Production Business Model / Net Zero Hydrogen Fund: HAR1 successful projects — jedenaście projektów, ich deweloperzy i moc, średnia ważona cena gwarantowana £241/MWh i „over £2 billion of revenue support”. ↩︎ ↩︎
Energy Systems Catapult — Heat pumps shown to be three times more efficient than gas boilers — finansowany przez rząd program Electrification of Heat, 742 zainstalowane pompy ciepła: „The median SPF observed in ASHP systems … was 2.80 (280%)”. ↩︎
Jan Rosenow, “Is heating homes with hydrogen all but a pipe dream? An evidence review”, Joule, 2022 — 32 niezależne badania; cytaty według relacji IEEE Spectrum, 4 października 2022. ↩︎ ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — dokument polityki, 13 lipca 2026: 3 p za milę dla aut na baterie i wodór, 1,5 p dla hybryd plug-in, od 1 kwietnia 2028. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — dokument polityki z budżetu 2025: progi ustalone „at their 6 April 2021 levels”, utrzymane „until 5 April 2031”, 700 000 osób wciągniętych w podatek dochodowy do 2030-31, oraz wpływ przedłużenia na Skarb. ↩︎ ↩︎ ↩︎
Income Tax Act 2007, section 57 — kwota wolna jest indeksowana o „the consumer prices index for the September before the start of a tax year” i zaokrąglana „up to the nearest amount which is a multiple of £10”. ↩︎
Income Tax Act 2007, section 21 — limit stawki podstawowej jest indeksowany tak samo i zaokrąglany „up to the nearest amount which is a multiple of £100”. ↩︎
ONS — CPI annual rate, all items, series D7G7 — wrzesień 2021 3,1%, 2022 10,1%, 2023 6,7%, 2024 1,7%, 2025 3,8%, 2026 3,5%. ↩︎
GOV.UK — National Minimum Wage and National Living Wage rates — £12,71 za godzinę dla pracowników w wieku 21 lat i starszych od 1 kwietnia 2026. ↩︎
UK ETS Authority — UK Emissions Trading Scheme scope expansion: waste, consultation, 2024 — włączenie spalarni odpadów z odzyskiem energii i spalania odpadów „from 2028”, tylko kopalne CO2, oraz podział kosztu przez rozszerzoną odpowiedzialność producenta za opakowania. ↩︎ ↩︎ ↩︎ ↩︎
LARAC — UK ETS will not be extended to waste incineration in 2028 — 27 sierpnia 2026, stowarzyszenie samorządów do spraw recyklingu o odroczeniu; zob. też LocalGov, 27 sierpnia 2026. ↩︎ ↩︎
GOV.UK — Business Asset Disposal Relief — „18% on all gains on qualifying assets disposed of from 6 April 2026”. ↩︎
DESNZ — Improving the energy performance of privately rented homes: government response — zaktualizowane 21 stycznia 2026: zgodność „by 1 October 2030”, wynajmujący mają „invest up to £10,000 per property”, średnio £5400, rozwiązanie dodatkowe „at the discretion of the landlord”. ↩︎
Ministry of Defence — MOD trade, industry and contracts 2026 — akredytowane statystyki oficjalne, 1 października 2026: £43,4 mld w przemyśle w 2025/26, 40% u dziesięciu dostawców, BAE Systems 16,5%, płatności bez konkurencji 47% (£20,5 mld); Foreign Military Sales £744 mln, z czego £469 mln Boeing; brak podziału wydatków według brytyjskiej i zagranicznej własności; płatności MoD dla Babcocka równe 63,5% jego światowych przychodów. ↩︎ ↩︎ ↩︎ ↩︎
Ministry of Defence — Data tables relating to MOD trade, industry and contracts 2026 — Tabela 4a, holdingi sektora prywatnego, którym w 2025/26 wypłacono £50 mln lub więcej. Kraje to miejsca, gdzie każdy holding ma siedzibę lub jest zarejestrowany. ↩︎ ↩︎ ↩︎
BAE Systems — Preliminary results announcement 2025 — 18 lutego 2026: badania i rozwój z własnych środków „£407m”, „dividends increased to £1,027m”, skup akcji „at a cost of £502m”, „the Group returned £1,529m to shareholders”, ulgi podatkowe na badania i rozwój £29 mln. ↩︎ ↩︎
Babcock International — Annual Report and Financial Statements 2026 — rok do 31 marca 2026: „Total research and development costs expensed in the period was £203.3 million”, „£36.7 million dividends paid” i „£155.3 million purchase of own shares”. ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — „A zero rate applies to the installation of certain specified energy-saving materials from 1 May 2023 to 31 March 2027”, obejmuje ocieplenie, panele słoneczne, baterie i pompy ciepła. ↩︎
GOV.UK — Boiler Upgrade Scheme: what you can get — £7500 do powietrznej lub gruntowej pompy ciepła, £5000 do kotła na biomasę. ↩︎
HMRC — Selling goods or services on a digital platform — progi raportowania 30 sprzedaży i €2000, oraz to, że raportowanie „does not automatically mean you owe tax”. ↩︎ ↩︎
HMRC — No tax changes for online sellers — komunikat prasowy, 4 grudnia 2024. ↩︎
HMRC Business Income Manual — BIM20205, the badges of trade — dziewięć oznak działalności handlowej i to, że żadna sama nie przesądza. ↩︎
GOV.UK — Capital Gains Tax: what you pay it on — do aktywów podlegających opodatkowaniu należą „most personal possessions worth £6,000 or more, apart from your car”. ↩︎ ↩︎