Een Begroting Van Ademruimte, Gelezen Vanuit Mijn Keuken
De Begroting van 2026 is vandaag gepresenteerd onder de titel Breathing Space for Today, Fresh Hope for the Future1. Het verhaal is hulp bij de energierekening, hulp voor automobilisten en hulp voor de winkelstraat, betaald door banken en door mensen met spaargeld en huurinkomsten.
Dus deed ik wat ik met elke rekening doe. Ik las het document en rekende het door tegen mijn eigen huis.
Het huis is redelijk gewoon voor iemand in mijn vak. Een 40%-belastingbetaler. Ik werk thuis, maar mijn partner rijdt nog naar kantoor, dus de EV doet zo’n 20.000 mijl per jaar. Zonnepanelen op het dak en een batterij in de garage, en elke kWh die we van het net halen komt binnen tegen een daltarief van 7p. Het gas is nog aangesloten, maar het is teruggebracht tot warm water en een beetje verwarming, ongeveer 5.350 kWh per jaar. Gemeentebelasting band A tot D, in Engeland. Geen inkomen uit spaargeld en geen huurinkomsten, want een hypotheek zo groot als de onze laat niks over om te sparen.
Niets van die spullen kwam uit een uitkering. Ik heb mijn eigen geld gestoken in het omlaag brengen van mijn eigen rekening: de zonnepanelen, de batterij, de EV, en het gas jaar na jaar terugdringen. Ik deed het om op eigen benen te staan, niet in de hoop op een subsidie, en ik vraag er nu ook niet om. Wat ik wel verwacht, is dat ik niet meer ga betalen omdat ik het gedaan heb.
De vraag is: krijgt een huis als dit iets van deze Begroting behalve een belastingaanslag? Meestal niet. Hier is de berekening.
Elk cijfer hieronder komt uit het eigen document van de Treasury, van Ofgem, HMRC of de eigen consultatiestukken van de regering, niet uit de toespraak en niet uit de berichtgeving. Een samenvatting van de Begroting die vandaag rondgaat had een aantal dingen fout, en waar dat zo was heb ik het gezegd.
Het Overzicht Voor Een Huis Als Het Mijne
Dit is elke huishoudmaatregel in de Begroting die dit huis zou kunnen raken, en wat ze hier waard is. Plustekens zijn geld erbij, mintekens zijn geld eraf.
| Maatregel | Wanneer | Geldt hier? | Waard per jaar |
|---|---|---|---|
| £100 Household Energy Payment, banden A tot D in Engeland | januari 2027 | Ja | +£100, eenmalig |
| 0% btw op elektriciteit, drie maanden verlengd | april tot juli 2027 | Ja, maar alles wat we afnemen is tegen 7p daltarief | een paar pond, eenmalig |
| Vastrecht gas, 28,75p per dag, naar het kWh-tarief | eind 2027, of later | Ja, en laag verbruik wint | +£46 |
| Vastrecht elektriciteit, 56,61p per dag, £207 per jaar | “details next year” | Blijft precies zoals het is | £0 |
| Gas Shipper Obligation naar de algemene belastingen | gepland voor 2028 | Van de rekening af, op de belasting | ongeveer £0, op een andere manier betaald |
| Verlaging brandstofaccijns met 5p verlengd | tot juli 2027 | Nee, het is een EV | £0 |
| Belastingvrije kilometervergoeding naar 55p en 35p | april 2027 | Nee, woon-werkverkeer telt niet2 | £0 |
| Plafond van £2 op busritten | 2027 | Geen bussen | £0 |
| Goedkopere lokale openbare laadpalen | voorjaar 2027 | Nee, hij laadt thuis | £0 |
| Belasting op spaar- en vastgoedinkomen 2 punten omhoog | april 2027 | Geen spaargeld, geen verhuur | £0 |
| Cash ISA blijft op £20.000 | 2027 | Nee, niets over om te sparen | £0 |
| Lifetime ISA, Your First Home | 2027 | Nee, we hebben al voor ons huis gewerkt | £0 |
| Electric Vehicle Excise Duty van 3p per mijl, 20.000 mijl | april 2028 | Ja | −£600, stijgend met de CPI |
| Schijven inkomstenbelasting bevroren, fiscal drag | tot april 2031 | Ja | tot −£3.544 dit jaar, −£4.112 in 2027-28 |
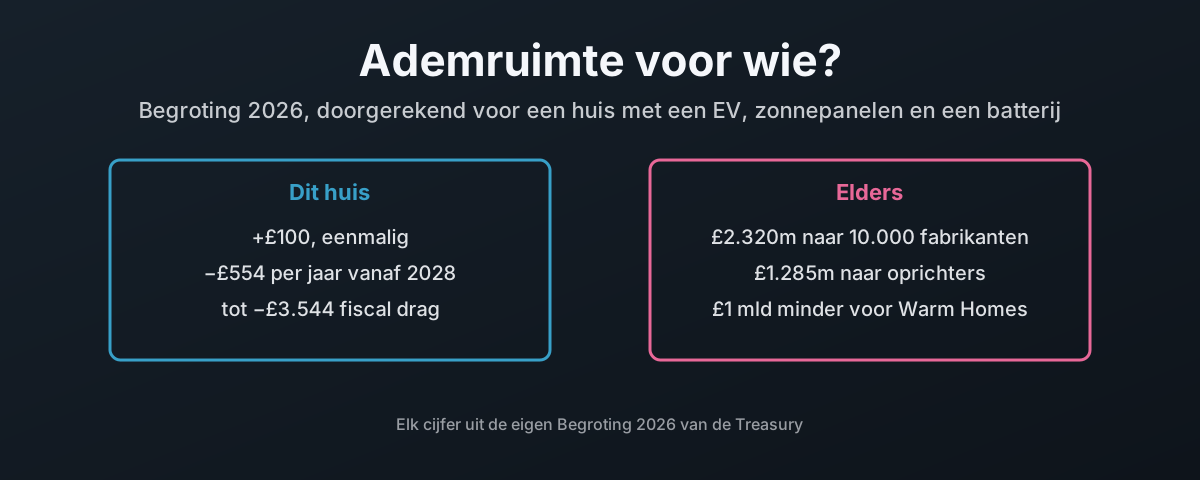
Tel het op. In 2027 gaat het huis er iets meer dan £100 op vooruit, en bijna alles daarvan is één betaling van £100. Vanaf april 2028 komen de jaarlijkse maatregelen uit op zo’n £554 per jaar slechter af, elk jaar, stijgend met de inflatie. eVED alleen neemt £50 per maand, dus de £100 is twee maanden na de start op, en hij komt niet terug. En dat is vóór de fiscal drag, die een 40%-belastingbetaler in zijn eentje tot £3.544 dit jaar kan kosten.
Een Besparing Op Gas, En Geen Op Elektriciteit
Eer wie eer toekomt. Dit is echte winst, en het gaat in tegen mijn eigen uitgangspunt.
Het vastrecht op gas is £108 per jaar voor de typische betaler, volgens het eigen cijfer van de Treasury1. Het oktoberplafond van Ofgem zet het vastrecht op gas op 29,68p per dag, wat dezelfde £108 is3. Je betaalt het of je nu veel gas stookt of bijna niets, en dat is precies verkeerd om voor een huis dat zijn gasverbruik heeft teruggedrongen.
De Begroting vraagt Ofgem het af te schaffen op huishoudelijke rekeningen, “aiming for delivery by the end of 2027 or as soon as possible after then”, waarbij leveranciers de kosten terugverdienen “through gas unit rates instead”1.
De details liggen nog niet vast, dus dit is een schatting, geen offerte. Als die £108 wordt uitgesmeerd over de 9.500 kWh van het typische huishouden van Ofgem4, komt er zo’n 1,14p bij op elke kWh. Bij 5.350 kWh betaalt dit huis daarvan ongeveer £61 terug via het kWh-tarief en houdt het op met £108 aan vaste kosten. Dat is zo’n £47 per jaar beter af bij het plafond. Het eigen tarief van dit huis rekent 28,75p per dag, £105 per jaar, en met dezelfde som komt het uit op ongeveer £46 per jaar beter af.
| Gasverbruik per jaar | Vastrecht nu | Terugverdiend via kWh-tarief | Verschil |
|---|---|---|---|
| 5.350 kWh, het verbruik van dit huis, bij het plafond | £108 | £61 | +£47 |
| 9.500 kWh, typisch volgens Ofgem | £108 | £108 | £0 |
| 14.000 kWh, een groot oud huis | £108 | £160 | −£52 |
Het omslagpunt is het typische huis. Wie minder gebruikt wint, en wie een groot tochtig huis op gas stookt verliest, wat de Treasury toegeeft als ze zegt “a number of households may be less able to make the most of the reform” en “targeted mitigation” belooft1. Als zodanig is het een eerlijke hervorming, en ze beloont de huishoudens die al hebben gesnoeid. Ik neem die £46 graag.
Dan de andere. Voor een huis met zonnepanelen en een batterij is de vaste last die ertoe doet niet die op gas. Het is het vastrecht op elektriciteit. Dit huis betaalt 56,61p per dag, tegenover 54,83p bij het oktoberplafond3, en dat is £207 per jaar, bijna twee keer zijn vastrecht op gas. Hoe meer stroom je zelf maakt en opslaat, hoe groter het deel van je elektriciteitsrekening dat die vaste last wordt, want hij wordt volledig betaald of je nu 3.000 kWh afneemt of 30. Tegen de 7p die dit huis betaalt voor stroom in het daltarief is £207 aan vastrecht de prijs van zo’n 2.950 kWh elektriciteit, betaald voordat er één kWh binnenkomt.
De 0% btw op elektriciteit doet hier ook niet veel. Btw wordt over de 7p geheven, dus het was altijd maar 0,35p per kWh. De verlenging met drie maanden is zo’n £2,50 waard op het vastrecht en 35p voor elke 100 kWh die je afneemt. Goedkope stroom in het daltarief was de besparing. De btw-verlaging is het kleingeld bovenop.
De Begroting verplaatst het niet naar het kWh-tarief. Ze belooft alleen “reform electricity standing charges”, met details “next year”1. Dus de hervorming beloont het huishouden dat zijn gas heeft teruggedrongen, en laat het huishouden dat zijn eigen elektriciteit opwekt de grootste vaste last op zijn rekening betalen, onaangeroerd.
De Waterstofheffing Is Verhuisd, Niet Verdwenen
De Begroting zet het schrappen van de Gas Shipper Obligation neer als “providing savings for businesses and households”1. Het is geen besparing. Het is dezelfde rekening, naar een ander adres gestuurd.
De Gas Shipper Obligation was een geplande heffing. Ze was nog niet begonnen. De eigen consultatie beschrijft haar als “a funding mechanism for the Hydrogen Production Business Model”5, in rekening gebracht bij gasshippers en per eenheid gas doorberekend, met de schatting van de regering voor de kosten voor het gemiddelde huishouden van “approximately £2.60 - £4.50” per jaar over 2028 tot 20376. Bij het gasverbruik van dit huis is dat ongeveer £2 per jaar.
De Begroting schrapt haar voordat ze ooit op een rekening verscheen. In de plaats daarvan: “Hydrogen Allocation Round 1 funding will be met with a £27 million uplift to DESNZ RDEL in 2027-28”, en de regering gaat toekomstige waterstofcontracten met publiek geld financieren “if the government commits to them and subject to value for money”1.
Dus de waterstof wordt nog steeds betaald. Het is £27 miljoen volgend jaar uit de algemene belastingen, en de belofte om toekomstige contracten “publicly fund” te doen heeft helemaal geen plafond. We betalen het allemaal nog steeds, via de belastingaangifte in plaats van via de meter.
En via welke van de twee je betaalt, maakt uit. Een heffing op elke eenheid gas rekent je af naar hoeveel gas je stookt, dus een huis dat zijn gas heeft teruggebracht tot warm water betaalt er heel weinig van. Algemene belastingen rekenen je af naar inkomen. Voor een 40%-belastingbetaler met weinig gas is dat verkeerd om: de £2 gaat van de gasrekening af, en een deel van de kosten komt terug tegen het hogere tarief. Wie er beter van worden, zijn de grote gasgebruikers, de grote industriële locaties voorop, want dat waren degenen die de heffing per eenheid het meest zou hebben gekost.
De samenvatting die vandaag rondgaat had nog twee dingen fout. De heffing stond nooit op iemands rekening, want ze was nog niet begonnen. En ze gaat niet naar olie- en gasbedrijven.
Dit zijn de elf projecten uit de eerste ronde, van de eigen lijst van de regering7:
| Project | Hoofdontwikkelaar | Capaciteit |
|---|---|---|
| Barrow Green Hydrogen | Carlton Power | 21,0 MW |
| Bradford Low Carbon Hydrogen | Hygen | 24,5 MW |
| Cromarty Hydrogen | Scottish Power en Storegga | 10,6 MW |
| Green Hydrogen 3 | HYRO | 10,6 MW |
| HyBont | Marubeni Europower | 5,2 MW |
| HyMarnham | JG Pears en GeoPura | 9,3 MW |
| Langage Green Hydrogen | Carlton Power | 7,0 MW |
| Tees Green Hydrogen | EDF Renewables Hydrogen | 5,2 MW |
| Trafford Green Hydrogen | Carlton Power | 10,5 MW |
| West Wales Hydrogen | MorGen Energy en Trafigura | 14,2 MW |
| Whitelee Green Hydrogen | Scottish Power | 7,1 MW |
Elk daarvan is elektrolytische waterstof, gemaakt uit elektriciteit. De ontwikkelaars zijn energiebedrijven, duurzame dochters en handelshuizen. BP, Shell en de rest van de Noordzee staan er niet op.
Waterstof Is De Verkeerde Gok
De eerste ronde werd afgesproken tegen “a weighted average strike price of £241/MWh” en gaat “over £2 billion of revenue support”7 betalen voor 125 MW productie.
Zet die uitoefenprijs om in huishoudtermen. £241 per MWh is 24,1p per kWh. Gas onder het oktoberplafond is 7,97p per kWh, inclusief btw3. Dus de waterstof wordt ingekocht voor drie keer wat een huishouden betaalt voor het gas dat ze zou vervangen, en de £2 miljard is er om het gat te dichten, omdat ze op eigen kracht niet tegen de marktprijs kon verkopen. Daar was de Gas Shipper Obligation voor. Het was een subsidie voor een brandstof die niet kan concurreren, en haar naar de algemene belastingen verplaatsen houdt de subsidie in stand en verandert alleen wie de cheque tekent.
Dus wat koopt de belastingbetaler?
Kijk nog eens naar de lijst. Elk van die projecten maakt waterstof uit elektriciteit. Het plan is dus elektriciteit te nemen, er een groot deel van te verliezen bij het omzetten van water in een gas, dat gas rond te pompen, en het te verbranden. Ondertussen komt dezelfde elektriciteit in een warmtepomp eruit als bijna drie keer zoveel warmte:
| Wat 1 kWh elektriciteit doet | Resultaat |
|---|---|
| Draait een lucht-warmtepomp, mediaan van 742 Britse woningen | 2,8 kWh warmte, 280%8 |
| Maakt in plaats daarvan waterstof om te verbranden voor warmte | heeft “five to six times more electricity” nodig voor dezelfde warmte9 |
Die cijfers komen uit het onderzoek, niet van mij. Een overzicht van 32 onafhankelijke studies vond verwarmen met waterstof minder efficiënt en duurder per eenheid warmte dan warmtepompen, en zoals bericht “makes absolutely no sense for heating homes and buildings”9. Een warmtepomp is beter dan 100% efficiënt, omdat ze warmte verplaatst in plaats van maakt. Waterstof komt daar nooit, omdat het begint bij de elektriciteit en er bij elke stap een deel van verliest.
Waterstof is dus zonde van tijd en geld, en dit land zou 100% elektrisch moeten gaan: warmtepompen en de rest van de apparatuur die meer dan een eenheid warmte uit elke eenheid stroom haalt, en EV’s op de weg. De Begroting doet het tegenovergestelde. Ze houdt de subsidie voor warmtepompen vlak, snijdt een miljard uit Warm Homes, en belooft elk toekomstig waterstofcontract dat de regering tekent met publiek geld te financieren, zonder dat er een limiet bij staat.
De Wegenbelasting Die Alles Overtreft
Nu de maatregel die dit huis echt geld kost, en de Begroting is er vrij open over waarom ze er staat. Ze noemt Electric Vehicle Excise Duty als onderdeel van “strengthening the tax base … to respond to the long-term decline in fuel duty receipts”1.
eVED werd aangekondigd bij de Begroting van 2025 en deze Begroting bevestigt het, met een hulpmiddel om je kilometrage te schatten en een optionele “eVED Connect” die je kilometerstand uit de auto leest1. Het tarief is “3 pence per mile for BEVs” en “1.5 pence per mile for PHEVs”, vanaf 1 april 2028, stijgend met de CPI vanaf 2029-3010.
Bij 20.000 mijl per jaar is dat £600. Elk jaar, geïndexeerd. De meeste van die mijlen zijn woon-werkverkeer naar een kantoor, en de belastingvrije kilometervergoedingen die de Begroting verhoogt dekken geen reizen “to and from your work, unless it’s a temporary place of work”2. Dus het woon-werkverkeer krijgt de nieuwe belasting en niets van de verlichting.
Zet dat naast de regel over de brandstofaccijns. De verlaging met 5p is nu voor de zesde keer verlengd1:
| Dezelfde Begroting, twee auto’s | Benzine of diesel | Deze EV |
|---|---|---|
| 5p accijnsverlaging en uitstel RPI-indexatie, £1.355 miljoen | krijgt het | £0 |
| eVED vanaf april 2028 | niet geheven | 3p per mijl, £600 per jaar bij 20.000 mijl |
Het huis dat deed wat de regering vroeg, is het huis waar ze nu voor de inkomsten naar teruggaat.
Helpt de accijnsverlaging mensen dan op zijn minst naar iets goedkopers? Kijk waar het vervoersgeld in Table 6.1 heen gaat1:
| Vervoersmaatregel in Table 6.1 | Kosten | Duwt mensen richting |
|---|---|---|
| 5p accijnsverlaging en uitstel RPI-indexatie | £1.355 miljoen, twee jaar | benzine en diesel |
| Belastingvrije kilometervergoeding omhoog | £230 miljoen, twee jaar | meer zakelijke mijlen rijden |
| Plafond van £2 op busritten | £230 miljoen, twee jaar, uit energiebudgetten | de bus |
| Goedkopere lokale openbare laadpalen, methode nog niet bepaald | £100 miljoen, twee jaar, daarna niets | elektrisch |
| Afschaffen van Carbon Price Support | £235 miljoen, vijf jaar vanaf 2028 | goedkopere opwekking uit fossiele brandstof |
Het lost de overstap naar goedkoper vervoer niet op. Het betaalt mensen om bij olie te blijven. Brandstofaccijns is een prijssignaal, en met diesel “exceeding £2 per litre in October 2026”1 heeft de Treasury ervoor gekozen het opnieuw af te zwakken in plaats van het geld te besteden aan de weg eruit. Het busplafond en de laadpalen krijgen samen ongeveer een kwart van wat de pomp krijgt, en het geld voor laadpalen is nog niet eens een regeling. Het is £100 miljoen om “reduce costs for local, lower-powered public chargers” vanaf voorjaar 2027, “around £150 per year” waard voor een bestuurder die op straat laadt, waarbij het Department for Transport “set out next steps in due course”. Die bestuurders hun thuistarief laten gebruiken aan een openbare laadpaal, wat het echt zou oplossen, is een taskforce “to explore” een “complex proposal that will take time to consider”1. Elke verlenging maakt de volgende moeilijker te beëindigen, en de huishoudens die olie al achter zich lieten, zijn degenen die er de belasting per mijl voor betalen.
Fiscal Drag, De Belastingverhoging Die Niemand Aankondigt
De grootste belasting voor een 40%-belastingbetaler heeft helemaal geen nieuwe aankondiging nodig, en ze kan nu al bijna zes keer zoveel kosten als eVED gaat kosten. Het is fiscal drag.
De Personal Allowance en de grens van het basistarief werden vastgezet “at their 6 April 2021 levels”, en ze worden nu vastgehouden “until 5 April 2031”11. Dat is tien jaar op £12.570 en een grens voor het hogere tarief van £50.270, terwijl de Begroting zelf zegt “consumer prices today are around 33% higher than the 2020 average”1. Elke loonsverhoging die alleen de prijzen bijhoudt, duwt meer van je inkomen in de schijf van 40%. Je loon is niets meer waard, en je betaalt er meer belasting over.
| Fiscal drag, volgens de eigen cijfers van de regering | |
|---|---|
| Schijven vastgezet op | niveau van 6 april 2021 |
| Bevroren tot | 5 april 2031, tien jaar |
| Prijzen sinds 2020 | zo’n 33% hoger |
| Extra belasting alleen uit de verlenging 2028 tot 2031 | £3.365m, £7.780m, dan £12.435m per jaar |
| Mensen die tegen 2030-31 inkomstenbelasting gaan betalen | 700.000 |
De opbrengstregel is de eigen kostenraming van de Treasury11, en ze laat de drag groeien, want elk bevroren jaar stapelt zich op het jaar ervoor.
Dus waar zouden de schijven staan als ze nooit bevroren waren? De wet zegt al hoe je dat uitrekent. Beide gaan elke april omhoog met de consumentenprijsindex “for the September before the start of a tax year”, de Personal Allowance naar boven afgerond op de volgende £1012 en de grens van het basistarief op de volgende £10013. Hier is die regel toegepast op de eigen septembercijfers van het ONS, 3,1%, 10,1%, 6,7%, 1,7%, 3,8% en 3,5%14:
| Belastingjaar | Personal Allowance, geïndexeerd | Grens hoger tarief, geïndexeerd | Bevroren op | Extra inkomstenbelasting, 40%-betaler |
|---|---|---|---|---|
| 2022-23 | £12.960 | £51.860 | £12.570 en £50.270 | £396 |
| 2023-24 | £14.270 | £57.170 | £12.570 en £50.270 | £1.720 |
| 2024-25 | £15.230 | £61.030 | £12.570 en £50.270 | £2.684 |
| 2025-26 | £15.490 | £62.090 | £12.570 en £50.270 | £2.948 |
| 2026-27 | £16.080 | £64.480 | £12.570 en £50.270 | £3.544 |
| 2027-28 | £16.650 | £66.750 | £12.570 en £50.270 | £4.112 |
De grens voor het hogere tarief zou nu £64.480 moeten zijn, niet £50.270. Dat is £14.210 aan inkomen dat nu tegen 40% wordt belast en dat de wet anders tegen 20% zou hebben belast, of helemaal niet.
De kolom met extra belasting geldt voor een 40%-belastingbetaler die boven de geïndexeerde grens en onder £100.000 verdient. Elk extra pond Personal Allowance bespaart 40p en elk extra pond in de basisschijf bespaart 20p, dus 2026-27 is £3.510 tegen 40% plus £10.700 tegen 20%. Tel de vijf jaar tot april 2027 bij elkaar op en het is £11.292, voordat er één nieuwe belasting is aangekondigd. Het gaat alleen om inkomstenbelasting, en National Insurance blijft erbuiten, want het indexeren van de bovengrens voor NI zou meer van hetzelfde inkomen tegen het tarief van 8% hebben gezet in plaats van 2%, en dat werkt de andere kant op.
Niemand staat elk jaar op om het aan te kondigen. Het is de belasting die een 40%-belastingbetaler het betrouwbaarst betaalt, en het is de belasting die deze Begroting ervoor koos met rust te laten.
En De Laagbetaalden Betalen Het Eerst
In ponden verliest de schijf van 40% het meest aan de bevriezing. Maar kijk wie het het hardst raakt. Hier is dezelfde regel toegepast op vier werkenden in 2026-27, alleen inkomstenbelasting:
| Werkende, 2026-27 | Inkomstenbelasting nu | Als de schijven waren meegegaan | Extra per jaar | Aandeel van loon |
|---|---|---|---|---|
| Deeltijd, £16.000 | £686 | £0 | £686 | 4,3% |
| Voltijd op het National Living Wage, £23.132 | £2.112 | £1.410 | £702 | 3,0% |
| £40.000 | £5.486 | £4.784 | £702 | 1,8% |
| 40%-belastingbetaler, £70.000 | £15.432 | £11.888 | £3.544 | 5,1% |
Naar de deeltijder moet je kijken. Iedereen die tussen £12.570 en £16.080 verdient, betaalt nu inkomstenbelasting over geld dat de wet met rust zou hebben gelaten, en het beleidsstuk verwacht dat de bevriezing “700,000 individuals into Income Tax by 2030 to 2031” brengt11. Een 40%-belastingbetaler kan £3.544 opvangen en mopperen. £686 van £16.000 was nooit over. En National Insurance begint bij dezelfde bevroren £12.570, dus de laagbetaalden betalen dat er nog bovenop.
Nu de kop die de Begroting je wel wil laten zien. Het National Living Wage gaat in april 2027 omhoog naar £13,21 per uur, “equivalent to an increase of £910 in the gross annual earnings of a full-time worker”1, van £12,71 nu15. In datzelfde jaar, 2027-28, haalt de bevroren Personal Allowance £816 meer inkomstenbelasting bij diezelfde werkende weg dan de wet zou hebben gedaan. De verhoging is echt. De Treasury heeft het meeste ervan al uitgegeven.
Dan de mensen die ze ervoor koos te beschermen. Vanaf april 2027 betekent een nieuwe Pension Tax Allowance dat gepensioneerden “with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament”1. Dat is een reparatie voor de bevriezing, en een eerlijke. Mag ik vragen waarom ze stopt bij gepensioneerden? Een werkende met hetzelfde inkomen, die er een volle week voor werkt, krijgt helemaal geen vrijstelling.
Hulp Bij De Rekening, Of Een Subsidie Voor Een Falende Markt?
Begin bij wat die £100 eigenlijk is. De samenvatting die vandaag rondgaat noemde het een betaling op je bankrekening. De Begroting noemt het een “£100 council tax rebate for households in bands A to D”1, uitgevoerd door gemeenten vanaf januari 2027. Hoe dan ook wordt het uitgegeven aan de energierekening.
En noch dat, noch de 0% btw verandert wat de energie kost. De rekening blijft even groot. De belastingbetaler betaalt alleen een deel ervan. Dus waar gaat een rekening heen? De eigen uitsplitsing van Ofgem van de typische rekening vanaf juli 20264:
| Waar de typische rekening heen gaat, juli tot september 2026 | Aandeel |
|---|---|
| Groothandelsenergie, inclusief contracts for difference | 45% |
| Netwerken | 25% |
| Bedrijfs-, schuld- en sectorkosten | 16% |
| Beleidskosten | 6% |
| Btw | 5% |
| Winstmarge voor de leverancier (EBIT) | 2,6% |
| Headroom en levelisation | 1,5% |
Zeven van elke tien pond gaan naar de opwekkers en de netbedrijven. Een winstmarge voor de leverancier staat in het plafond zelf geschreven. Dus de £3.685 miljoen is publiek geld, opgehaald via de algemene belastingen met hulp van een bankentoeslag, en elk pond ervan komt terecht in diezelfde private handen. Het is geen hulp met energie. Het is een subsidie aan de energiemarkt, langs je gemeentebelasting geleid zodat het op hulp lijkt.
Een subsidie waarvoor precies? Volgens de eigen verantwoording van de Treasury liggen de energieprijzen voor huishoudens 73% boven het gemiddelde van 20201, en de energieschuld van huishoudens “has almost tripled to over £5 billion”1. Een markt die sinds de Russische inval in Oekraïne zoveel huishoudschuld heeft opgebouwd, is een falende markt. Deze Begroting repareert hem niet. Ze betaalt deze winter de rekening ervoor, en ze zal die volgende winter weer moeten betalen, want er is niets aan de prijs veranderd.
Zet dat naast wat dezelfde Begroting terugvraagt van de opwekkers. De Electricity Generator Levy gaat van 45% naar 55% tot maart 2028, en Table 6.1 laat haar £95 miljoen opbrengen1. Over de komende zes jaar stopt de belastingbetaler £3.685 miljoen in de rekeningen waaruit die opwekkers worden betaald. De heffing op overwinsten haalt er £95 miljoen weer uit. Dat is bijna 39 op 1.
Dat de banken £1.475 miljoen ervan betalen via de toeslag, is het eerlijke deel, en dat zeg ik ook. Maar een subsidie die de prijs laat waar hij is, koopt niets dat blijft. De enige energiehulp die dat wel doet, is het soort in “Niets Voor Het Dak” hieronder, het soort dat een huis er minder van laat nodig hebben.
Wie Het Geld Wel Krijgt
Als dit huis het niet krijgt, wie dan wel? De eigen tabel met kostenramingen van de Begroting, Table 6.1, geeft de kosten van elke maatregel van 2026-27 tot 2031-321, dus hier hoeft niets geraden te worden. Hier zijn de grootste weggevers, opgeteld over de zes jaar.
De balk voor huishoudens ziet eruit als de grootste weggever van allemaal. In het deel hierboven staat waar dat geld echt terechtkomt.
Kijk wel even langs de roze balken.
- 10.000 fabrikanten, £2.320 miljoen. Vanaf april 2027 stelt de British Industrial Competitiveness Scheme “eligible businesses … from the indirect costs of the Renewables Obligation, Feed in Tariffs and Capacity Market schemes” vrij1, wat hun elektriciteitsrekening verlaagt “by up to 25%”. Alleen al in 2027-28 is dat £1.235 miljoen, gemiddeld zo’n £123.500 per bedrijf, tegenover £100 per huishouden. Diezelfde drie regelingen blijven op elke kWh die dit huis afneemt.
- Afvalverbranding, £1.505 miljoen. Uitstel van de koolstofprijs op het verbranden van afval. Deze heeft meer nodig dan één regel, dus ze krijgt hieronder eigen alinea’s.
- Oprichters, £1.285 miljoen. Een nieuwe Founders’ Relief: “a 10% CGT rate on up to £10 million of lifetime gains for qualifying founders of high-growth, innovative companies”1.
De regel over afvalverbranding in Table 6.1 is negen woorden lang: “Delay the inclusion of energy from waste in the ETS”1. Dit zit erachter.
| Afval verbranden en de koolstofprijs | |
|---|---|
| Het plan van 2024 | volledige opname in het UK Emissions Trading Scheme “from 2028”16 |
| Wat in rekening zou worden gebracht | alleen fossiele CO2, het plastic in wat verbrand wordt16 |
| Besloten op 27 augustus 2026 | “will not take place in 2028”, geen nieuwe datum17 |
| Verloren voor de Treasury, 2028-29 tot 2031-32 | £1.505 miljoen1 |
Elektriciteitscentrales zitten al in de regeling, met “the power sector in scope of the UK ETS”16, en tot 2028 betalen ze er Carbon Price Support bovenop, “£18/tCO2e on fossil-fuel powered electricity generation”1. Een verbrandingsoven die plastic verbrandt, betaalt er niets van, en er is geen datum voor wanneer dat wel gaat gebeuren.
Om eerlijk te zijn over wie er beter van wordt: het zijn niet alleen de exploitanten. De koolstofkosten zouden zijn “passed through to local authorities”, en de eigen recyclingorganisatie van de gemeenten verwelkomde het uitstel als “some immediate relief”17. Dat is terecht, want een gemeente heeft het plastic dat ze aangereikt krijgt niet gemaakt. Maar de eigen consultatie van de regering had daar het antwoord al op gevonden. Ze stelde voor de kosten te delen via Extended Producer Responsibility voor verpakkingen, de regeling die de bedrijven die verpakkingen op de markt brengen ervoor laat betalen, en schatte dat “between 20-30% of fossil waste by weight that is incinerated is within scope”16. Met andere woorden: laat de mensen betalen die het plastic hebben gemaakt.
In plaats daarvan betaalt niemand. De exploitanten ontlopen het, de verpakkingsproducenten ontlopen het, en de £1.505 miljoen gaat van de kant van de Treasury af. De koolstof gaat nog steeds de schoorsteen uit.
Dan de datacenters. Een nieuw Data Centre Covenant vraagt hun “their fair share of energy” te betalen. Alle datacenters worden “encouraged to meet the tests”, en alleen strategische die extra steun zoeken zijn ertoe verplicht1. In ruil daarvoor gaat een Ministerial Control Centre “accelerate time to power”, door toekomstige netcapaciteit te reserveren en “reallocating capacity released when other projects leave the connections queue”1. De grootste nieuwe elektriciteitsgebruikers van het land worden naar voren geschoven in de rij waarin iedereen anders wacht, op toetsen waartoe de meesten alleen maar worden aangemoedigd.
De oprichtersregeling slaat alleen ergens op naast wat in dezelfde tabel werd gedaan met de mensen die gewone bedrijven opbouwen.
Het Kleine Bedrijf Betaalt Voor Het Grote Idee
Er staan twee ruilen in Table 6.1, en allebei laten ze een klein bedrijf betalen.
De eerste ruil is oprichters tegen eigenaren. Business Asset Disposal Relief is de verlichting die een loodgieter, een winkel of een klein machinebedrijf gebruikt als de eigenaar verkoopt of met pensioen gaat. Ze is al 18% op verkopen vanaf 6 april 202618. Deze Begroting halveert de levenslange limiet “from £1 million to £500,000 from April 2027”, wat £1.085 miljoen oplevert1. In dezelfde tabel geeft Founders’ Relief 10% op tot £10 miljoen aan “high-growth, innovative companies” en kost £1.285 miljoen.
| Business Asset Disposal Relief | Founders’ Relief | |
|---|---|---|
| Voor wie | iedereen die een kwalificerend bedrijf verkoopt | oprichters van “high-growth, innovative companies” |
| Tarief | 18% | 10% |
| Levenslange limiet | verlaagd van £1 miljoen naar £500.000 | £10 miljoen |
| Effect over zes jaar | levert £1.085 miljoen op | kost £1.285 miljoen |
De verdediging van de Treasury is dat “three-quarters of BADR claimants will still receive relief on their entire gain”1. Dat is waar en het is ook precies het punt. Het kwart dat het verliest, zijn degenen die in een werkzaam leven iets hebben opgebouwd dat meer waard is dan een half miljoen, en hun verlichting is gegaan naar mensen wier winsten oplopen tot tien miljoen.
De tweede ruil is de winkelstraat tegen online verkopers. De verlichting van de bedrijfsbelasting voor kleine winkels, pubs en horeca is echt en welkom: 70.000 bedrijven meer die helemaal geen business rates betalen, tegen een kostprijs van £1.165 miljoen over de drie maatregelen voor rates. De Treasury zegt ronduit hoe het wordt betaald: “by ensuring businesses with significant sales online pay the VAT they owe, by requiring online marketplaces to collect it on their behalf”1. Dat levert £1.270 miljoen op.
Dus kleine bedrijven in de winkelstraat worden betaald door kleine bedrijven online. Niemand die groot is, legt er iets in.
Warm Homes Eruit, Wapens Erin
De grootste herschikking in deze Begroting staat helemaal niet op een rekening. Het is defensie.
In juni kondigde de regering £15 miljard aan voor het Defence Investment Plan tussen 2026-27 en 2029-30. Deze Begroting vindt de laatste £4,7 miljard ervan door “further reducing departmental capital budgets by 1% from 2027‑28 to 2029‑30 to raise £3 billion” en £1,7 miljard uit de kapitaalreserve van de Treasury te halen1. Het bouwbudget van elk ministerie betaalt mee.
Het aandeel van het energieministerie is het aandeel dat op een huis als het mijne landt:
| Gesneden bij het energieministerie om defensie te betalen | Bedrag |
|---|---|
| Kapitaalsubsidie Warm Homes Plan | £1 miljard |
| Waterstofprojecten | £500 miljoen |
| Afvang, gebruik en opslag van koolstof | £200 miljoen |
| Great British Energy | £200 miljoen |
Dat is de eigen lijst van de Treasury1. Met twee regels ervan heb ik geen ruzie. Waterstof en koolstofafvang zijn verspilling van publiek geld, en om de redenen in “Waterstof Is De Verkeerde Gok” hierboven is £500 miljoen en £200 miljoen eraf snijden de juiste keuze. Ze hadden helemaal geschrapt moeten worden. Koolstofafvang bestaat om fossiele brandstof nog wat langer te laten branden, en een regering die de rekeningen serieus neemt, zou die sector belasten, niet betalen om hem draaiende te houden.
De regel over Warm Homes is het tegenovergestelde. De regering zegt dat ze “remains committed to heat pump deployment” in dezelfde alinea die een miljard uit het Warm Homes Plan haalt. Ze zegt wel dat het grootste deel van de financiering van dat plan voor huishoudens met een laag inkomen en sociale huur “is protected”, en dat is eerlijk om te vermelden. Maar een huis minder energie laten nodig hebben, is de enige vorm van energiesteun die nooit volgende winter opnieuw betaald hoeft te worden, en het is precies die die werd gesneden om dit te betalen.
Als het subsidiegeld verdwijnt, zou de verplichting niet mee moeten verdwijnen. Er is al een regel voor particuliere huurwoningen in Engeland en Wales: “Private landlords of all tenancies will be required to comply with the higher standard by 1 October 2030”, een doel van EPC C19. Maar lees de details:
| Particuliere huurwoningen, de norm van 2030 | Wat de regel zegt |
|---|---|
| Deadline | 1 oktober 2030 |
| Maximaal wat een verhuurder moet uitgeven | “up to £10,000 per property”, gemiddeld £5.400 |
| Warmtepomp of zonnepanelen verplicht? | geen van beide, de tweede maatregel wordt gekozen “at the discretion of the landlord” |
Dat is een norm met een uitgavenplafond en een menukaart. Het schrappen van de Warm Homes-subsidie had moeten samengaan met het tegenovergestelde: een verplichting dat elke particuliere huurwoning in 2030 haar isolatie, warmtepomp en zonnepanelen heeft, of ze mag niet langer worden verhuurd. Verhuurders innen de huur. De huurder betaalt de energierekening. Zonder een harde eis heeft de verhuurder geen reden om geld uit te geven dat alleen iemand anders iets bespaart, en blijft de huurder zitten met de rekeningen en, via zijn belastingen, ook nog de subsidie erop.
Dan het doel. De regering gaat uiteenzetten “how we will meet our NATO commitment of spending 3.5% of GDP on defence by 2035, with a target date for 3% in 2030”1. Daarbovenop gaan het National Wealth Fund en de British Business Bank “deploy up to £5 billion over the next four years into defence, dual use and other sectors”1, en UK Export Finance krijgt meer capaciteit “to support UK defence exports”1.
Een deel hiervan steun ik, en dat zeg ik ronduit. Rusland viel Oekraïne binnen. De oorlog van Poetin is de oorzaak, en Oekraïne dat zichzelf verdedigt is juist. De extra £500 miljoen voor de luchtverdediging van Oekraïne deze winter1 is geld dat ik niet misgun.
Maar kijk naar wie het geld echt krijgt. Dit zijn de eigen erkende statistieken van het Ministry of Defence voor 2025/2620:
| Uitgaven van het MoD bij de industrie, 2025/26 | Cijfer |
|---|---|
| Betaald aan de industrie, Brits en buitenlands | £43,4 miljard |
| Aandeel naar slechts tien leveranciers | 40% |
| BAE Systems alleen | iets meer dan £7,3 miljard, 16,5% |
| Hoogste aandeel van één leverancier sinds | 2007/08 |
| Betaald via contracten zonder concurrentie | 47%, £20,5 miljard |
Dus betalen we allemaal belasting aan wapenbedrijven? Ja, volgens de eigen telling van het MoD. En bijna de helft ervan wordt uitgegeven zonder aanbesteding.
En een deel ervan verlaat het land gewoon. Hier zijn die tien leveranciers uit de eigen datatabel van het MoD, met waar elk gevestigd is21:
| De tien grootste leveranciers van het MoD, 2025/26 | £ miljoen | Brits? |
|---|---|---|
| BAE Systems PLC | 7.258 | Ja |
| Babcock International Group PLC | 3.288 | Ja |
| Rolls-Royce Holdings PLC | 1.562 | Ja |
| QinetiQ Group PLC | 1.114 | Ja |
| Airbus Group SE | 834 | Nee, Europees, geregistreerd in Nederland |
| Leonardo SpA | 778 | Nee, Italië |
| Thales | 736 | Nee, Frankrijk |
| Serco Group PLC | 726 | Ja |
| Leidos Holdings Inc. | 646 | Nee, Verenigde Staten |
| The Boeing Company | 597 | Nee, Verenigde Staten |
De helft van de top tien is buitenlands, en samen kregen ze £3.591 miljoen, een vijfde van wat de tien werd betaald. Het stopt niet bij de top tien. Verderop in dezelfde tabel staan de eigen industriële houdstermaatschappij van de Spaanse staat, Sociedad Estatal de Participaciones Industriales, met £389 miljoen, en het agentschap voor staatsdeelnemingen van de Franse staat, de Agence des participations de l’État, met £300 miljoen21. Dat is Brits defensiegeld dat rechtstreeks naar twee buitenlandse regeringen gaat.
En de twee grootste Britse namen op die lijst? Het is de moeite waard om te vragen wat ze ermee doen. Hier zijn hun eigen jaarrekeningen:
| Uit hun eigen jaarrekeningen | BAE Systems, 2025 | Babcock, jaar tot maart 2026 |
|---|---|---|
| Betaald door het MoD, 2025/2621 | £7.258m | £3.288m |
| Onderzoek en ontwikkeling | £407m zelf gefinancierd22 | £203,3m als kosten geboekt23 |
| Uitgekeerd dividend | £1.027m | £36,7m |
| Inkoop eigen aandelen | £502m | £155,3m |
| Teruggegeven aan aandeelhouders | £1.529m | £192,0m |
BAE gaf in één jaar £1.529 miljoen terug aan zijn aandeelhouders, bijna vier keer de £407 miljoen die het in zijn eigen onderzoek stak. Het nam ook £29 miljoen aan belastingkredieten voor onderzoek en ontwikkeling22, de belastingbetaler die weer bijlegt. Het MoD betaalde het £7,3 miljard in een jaar, en de aandeelhouders haalden er £1,5 miljard uit.
Babcock is andersom, en eerlijk is eerlijk. Het gaf meer uit aan onderzoek dan het teruggaf. Het haalt ook 63,5% van zijn wereldwijde omzet bij het MoD20, wat het een bedrijf maakt dat de belastingbetaler feitelijk in leven houdt. Een bedrijf dat zo afhankelijk is van publiek geld, zou moeten worden geleid voor het publiek dat het betaalt.
Dan is er het geld dat nooit een aannemer raakt. Het MoD sluisde £744 miljoen door Foreign Military Sales, “a mechanism used to purchase equipment from the US Government”, betaald bovenop de £43,4 miljard, en £469 miljoen daarvan was voor Boeing20. Dat is ons belastinggeld dat in het wapenprogramma van een andere regering gaat, en naar mijn mening financiert het precies de wereldwijde instabiliteit waarvan ons vervolgens wordt verteld dat we meer moeten uitgeven om ons ertegen te verdedigen. Het eigen nieuwe Multilateral Defence Mechanism van de Begroting is gebouwd voor “joint procurement across partners”1, wat meer bestellingen in het buitenland betekent, niet minder.
Mijn standpunt is simpel. Geen enkel pond Brits defensiegeld zou naar een buitenlandse aannemer moeten gaan. Als dit land 3,5% van alles wat het verdient aan defensie gaat uitgeven, zou elk pond daarvan hier vaardigheden, fabrieken en banen moeten opbouwen, en hier belasting moeten betalen. Bouw het hier of koop het niet.
Mag ik vragen waarom het MoD het niet eens telt? De eigen statistieken geven het totaal dat is betaald aan “UK and foreign owned organisations” als één cijfer, zonder uitsplitsing tussen de twee20. Je kunt een getal dat niemand publiceert niet omlaag brengen.
Wat er volledig ontbreekt, is enige moeite om de uitgaven omlaag te brengen. Ik doorzocht alle 162 pagina’s:
| Woord in Budget 2026 | Aantal keer |
|---|---|
| defence | meer dan 120 |
| diplomacy | 0 |
| ceasefire | 0 |
| de-escalation | 0 |
Er is een heel hoofdstuk over het laten groeien van de defensie-industrie, het privaat financieren ervan en er meer van exporteren, en geen enkele regel over het verminderen van de behoefte eraan. Een wapenwedloop die niemand probeert te stoppen, heeft één groep winnaars, en die staan in de leverancierstabellen van het MoD, niet in een keuken in Engeland.
Niets Voor Het Dak
De goedkoopste kWh is die een huis nooit hoeft te kopen. Isolatie op zolder en zonnepanelen op het dak blijven elke winter terugbetalen, lang nadat een betaling van £100 is uitgegeven. Dus wat doet een Begroting die is verkocht met het omlaag brengen van rekeningen daarvoor?
Ze verhoogt de btw.
Het installeren van energiebesparende materialen in een woning valt onder het nultarief “from 1 May 2023 to 31 March 2027”, en de lijst omvat isolatie, zonnepanelen, batterijen en warmtepompen24. Deze Begroting laat dat aflopen. Paragraaf 6.215 heet “Revert to reduced rate on energy saving materials (ESMs) as planned”, en vanaf 1 april 2027 is het weer 5%, met warmtebatterijen aan de lijst toegevoegd als enige wijziging1. Op een klus van £10.000 voor zonnepanelen en een batterij is dat £500 meer.
Dus in hetzelfde document gaat de btw af van de elektriciteit die je koopt en weer op de spullen die ervoor zorgen dat je die niet hoeft te kopen.
Tel dan de woorden. In 162 pagina’s komt “insulation” nul keer voor. “Rooftop” en “solar panel” komen nul keer voor. Warmtepompen krijgen twee vermeldingen, en allebei staan ze in de alinea die £1 miljard uit het Warm Homes Plan haalt om defensie te betalen1.
En de subsidie voor warmtepompen zelf? De Boiler Upgrade Scheme betaalt “£7,500 towards an air source heat pump”25, en de Begroting gaat “maintain the Boiler Upgrade Scheme at current funding levels of £400 million in 2027‑28 and rising broadly in line with inflation thereafter”1. Niet gesneden dus, maar ook niet gegroeid. £400 miljoen tegen £7.500 per stuk is hooguit zo’n 53.000 warmtepompen per jaar. De Treasury telt ongeveer 29 miljoen huishoudens in het VK1. In dat tempo duurt het meer dan 500 jaar om ze allemaal te bereiken.
| Energiegeld in de Begroting 2026 | Cijfer over zes jaar | Wat er na de winter over is |
|---|---|---|
| £100-betaling en 0% btw op elektriciteit | £3.685 miljoen uitgegeven | niets, het is op |
| Kapitaalsubsidie Warm Homes Plan | £1 miljard gesneden | minder geïsoleerde woningen |
| Btw op isolatie, zonnepanelen en batterijen | 0% terug naar 5% | duurder om het zelf te doen |
Omdat ik mijn eigen spullen heb betaald, zie ik precies wat er ontbreekt. Als een regering de rekeningen voorgoed omlaag wilde, zou ze elke woning isoleren die het nodig heeft en zonnepanelen leggen op elk dak dat ze kan dragen, te beginnen met elk nieuw huis dat vanaf nu wordt gebouwd. Doe dat één keer, goed, en de hulp hoeft volgende winter nooit opnieuw te worden gekocht. Deze Begroting betaalt voor de winter en belast de oplossing.
Nee, Je Eigen Spullen Verkopen Op eBay Wordt Niet Belast
Veel mensen hebben de regel voor online marktplaatsen gelezen als het einde van je oude spullen verkopen op eBay of Vinted zonder btw-aanslag. Dat is het niet, en de Begroting zegt dat met zoveel woorden.
Vanaf oktober 2027 innen platforms btw “on sales by UK VAT-registered businesses and any other UK business with a minimum annual sales threshold per platform of £90,000”. De regels “will not apply to non-business (i.e. personal) sales, second-hand goods, or business-to-business transactions”1.
De verwarring komt van drie verschillende drempels die worden aangehaald alsof ze één regel zijn:
| Regel | Drempel | Wat het betekent |
|---|---|---|
| Nieuwe btw-inning door platforms | een bedrijf dat £90.000 per jaar op één platform verkoopt | het platform int btw die het bedrijf al verschuldigd was |
| Melding door platforms aan HMRC, sinds 2024 | 30 verkopen, of zo’n £1.700, in een jaar | het platform meldt je. Het is geen belasting |
| Handel of niet | de negen “badges of trade” van HMRC | bepaalt of je überhaupt belasting verschuldigd bent |
Over de melding is HMRC duidelijk: “A platform reporting your details to HMRC does not automatically mean you owe tax”26. Platforms melden je niet als je “make fewer than 30 sales of goods in a calendar year” en “receive less than 2,000 euros (about £1,700)”26. En van de eigen persdienst: “if you are not trading and just occasionally sell unwanted items online – there is no tax due”27.
Dus wat is een verkoper met veel volume? Er is geen aantal artikelen. Of je handel drijft, wordt bepaald door de badges of trade van HMRC, waaronder “profit-seeking motive”, “the number of transactions”, “the nature of the asset” en “changes to the asset”, en HMRC zegt zelf “the presence or absence of a particular badge is unlikely, by itself, to provide a conclusive answer”28. De zolder leegruimen is geen handel, ook niet als het om meer dan 30 artikelen of meer dan £1.700 gaat en je gemeld wordt. Voorraad kopen om met winst door te verkopen is het wel.
Let op wat die meldtoets eigenlijk is. Het is minder dan 30 verkopen en onder zo’n £1.700, dus over een van beide gaan zorgt dat je gemeld wordt. Verkoop je oude auto op eBay voor meer dan £1.700 en die ene verkoop is genoeg. Raak niet in paniek als dat gebeurt. Gemeld worden is geen belastingaanslag, en HMRC noemt Capital Gains Tax verschuldigd op “most personal possessions worth £6,000 or more, apart from your car”29. Een auto die je zelf gebruikte, valt erbuiten.
Maar de melding gaat over jou, niet over de auto, en dat de auto is vrijgesteld maakt niet alles wat je dat jaar verder verkocht ook vrijgesteld. Elke andere verkoop wordt op zichzelf beoordeeld, precies zoals altijd. Je eigen ongewenste spullen zijn nog steeds geen handel, en één bezitting onder £6.000 valt buiten Capital Gains Tax29. Alles wat je kocht om met winst door te verkopen is wel handel, en zodra je gemeld bent, heeft HMRC je verkopen voor zich liggen. Als een deel ervan handel is, is de eerste £1.000 per jaar belastingvrij, oplopend tot £3.000 vanaf 6 april 2027 onder deze Begroting1. Houd dus bij wat elk ding was: van jezelf, of gekocht om te verkopen.
En voor de zolder is de melding zelf de verspilling. Iemand die zijn eigen huis opruimt, krijgt zijn gegevens naar HMRC gestuurd, het platform betaalt om de melding samen te stellen en HMRC betaalt om haar te verwerken, en op persoonlijke verkopen haalt het niets op, want er is niets verschuldigd. Dat is pure kostenpost, en die komt evengoed op jouw belastingrekening terecht.
Dus de paniek over deze Begroting was niks. De zorg over de volgende is dat niet. De machinerie is nu gebouwd. Platforms melden verkopers sinds 2024 aan HMRC, en vanaf oktober 2027 innen ze btw aan de bron voor zakelijke verkopers. De vrijstelling voor persoonlijke verkopen is een regel in een Begroting, en een regel in een Begroting kan in de volgende worden geschrapt zonder dat er iets nieuws gebouwd hoeft te worden. Als de leiding eenmaal ligt, is haar breder maken een wijziging van één regel. Ik zou er niet op wedden dat de vrijstelling blijft bestaan alleen omdat ze er vandaag is.
Wat er echt in die regel van deze Begroting zit, is de ruil hierboven.
Ademruimte Is Iets Waarvoor Je Betaalt
Ademruimte is een mooie term voor een Begroting. Het klinkt als verlichting. Lees de kostenramingen en het is beter te omschrijven als een reeks besluiten over wie zijn adem moet inhouden.
Het huis dat ik hier heb doorgerekend, deed de dingen die dit land zegt te willen. Het ging elektrisch. Het maakt en slaat zijn eigen stroom op. Het heeft gas zo goed als opgegeven. Zijn 20.000 mijl per jaar lopen op elektriciteit, veel ervan van het eigen dak, en hebben niets van de pomp nodig.
Dat is zelfredzaamheid, en de beloning is een belasting per mijl en een bevroren schijf, met £100 om het de eerste winter te verzachten. De Begroting is op plekken redelijk. Het is eerlijk dat banken een deel van de energiebetaling financieren, en eerlijk dat de kleine gasgebruiker ophoudt met een vaste last betalen voor gas dat hij nauwelijks gebruikt. Maar het patroon eronder is duidelijk genoeg. Hulp gaat naar waar de rekening het hardst schreeuwt: de grote industriële gebruiker, de oprichter met tien miljoen aan winst, het datacenter dat morgen het net nodig heeft, het wapenbedrijf met een contract waarop niemand anders mocht bieden. Het stille huishouden dat zijn zaakjes op orde bracht, is waar de inkomsten vandaan komen, juist omdat het niet klaagt en niet kan verhuizen.
En je betaalt meer dan één keer voor die ademruimte. Je betaalt via je belasting voor de subsidie op de rekening, je betaalt de rekening, en volgende winter betaal je ze allebei weer, want niets in deze Begroting is gericht op waarom de rekening hoog is. Hetzelfde geldt voor de accijnsverlaging, opnieuw verlengd omdat de olie die ze overeind houdt nooit is vervangen, en voor waterstofcontracten die elk jaar betaald moeten worden omdat de brandstof niet op eigen benen kan staan. Een oplossing betaal je één keer. Een subsidie betaal je elk jaar, door dezelfde mensen, zolang de oorzaak blijft waar ze is. Dat is de keuze die deze Begroting maakt, regel na regel: nog een winter de adem inhouden in plaats van de luchtweg vrij te maken.
De reden dat de oorzaak nooit wordt aangepakt, is dat de kosten nooit terechtkomen bij de mensen die haar zouden kunnen aanpakken. Deze Begroting legt de last niet bij degenen die van de subsidies profiteren, dus hebben ze geen reden om iets te veranderen. De verhuurder die een huis niet op niveau wil brengen, blijft de huur innen terwijl de huurder de rekening betaalt en de belastingbetaler de subsidie erop. De oliemaatschappijen hebben geen reden om geld in schone technologie te steken zolang de Treasury hun product aan de pomp goedkoop houdt. En de gassector gaat door met hetzelfde verspillende model, één keer verbranden en meer kopen, terwijl de leidingen die al in de grond liggen het begin zouden kunnen zijn van stadsverwarming die warmte verplaatst in plaats van brandstof. Niemand doet het dure, verstandige ding zolang iemand anders hem betaalt om door te gaan met het goedkope, verspillende. En elke ruil in deze Begroting loopt dezelfde kant op. De regering zorgt dat de grote bedrijven er goed uitspringen, en de kleine man betaalt.
Ik weet wat deze Begroting dit huis kost, en ik zie waarvoor ze op de voorkant van het document geprijsd staat. Het is niet hetzelfde getal. Dat verschil is de reden om de kostenramingen zelf te lezen in plaats van de toespraak, want niemand die de toespraak schreef, gaat ze voor jou lezen.
HM Treasury — Budget 2026: Breathing Space for Today, Fresh Hope for the Future — het begrotingsrapport dat op 28 oktober 2026 aan het parlement werd voorgelegd. Energiemaatregelen paragrafen 3.2 tot 3.9 en Box 3.A, brandstof, kilometervergoeding en laden van EV’s 3.12 tot 3.16, eVED 1.30 en 2.38, BADR 2.53, BICS 4.24 en 6.31, de Gas Shipper Obligation 4.22 en 6.27, datacenters 4.137 en 4.138, het Warm Homes Plan en de Boiler Upgrade Scheme 4.36, defensie 2.5, 2.6, 5.28 tot 5.36 inclusief het Multilateral Defence Mechanism op 5.30 en 6.134 tot 6.141, energiebesparende materialen 6.215, Founders’ Relief 6.257, de Trading Allowance 6.254, online marktplaatsen 6.154, het National Living Wage 3.18, de Pension Tax Allowance 3.19 en 6.182, Carbon Price Support 4.25, kostenramingen Table 6.1. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — Claim tax relief for your job expenses: vehicles you use for work — “This does not include travelling to and from your work, unless it’s a temporary place of work.” ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — vastrecht gas 29,68p per dag en kWh-tarief 7,97p/kWh inclusief 5% btw; elektriciteit zonder btw van 1 oktober 2026 tot 31 maart 2027. ↩︎ ↩︎ ↩︎
Ofgem — Summary of changes to the energy price cap, 1 July to 30 September 2026, revised TDCV — typisch huishoudelijk verbruik vanaf 1 juli 2026: “2,500 kWh of electricity, 9,500 kWh of gas”. ↩︎ ↩︎
DESNZ — Funding mechanism for the Hydrogen Production Business Model: proposed design of the Gas Shipper Obligation — de consultatie, januari tot april 2025. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — “approximately £2.60 - £4.50” per jaar op de gemiddelde huishoudelijke gasrekening over 2028 tot 2037, bij een volumetrisch ontwerp, in prijzen van 2023. ↩︎
DESNZ — Hydrogen Production Business Model / Net Zero Hydrogen Fund: HAR1 successful projects — de elf projecten, hun ontwikkelaars en capaciteit, de gewogen gemiddelde uitoefenprijs van £241/MWh en “over £2 billion of revenue support”. ↩︎ ↩︎
Energy Systems Catapult — Heat pumps shown to be three times more efficient than gas boilers — de door de overheid gefinancierde Electrification of Heat-proef, 742 warmtepompen geïnstalleerd: “The median SPF observed in ASHP systems … was 2.80 (280%)”. ↩︎
Jan Rosenow, “Is heating homes with hydrogen all but a pipe dream? An evidence review”, Joule, 2022 — 32 onafhankelijke studies; citaten zoals bericht door IEEE Spectrum, 4 oktober 2022. ↩︎ ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — beleidsstuk, 13 juli 2026: 3p per mijl voor batterij- en waterstofauto’s, 1,5p voor plug-inhybrides, vanaf 1 april 2028. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — beleidsstuk bij de Begroting van 2025: schijven vastgezet “at their 6 April 2021 levels”, vastgehouden “until 5 April 2031”, 700.000 mensen die tegen 2030-31 inkomstenbelasting gaan betalen, en de opbrengst van de verlenging voor de schatkist. ↩︎ ↩︎ ↩︎
Income Tax Act 2007, section 57 — de Personal Allowance wordt geïndexeerd met “the consumer prices index for the September before the start of a tax year” en afgerond “up to the nearest amount which is a multiple of £10”. ↩︎
Income Tax Act 2007, section 21 — de grens van het basistarief wordt op dezelfde manier geïndexeerd en afgerond “up to the nearest amount which is a multiple of £100”. ↩︎
ONS — CPI annual rate, all items, series D7G7 — september 2021 3,1%, 2022 10,1%, 2023 6,7%, 2024 1,7%, 2025 3,8%, 2026 3,5%. ↩︎
GOV.UK — National Minimum Wage and National Living Wage rates — £12,71 per uur voor werkenden van 21 jaar en ouder vanaf 1 april 2026. ↩︎
UK ETS Authority — UK Emissions Trading Scheme scope expansion: waste, consultation, 2024 — opname van afvalverbranding met energieterugwinning en verbranding “from 2028”, alleen fossiele CO2, en kostendeling via Extended Producer Responsibility voor verpakkingen. ↩︎ ↩︎ ↩︎ ↩︎
LARAC — UK ETS will not be extended to waste incineration in 2028 — 27 augustus 2026, de recyclingvereniging van de gemeenten over het uitstel; zie ook LocalGov, 27 augustus 2026. ↩︎ ↩︎
GOV.UK — Business Asset Disposal Relief — “18% on all gains on qualifying assets disposed of from 6 April 2026”. ↩︎
DESNZ — Improving the energy performance of privately rented homes: government response — bijgewerkt 21 januari 2026: naleving “by 1 October 2030”, verhuurders moeten “invest up to £10,000 per property”, gemiddeld £5.400, de tweede maatregel “at the discretion of the landlord”. ↩︎
Ministry of Defence — MOD trade, industry and contracts 2026 — erkende officiële statistieken, 1 oktober 2026: £43,4 miljard bij de industrie in 2025/26, 40% bij tien leveranciers, BAE Systems 16,5%, betalingen zonder concurrentie 47% (£20,5 miljard); Foreign Military Sales £744 miljoen, waarvan £469 miljoen Boeing; geen uitsplitsing van de uitgaven naar Brits en buitenlands eigendom; de MoD-betalingen aan Babcock gelijk aan 63,5% van zijn wereldwijde omzet. ↩︎ ↩︎ ↩︎ ↩︎
Ministry of Defence — Data tables relating to MOD trade, industry and contracts 2026 — Table 4a, houdstermaatschappijen uit de private sector die in 2025/26 £50 miljoen of meer kregen. Landen zijn waar elke houdstermaatschappij haar hoofdkantoor heeft of geregistreerd is. ↩︎ ↩︎ ↩︎
BAE Systems — Preliminary results announcement 2025 — 18 februari 2026: zelf gefinancierde R&D “£407m”, “dividends increased to £1,027m”, inkoop eigen aandelen “at a cost of £502m”, “the Group returned £1,529m to shareholders”, belastingkredieten voor onderzoek en ontwikkeling £29m. ↩︎ ↩︎
Babcock International — Annual Report and Financial Statements 2026 — jaar tot 31 maart 2026: “Total research and development costs expensed in the period was £203.3 million”, “£36.7 million dividends paid” en “£155.3 million purchase of own shares”. ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — “A zero rate applies to the installation of certain specified energy-saving materials from 1 May 2023 to 31 March 2027”, voor isolatie, zonnepanelen, batterijen en warmtepompen. ↩︎
GOV.UK — Boiler Upgrade Scheme: what you can get — £7.500 voor een lucht- of bodemwarmtepomp, £5.000 voor een biomassaketel. ↩︎
HMRC — Selling goods or services on a digital platform — de meldingsdrempels van 30 verkopen en €2.000, en dat een melding “does not automatically mean you owe tax”. ↩︎ ↩︎
HMRC — No tax changes for online sellers — persbericht, 4 december 2024. ↩︎
HMRC Business Income Manual — BIM20205, the badges of trade — de negen badges, en dat geen enkele op zichzelf doorslaggevend is. ↩︎
GOV.UK — Capital Gains Tax: what you pay it on — belastbare bezittingen omvatten “most personal possessions worth £6,000 or more, apart from your car”. ↩︎ ↩︎