Lo stesso Budget, un’altra cucina
Il Budget 2026 è stato venduto come «breathing space», un po’ di respiro1. Questo articolo lo legge per una sola famiglia e nient’altro. C’è un pezzo gemello, Breathing Space For Whom?, su cosa fa alle grandi aziende e alle tasse che ci stanno dietro.
Una coppia, tutti e due di 67 anni o più e oltre l’età della pensione statale, che vive solo della nuova pensione statale piena. Sono £241,30 a settimana a testa2, £25.095 l’anno in due. Si scaldano a gas, 13.375 kWh l’anno, perché è quello che consuma una casa normale con una caldaia a gas. Hanno un’auto a benzina, 4.000 miglia l’anno. Council tax dalla fascia A alla D, in Inghilterra. Nessun reddito da risparmi, nessuna pensione privata, nessun affitto.
Sia chiaro che reddito è. La pensione statale è una prestazione, e l’HMRC la mette tra le prestazioni statali su cui si paga l’imposta sul reddito3. Loro non pagano niente, per un solo motivo. L’imposta sul reddito si calcola persona per persona, quindi ognuno ha la propria Personal Allowance di £12.5704, e la nuova pensione statale piena è di £12.547,60 l’anno2. Senza altri redditi, ogni pensione resta £22,40 sotto la soglia. E la pensione non è nemmeno un salvadanaio in cui hanno messo da parte e che li stava aspettando. La descrizione del governo stesso è che è «unfunded», a ripartizione, «Pay As You Go», e che «State Pension payments paid to current pensioners are financed from National Insurance contributions paid by current workers»5. Loro hanno pagato per i pensionati prima di loro, e chi lavora oggi paga per loro. Ogni modifica che questo Budget le fa è una decisione su quanto un gruppo di persone paga a un altro.
La domanda è: un Budget venduto come «respiro» gliene dà un po’? Un po’, una volta. Poi comincia a riprenderselo, e il cambiamento più grande al loro reddito arriva solo nel 2030.
Il registro per una coppia di pensionati
Ogni misura per le famiglie del Budget che li tocca, dal documento stesso del Tesoro:
| Misura | Quando | Vale per loro? | Valore annuo |
|---|---|---|---|
| Household Energy Payment di £100, fasce dalla A alla D | gennaio 2027 | Sì | +£100, una volta |
| IVA allo 0% sull’elettricità, prorogata di tre mesi | da aprile a luglio 2027 | Sì, 2.500 kWh a 28p, nessuna tariffa notturna per auto elettrica | circa +£11, una volta |
| Taglio di 5p dell’accisa sul carburante prorogato di sei mesi | fino a luglio 2027 | Sì, auto a benzina | circa +£12, una volta |
| Quota fissa del gas spostata nel prezzo unitario | fine 2027, o dopo | Sì, e chi consuma molto ci perde | −£44 |
| Gas Shipper Obligation spostata sulla fiscalità generale | prevista per il 2028 | Sì, e ogni pensione è sotto la soglia esente | circa +£5 |
| Quota fissa dell’elettricità, 54,83p al giorno al tetto, £200 l’anno | «details next year» | Resta com’è | £0 |
| Tetto di £2 sul biglietto dell’autobus | 2027 | No, viaggiano già gratis | £0 |
| Pension Credit | No, il loro reddito è troppo alto | £0 | |
| Winter Fuel Payment, £100 a testa | invariato | Sì, ma non è nuovo | £0 di differenza |
| Imposta sul reddito | fino ad aprile 2030 | Nessuna, £22,40 sotto la soglia a testa | £0 |
| Triple Lock corretto | aprile 2030 | Sì | aumenti più bassi dal 2030 |
L’elettricità la comprano tutta a tariffa piena. Senza auto elettrica non c’è nessuna tariffa notturna conveniente, quindi ognuno dei 2.500 kWh tipici di Ofgem6 costa circa 28p. Sono £700 l’anno di consumi e £200 di quota fissa, e il 5% di IVA su £900 per tre mesi fa circa £11.
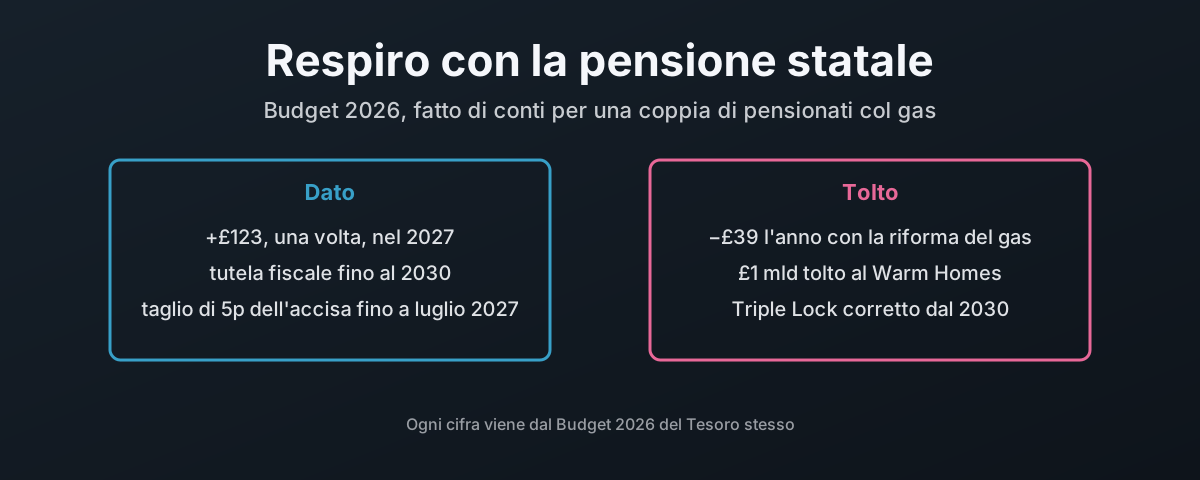
Facciamo la somma. Nel 2027 la coppia sta circa £123 meglio, quasi tutto grazie al pagamento di £100. Quando arriva la riforma del gas stanno circa £39 l’anno peggio, ogni anno. I £123 spariscono in poco più di tre anni.
Le una tantum sono finite entro la prima primavera. Quello che resta è la riforma del gas, e va nella direzione sbagliata.
La riforma del gas funziona al contrario per loro
Spostare la quota fissa del gas nel prezzo unitario aiuta una casa che usa poco gas. Danneggia quella che ne usa tanto, e questa coppia ne usa tanto.
La quota fissa del gas è di £108 l’anno per il cliente tipico1, 29,68p al giorno al tetto di ottobre7. Il Budget chiede a Ofgem di recuperarla «through gas unit rates instead»1. Spalmata sui 9.500 kWh tipici di Ofgem6, aggiunge circa 1,14p a ogni kWh.
| Gas usato in un anno | Quota fissa oggi | Ripagata col prezzo unitario | Differenza |
|---|---|---|---|
| 9.500 kWh, tipico Ofgem | £108 | £108 | £0 |
| 13.375 kWh, questa coppia | £108 | £153 | −£44 |
Una coppia che scalda bene la casa paga £44 in più l’anno. È esattamente quello che una coppia di pensionati dovrebbe fare d’inverno. Il Tesoro lo sa. Scrive che «a number of households may be less able to make the most of the reform» e promette una «targeted mitigation»1. Non dice cos’è questa mitigazione, chi la riceve, né quando.
Quindi a chi la riforma costa viene detto che l’aiuto arriva, senza dettagli. A chi la riforma conviene, come me, il vantaggio arriva da solo.
Il prelievo sull’idrogeno, al contrario
La Gas Shipper Obligation era un prelievo previsto sulle bollette del gas per pagare l’idrogeno. Il Budget lo cancella e paga l’idrogeno con la fiscalità generale1. Per una famiglia con uno stipendio, il conto si sposta solo dal contatore alla busta paga.
Per questa coppia è un vero guadagno, e bisogna riconoscerlo. Un prelievo su ogni unità di gas li avrebbe fatti pagare in base a quanto gas bruciano, e ne bruciano tanto. La stima del governo stesso era «approximately £2.60 - £4.50» l’anno sulla bolletta media del gas domestico8, che con il loro consumo fa circa £5. Con la sola pensione statale piena non pagano nessuna imposta sul reddito, quindi la versione a carico della fiscalità generale non costa loro niente in modo diretto. Pagano comunque l’IVA e tutte le altre tasse che la finanziano, ma molto meno di quanto avrebbero pagato al contatore.
Questo non rende l’idrogeno una scommessa migliore. Vuol dire che il costo si è spostato dalla famiglia che brucia gas alla famiglia che prende uno stipendio.
L’auto a benzina ha il taglio, e continua a pagare a miglio
L’auto a benzina qualcosa la ottiene. Il taglio di 5p dell’accisa sul carburante, che doveva finire a gennaio, è prorogato «by a further six months to 1 July 2027»1.
| Proroga dell’accisa, auto a benzina | Valore |
|---|---|
| Miglia l’anno | 4.000 |
| Consumo, una normale utilitaria a benzina | 45 mpg, ipotizzato |
| Litri l’anno | circa 404 |
| Litri nei sei mesi in più | circa 202 |
| Prezzo alla pompa oggi, benzina | £1,97 al litro |
| Spesa di carburante l’anno | circa £796 |
| Taglio di 5p più l’IVA che ci si paga sopra | 6p al litro, circa il 3% del prezzo alla pompa |
| Risparmio da questo Budget | circa £12, una volta |
Quindi su una spesa di carburante di circa £796 l’anno, a £1,97 al litro, la proroga vale £12. Anche con il taglio, quasi £800 l’anno finiscono nel serbatoio.
E una tassa a miglio la pagano già. Si chiama accisa sul carburante. La benzina paga 52,95p al litro9, e sull’accisa si paga anche l’IVA. A 45 mpg fa:
| Tassa a miglio | Auto a benzina, accisa | Auto elettrica, eVED da aprile 2028 |
|---|---|---|
| Per miglio | circa 5,3p, 6,4p con IVA | 3p10 |
| Su 4.000 miglia | circa £214, £257 con IVA | £120 |
Quindi la nuova Electric Vehicle Excise Duty non è una tassa a miglio che arriva per la prima volta. Chi guida a benzina ne paga una a ogni pieno da quando esiste l’accisa sul carburante, e a circa il doppio della tariffa eVED. Il taglio di 5p del Budget la riduce per sei mesi. Non la ferma.
Tenere la gente legata al petrolio è una cattiva politica, e l’ho già detto. Per questa famiglia resta comunque un beneficio piccolo e reale.
Troppo per il Pension Credit, non abbastanza per tutto il resto
Ecco quella che in nessuna bolletta si vede. Il Pension Credit porta il reddito di una coppia fino a «£363.25 if you have a partner»11. Questa coppia ha £482,60 a settimana in due. Sono £119,35 a settimana sopra, quindi non possono chiederlo, e non ricevono niente di quello che ne dipende.
| Reddito settimanale della coppia | Importo |
|---|---|
| Nuova pensione statale piena, per due | £482,60 |
| Il Pension Credit porta una coppia fino a | £363,25 |
| Sopra la soglia di | £119,35 |
Troppo benestanti per l’aiuto pensato per i pensionati più poveri. Sempre con un reddito fisso. E quel reddito deve coprire una bolletta del gas che il Budget ha appena fatto salire. Il Winter Fuel Payment li raggiunge, «£100 if you and the person you live with were both born between 28 September 1946 and 27 June 1960»12, £200 in due. Questo Budget non lo cambia.
Non gli serve nemmeno il tetto di £2 sul biglietto dell’autobus. L’età per l’abbonamento gratuito dipende da dove vivi13:
| Dove | Autobus gratis da |
|---|---|
| Scozia, Galles, Irlanda del Nord | 60 |
| Londra, solo dentro Londra | 60 |
| Inghilterra fuori Londra | età della pensione statale, da 66 a 67 |
L’articolo prende la più alta, perché è quella con cui vive gran parte dell’Inghilterra. L’età della pensione statale sale da 66 a 67 «between 2026 and 2028»14, quindi in Inghilterra l’abbonamento ora arriva a 67 anni, sette anni dopo che un pensionato di Cardiff o di Glasgow ha il suo. Questa coppia ha già passato quell’età, quindi viaggia gratis. È un beneficio vero. Solo che non è nuovo, e una coppia inglese lo ha aspettato più di tutti.
La patente, gli occhiali, e chi paga
Stare sopra la soglia del Pension Credit costa più dell’integrazione in sé, perché tanti altri aiuti ne dipendono. Gli occhiali sono il caso più chiaro.
Un esame della vista NHS è gratuito per «anyone aged 60 or over». Gli occhiali no. Un buono ottico NHS per pagarli va, tra gli altri, a chi riceve «Pension Credit Guarantee Credit»15. Questa coppia non può avere il Pension Credit, quindi niente buono, e gli occhiali se li pagano. L’unica strada che resta è l’NHS Low Income Scheme, con prova dei mezzi: un modulo da compilare, che può dare un aiuto parziale o niente.
E la patente sta per appoggiarsi proprio su questo. Il Department for Transport ha messo in consultazione l’«Introducing mandatory eyesight testing for older drivers», per i «drivers aged 70 and over» come «part of the driving licence renewal process», al posto del «current self-declaration system»16. La consultazione si è chiusa l'11 maggio 2026 e l’esito non è ancora uscito. Non dice chi paga. L’organismo degli optometristi dice chiaramente che «Any additional costs to cover the administration of this must be funded by the driver»17.
| Guidatore anziano, sopra la soglia del Pension Credit | Chi paga |
|---|---|
| Esame della vista | gratuito con l’NHS dai 60 anni15 |
| Gli occhiali che l’esame dice che servono | loro, niente buono15 |
| Qualsiasi costo amministrativo di un controllo obbligatorio della vista per la patente | non deciso, gli optometristi dicono il guidatore17 |
Niente di tutto questo è nel Budget, ed è proprio questo il punto. Una coppia con un reddito fisso tiene l’auto perché è così che va a fare la spesa e dal medico. Lo Stato si sta muovendo verso l’obbligo di dimostrare la vista per tenerla, e gli occhiali che fanno passare l’esame escono dalla stessa pensione statale da cui esce la bolletta del gas.
Protetti dal congelamento, finché dura
Quei £22,40 di margine sotto una soglia congelata sono l’unica cosa che tiene una pensione statale, da sola, fuori dall’imposta sul reddito.
Su di loro il drenaggio fiscale funziona in modo diverso. Chi lavora lo paga in contanti ogni anno, perché ogni aumento cade in uno scaglione che avrebbe dovuto spostarsi. Questa coppia per ora non paga niente, perché tutto il loro reddito sta sotto la soglia. Quello che il congelamento gli toglie è il margine. Applica la regola di indicizzazione della legge stessa18 ai dati di inflazione di settembre dell’ONS19 e la soglia sarebbe questa:
| Anno fiscale | Personal Allowance, indicizzata | Congelata | Margine su una pensione statale, indicizzata | Margine, congelata |
|---|---|---|---|---|
| 2026-27 | £16.080 | £12.570 | £3.532 | £22 |
| 2027-28 | £16.650 | £12.570 | £3.663 | −£417 |
La riga 2027-28 presume che il Triple Lock paghi solo l’inflazione di settembre del 3,5%, che è il minimo che può pagare. Questo porta la nuova pensione statale piena a £249,75 a settimana, £12.987 l’anno, e mette ognuno di loro £417 sopra la soglia congelata. Al 20% sono circa £83 a testa, £167 per la coppia, ogni anno, in tasse che esistono solo per via del congelamento. Con l’indicizzazione, una pensione statale non si sarebbe nemmeno avvicinata all’imposta sul reddito.
Quindi su un pensionato il drenaggio non si vede come una bolletta. Si vede come un nuovo sgravio. Il Budget introduce una Pension Tax Allowance da aprile 2027, così che i pensionati «with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament»1.
È una toppa su un buco scavato dal congelamento, ed è la cosa giusta da fare. Ora leggi le date:
| Fino a | |
|---|---|
| Pension Tax Allowance | «6 April 2027 until 5 April 2030»1 |
| Personal Allowance congelata a £12.570 | 5 aprile 20314 |
La tutela finisce un anno prima del congelamento. Per il 2030-31 il Tesoro dice solo che «will consider arrangements beyond April 2030 in the usual way»1. Quindi una coppia che vive solo della pensione statale ha un anno in cui, con le regole scritte oggi, il congelamento potrebbe farli entrare nell’imposta sul reddito, e il rimedio è la promessa di pensarci più avanti.
Aggiungi una pensione aziendale di £790, e il drenaggio fiscale se la prende
Ora diamo a uno dei due una pensione dal lavoro. L’iscrizione automatica li ha raggiunti quattro anni prima della pensione, e il datore di lavoro ha versato solo quello che la legge gli imponeva, che da aprile 2019 è il 3% della retribuzione utile20. Quattro anni al minimo di legge comprano una rendita di circa £790 l’anno. Tanta gente che va in pensione oggi ha più o meno questo, perché il minimo è tutto quello che ha mai avuto ed è arrivato troppo tardi per costruire qualcosa di più grande.
L’altro partner resta com’è. Ecco quanto valgono i £790 per chi li ha:
| Anno fiscale | Reddito | Sopra la soglia | Imposta sul reddito | Rendita di £790, quanto resta |
|---|---|---|---|---|
| 2026-27 | £13.337,60 | £767,60 | £153,52 | £636,48 |
| 2026-27, se la soglia fosse stata indicizzata | £13.337,60 | £0 | £0 | £790 |
| 2027-28, congelata, Pension Tax Allowance | £13.777 | £1.207 | da £158 a £241 | da £549 a £632 |
| 2027-28, se la soglia fosse stata indicizzata | £13.777 | £0 | £0 | £790 |
| dal 2030-31, senza Pension Tax Allowance | almeno £13.777 | almeno £1.207 | almeno £241 | al massimo £549 |
Leggi prima le righe indicizzate. Con la soglia tenuta al passo con i prezzi, £16.080 quest’anno e £16.650 il prossimo, la rendita non è tassata per niente, e resterebbero ancora £2.700 o più di margine. Ogni sterlina di tasse in questa tabella è drenaggio fiscale e nient’altro. Nessuna aliquota è salita. La soglia è rimasta ferma mentre la pensione statale le saliva incontro.
Quest’anno i £790 portano il loro reddito £767,60 sopra la soglia congelata, e il 20% di quella cifra fa £153,52.
Da aprile 2027 la Pension Tax Allowance non li salva. Vale solo per i pensionati il cui reddito «regardless of source, is below or at the value of the full new State Pension», e per chiunque sia «just above» viene «gradually withdrawn through a taper»1. Il Tesoro non ha pubblicato la curva di riduzione, quindi l’imposta sta tra £158, che è il 20% della sola rendita, e £241, che è il 20% di tutto quello che supera la soglia congelata. Da aprile 2030 la Pension Tax Allowance finisce e il congelamento no, quindi sono £241 o più, e crescono a ogni aumento della pensione statale.
Non riceveranno una cartella per questo. L’HMRC riscuote l’imposta dovuta su una pensione statale attraverso la pensione privata: «you’ll usually pay more tax to include any tax you need to pay on your State Pension. Your tax code will change to collect this»21. Quindi la rendita arriva già tagliata, e £83 dei £241 sono la pensione statale tassata attraverso di essa. È il 31% in meno su una rendita di £790, non il 20% dell’aliquota base che sembrerebbe.
Posso chiedere perché chi ha fatto quello che gli è stato detto, è rimasto nel piano aziendale per i quattro anni in cui c’era per lui e ha risparmiato, si ritrova con la pensione statale tassata attraverso i suoi risparmi? Il datore di lavoro ha versato il minimo perché il minimo è tutto quello che doveva versare. Il governo ha congelato la soglia perché il congelamento fa cassa senza finire in un titolo di giornale. Tra tutti e due, ogni anno se ne va quasi un terzo di una piccola pensione, e una soglia indicizzata l’avrebbe lasciata intatta fino all’ultimo penny.
Il Triple Lock salta nel 2030
Il cambiamento più grande al reddito di questa coppia non è nel registro, perché non comincia prima di aprile 2030.
Fino ad allora la pensione statale cresce «by the highest of 2.5%, inflation or earnings growth»1. Da aprile 2030 cresce «by the highest of 2.5%, inflation, or the amount required to maintain its value relative to earnings as reached in April 2029»1. Il Tesoro lo chiama togliere il «ratchet», il meccanismo a cricchetto. Quanto vale per il Tesoro, con le sue parole:
| Triple Lock corretto, riduzione della spesa per la pensione statale | Stima del Tesoro |
|---|---|
| Entro la fine degli anni 2030 | £15 miliardi l’anno |
| Entro la fine degli anni 2040 | £50 miliardi l’anno |
Quei soldi non vengono dal nulla. Vengono dagli aumenti della pensione statale che altrimenti sarebbero stati pagati, cioè dal reddito di ogni pensionato che ci vive. Il Budget dice che finanzierà un National Care Service con l’assistenza alla persona «free at the point of use»1, e può darsi che valga la pena averlo. Ma a pagarlo sono le stesse persone che ne avranno bisogno, e la coppia di questo articolo paga per prima, in ogni aumento dal 2030 che sarà più piccolo di quanto sarebbe stato.
Niente per la caldaia
Questa è la casa che i soldi per l’isolamento e le pompe di calore aiuterebbero di più.
Una coppia che usa 13.375 kWh di gas l’anno è esattamente il destinatario del Warm Homes Plan. Questo Budget toglie £1 miliardo dal suo fondo per gli investimenti per pagare la difesa1. Tiene il contributo per le pompe di calore a £400 milioni l’anno1, a £7.500 per pompa di calore22. E lascia che l’IVA sull’installazione di isolamento, pompe di calore, pannelli solari e batterie torni dallo 0% al 5% da aprile 202723.
| Cosa taglierebbe la loro bolletta per sempre | Cosa fa il Budget |
|---|---|
| Isolamento | IVA di nuovo al 5%, contributo Warm Homes tagliato di £1 miliardo |
| Pompa di calore | contributo fermo, IVA di nuovo al 5% |
| Pannelli solari e batteria | IVA di nuovo al 5% |
Con un reddito fisso e senza risparmi, niente di tutto questo si compra senza aiuto. Quindi la coppia tiene la caldaia a gas, continua a bruciare 13.375 kWh, paga il prezzo unitario più alto della riforma della quota fissa, e aspetta i £100 del prossimo inverno.
Con un reddito fisso non se ne esce lavorando di più
Una famiglia che lavora può prendere più lavoro, cambiare impiego, o mettere i propri soldi in pannelli solari e una batteria. Una coppia di pensionati con un reddito fisso non ha niente di tutto questo. Il loro reddito si muove quando il governo lo muove, e dal 2030 si muoverà di meno. La loro bolletta la fa un mercato che questo Budget sovvenziona invece di sistemare, e l’unica riforma che tocca direttamente la loro bolletta gli costa £44 l’anno con la «targeted mitigation» lasciata in bianco.
Quello di cui hanno bisogno è la cosa che nessuno in questo Budget è disposto a pagare una volta sola: la casa isolata e la caldaia sostituita, così la bolletta scende e resta giù. Quello che ricevono invece sono £100, pagati da tutti, fatti passare per la council tax verso le stesse compagnie energetiche, e da ripagare l’anno dopo. Questo non è respiro. È essere tenuti sullo stesso vecchio gas, allo stesso vecchio prezzo, un inverno alla volta.
HM Treasury — Budget 2026: Breathing Space for Today, Fresh Hope for the Future — il rapporto del Budget presentato al Parlamento il 28 ottobre 2026. Triple Lock 1.28, 1.29, 5.23 e Box 5A; Pension Tax Allowance 3.19 e 6.182; misure sull’energia da 3.4 a 3.9 e da 6.24 a 6.27; accisa sul carburante 3.13 e 6.211; Warm Homes Plan e Boiler Upgrade Scheme 4.36. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — The new State Pension: what you’ll get — «The full rate of new State Pension is £241.30 a week.» ↩︎ ↩︎
GOV.UK — Income Tax: taxable and tax-free state benefits — la pensione statale è elencata tra le prestazioni statali tassabili. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — Personal Allowance ferma a £12.570 «until 5 April 2031». ↩︎ ↩︎
DWP — Third State Pension age review: independent report call for evidence — il National Insurance Fund paga la pensione statale; «this is unfunded and is often referred to as a “Pay As You Go” system». ↩︎
Ofgem — Summary of changes to the energy price cap, revised TDCV — consumo tipico dal 1 luglio 2026: «2,500 kWh of electricity, 9,500 kWh of gas». ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — quota fissa del gas 29,68p al giorno e prezzo unitario 7,97p/kWh IVA inclusa; prezzo unitario dell’elettricità 26,32p/kWh e quota fissa 54,83p al giorno, senza IVA fino al 31 marzo 2027. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — «approximately £2.60 - £4.50» l’anno sulla bolletta media del gas domestico, dal 2028 al 2037. ↩︎
GOV.UK — Tax on shopping and services: Fuel Duty — benzina, gasolio, biodiesel e bioetanolo «52.95 pence per litre». ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — 3p a miglio per le auto elettriche, 1,5p per le ibride plug-in, dal 1 aprile 2028. ↩︎
GOV.UK — Pension Credit: what you’ll get — porta «your joint weekly income to £363.25 if you have a partner». ↩︎
GOV.UK — Winter Fuel Payment: how much you’ll get — £100 a testa per una coppia nata tra il 28 settembre 1946 e il 27 giugno 1960 che non riceve una prestazione qualificante. ↩︎
GOV.UK — Apply for an older person’s bus pass — «free travel when you reach the State Pension age» in Inghilterra; a 60 anni a Londra, in Galles, in Scozia e in Irlanda del Nord. ↩︎
DWP — State Pension age timetable — «The State Pension age for men and women will now increase to 67 between 2026 and 2028.» ↩︎
NHS — Free NHS eye tests and optical vouchers — esami della vista gratuiti per chiunque abbia 60 anni o più; buoni per gli occhiali a chi riceve il Pension Credit Guarantee Credit e ad altri gruppi elencati, non per la sola età. ↩︎ ↩︎ ↩︎
Department for Transport — Introducing mandatory eyesight testing for older drivers — consultazione dal 7 gennaio all'11 maggio 2026, esito atteso. ↩︎
Association of Optometrists — response on mandatory eyesight testing for older drivers — maggio 2026. ↩︎ ↩︎
Income Tax Act 2007, section 57 — la Personal Allowance si indicizza con «the consumer prices index for the September before the start of a tax year» e si arrotonda «up to the nearest amount which is a multiple of £10». ↩︎
ONS — CPI annual rate, all items, series D7G7 — settembre 2021 3,1%, 2022 10,1%, 2023 6,7%, 2024 1,7%, 2025 3,8%, 2026 3,5%. ↩︎
GOV.UK — Workplace pensions: what you, your employer and the government pay — da aprile 2019 il minimo che versa il datore di lavoro è il 3%, con un contributo minimo totale dell'8%. ↩︎
GOV.UK — Tax when you get a pension: how your tax is paid — se hai una pensione privata, «Your tax code will change to collect» l’imposta sulla tua pensione statale. ↩︎
GOV.UK — Boiler Upgrade Scheme: what you can get — £7.500 per una pompa di calore aria-acqua o geotermica. ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — aliquota zero «from 1 May 2023 to 31 March 2027», per isolamento, pompe di calore, pannelli solari e batterie. ↩︎