Un bilancio di respiro, letto dalla mia cucina
Il bilancio 2026 è stato presentato oggi con il titolo Breathing Space for Today, Fresh Hope for the Future1. La promessa è aiuto con le bollette, aiuto per chi guida e aiuto per il commercio di strada, pagato dalle banche e da chi ha risparmi e redditi da affitto.
Così ho fatto quello che faccio con qualsiasi bolletta. Ho letto il documento e l’ho messo a confronto con casa mia.
La casa è piuttosto normale per chi fa il mio lavoro. Uno che paga l’aliquota del 40%. Lavoro da casa, ma la mia metà va ancora in ufficio in auto, quindi l’auto elettrica fa circa 20.000 miglia l’anno. Pannelli solari sul tetto e una batteria in garage, e ogni unità che importiamo entra a una tariffa notturna di 7p. Il gas è ancora allacciato, ma è sceso all’acqua calda e a un po’ di riscaldamento, circa 5.350 kWh l’anno. Fascia di council tax da A a D, in Inghilterra. Nessun reddito da risparmi e nessun reddito da affitti, perché un mutuo grande come il nostro non lascia niente da parte.
Niente di quell’attrezzatura è arrivato da un sussidio. Ho messo soldi miei per abbassare la mia bolletta: il solare, la batteria, l’auto elettrica, e un anno dopo l’altro a ridurre il gas. L’ho fatto per stare in piedi da solo, non nella speranza di un contributo, e non ne chiedo uno adesso. Quello che mi aspetto è di non dover pagare di più per averlo fatto.
La domanda è: una casa così ricava qualcosa da questo bilancio, a parte un conto delle tasse? Quasi niente. Ecco i calcoli.
Ogni cifra qui sotto viene dal documento stesso del Tesoro, da Ofgem, dall’HMRC o dai documenti di consultazione del governo, non dal discorso e non dalla stampa. Un riassunto del bilancio che gira oggi ha sbagliato diverse cose, e dove l’ha fatto l’ho detto.
Il conto per una casa come la mia
Ecco ogni misura per le famiglie nel bilancio che potrebbe toccare questa casa, e quanto vale qui. Il più sono soldi in entrata, il meno sono soldi in uscita.
| Misura | Quando | Vale qui? | Valore annuo |
|---|---|---|---|
| Pagamento energia domestica da £100, fasce da A a D in Inghilterra | gennaio 2027 | Sì | +£100, una volta |
| IVA allo 0% sull’elettricità, prorogata di tre mesi | da aprile a luglio 2027 | Sì, ma tutto quello che importiamo è a 7p notturni | pochi pound, una volta |
| Quota fissa del gas, 28,75p al giorno, spostata nel prezzo per unità | fine 2027, o dopo | Sì, e chi consuma poco ci guadagna | +£46 |
| Quota fissa dell’elettricità, 56,61p al giorno, £207 l’anno | «details next year» | Resta esattamente com’è | £0 |
| Gas Shipper Obligation spostata sulla fiscalità generale | prevista dal 2028 | Fuori dalla bolletta, sulle tasse | circa £0, pagato in un altro modo |
| Taglio di 5p dell’accisa sul carburante prorogato | fino a luglio 2027 | No, è un’auto elettrica | £0 |
| Rimborso chilometrico esentasse fino a 55p e 35p | aprile 2027 | No, il pendolarismo non conta2 | £0 |
| Tetto di £2 al biglietto dell’autobus | 2027 | Niente autobus | £0 |
| Colonnine pubbliche locali più economiche | primavera 2027 | No, si ricarica a casa | £0 |
| Imposta su risparmi e redditi immobiliari su di 2 punti | aprile 2027 | Niente risparmi, niente affitti | £0 |
| Cash ISA mantenuto a £20.000 | 2027 | No, non resta niente da risparmiare | £0 |
| Lifetime ISA, Your First Home | 2027 | No, la casa ce la siamo già guadagnata | £0 |
| Electric Vehicle Excise Duty a 3p per miglio, 20.000 miglia | aprile 2028 | Sì | −£600, cresce con il CPI |
| Soglie dell’imposta sul reddito congelate, drenaggio fiscale | fino ad aprile 2031 | Sì | fino a −£3.544 quest’anno, −£4.112 nel 2027-28 |
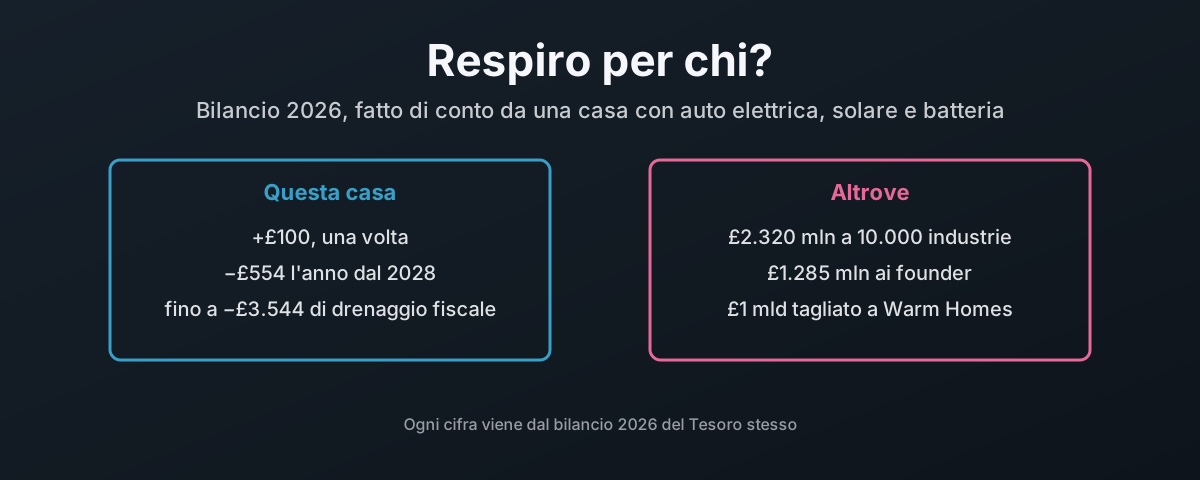
Fai la somma. Nel 2027 la casa sta un po’ più di £100 meglio, e quasi tutto è un unico pagamento da £100. Da aprile 2028 le misure annuali si assestano a circa £554 l’anno in meno, ogni anno, in crescita con l’inflazione. La sola eVED si prende £50 al mese, quindi i £100 spariscono due mesi dopo che parte, e non tornano più. E questo prima del drenaggio fiscale, che da solo può costare fino a £3.544 quest’anno a chi paga il 40%.
Un risparmio sul gas, e nessuno sull’elettricità
Riconosciamo il merito dove c’è. Questo è un guadagno vero, e va contro la mia posizione di partenza.
Le quote fisse del gas valgono £108 l’anno per la bolletta tipica, secondo la cifra stessa del Tesoro1. Il tetto di Ofgem di ottobre mette la quota fissa del gas a 29,68p al giorno, che fa gli stessi £1083. La paghi sia che bruci tanto gas sia che non ne bruci quasi per niente, che è esattamente il verso sbagliato per una casa che il gas lo sta riducendo.
Il bilancio chiede a Ofgem di abolirla nelle bollette domestiche, «aiming for delivery by the end of 2027 or as soon as possible after then», con i fornitori che recuperano il costo «through gas unit rates instead»1.
I dettagli non sono ancora fissati, quindi questa è una stima, non un preventivo. Se quei £108 si spalmano sui 9.500 kWh della famiglia tipica di Ofgem4, aggiungono circa 1,14p a ogni kWh. A 5.350 kWh questa casa ne ripaga circa £61 attraverso il prezzo per unità e smette di pagare £108 di quota fissa. Sono circa £47 l’anno in meno al tetto. La tariffa di questa casa applica 28,75p al giorno, £105 l’anno, e con lo stesso conto viene fuori circa £46 l’anno in meno.
| Gas usato in un anno | Quota fissa oggi | Recuperata nel prezzo per unità | Differenza |
|---|---|---|---|
| 5.350 kWh, il consumo di questa casa, al tetto | £108 | £61 | +£47 |
| 9.500 kWh, tipico per Ofgem | £108 | £108 | £0 |
| 14.000 kWh, una grande casa vecchia | £108 | £160 | −£52 |
Il pareggio è la casa tipica. Chi consuma meno ci guadagna, e chi scalda a gas una casa grande e piena di spifferi ci perde, cosa che il Tesoro ammette quando dice che «a number of households may be less able to make the most of the reform» e promette una «targeted mitigation»1. Per questo è una riforma giusta, e premia le famiglie che hanno già ridotto i consumi. I £46 me li prendo.
Ora l’altra. Per una casa con solare e batteria, la quota fissa che conta non è quella del gas. È la quota fissa dell’elettricità. Questa casa paga 56,61p al giorno, contro i 54,83p del tetto di ottobre3, e fanno £207 l’anno, quasi il doppio della quota del gas. Più energia produci e accumuli da solo, più quella quota fissa diventa una parte grande della bolletta elettrica, perché si paga per intero sia che importi 3.000 kWh sia che ne importi 30. Ai 7p che questa casa paga per l’energia notturna, £207 di quota fissa sono il prezzo di circa 2.950 kWh di elettricità, pagati prima che entri una sola unità.
Nemmeno l’IVA allo 0% sull’elettricità fa molto qui. L’IVA si applica sui 7p, quindi è sempre stata solo 0,35p per kWh. La proroga di tre mesi vale circa £2,50 sulla quota fissa e 35p ogni 100 kWh importati. Il risparmio era l’energia notturna a buon mercato. Il taglio dell’IVA è il resto spicciolo.
Il bilancio non la sposta nel prezzo per unità. Si impegna solo a «reform electricity standing charges», con i dettagli «next year»1. Così la riforma premia la famiglia che ha tagliato il gas, e lascia la famiglia che produce la propria elettricità a pagare la quota fissa più grande della sua bolletta, intatta.
L’onere sull’idrogeno si è spostato, non è sparito
Il bilancio elenca l’abolizione della Gas Shipper Obligation come «providing savings for businesses and households»1. Non è un risparmio. È la stessa bolletta, mandata a un altro indirizzo.
La Gas Shipper Obligation era un onere previsto. Non era ancora partito. La sua stessa consultazione la descrive come «a funding mechanism for the Hydrogen Production Business Model»5, a carico degli shipper del gas e trasferito per unità di gas, con una stima del governo del costo per la famiglia media di «approximately £2.60 - £4.50» l’anno tra il 2028 e il 20376. Sul consumo di gas di questa casa fa circa £2 l’anno.
Il bilancio la cancella prima che arrivasse mai in bolletta. Al suo posto: «Hydrogen Allocation Round 1 funding will be met with a £27 million uplift to DESNZ RDEL in 2027-28», e il governo finanzierà con soldi pubblici i futuri contratti sull’idrogeno «if the government commits to them and subject to value for money»1.
Quindi l’idrogeno si paga comunque. Sono £27 milioni l’anno prossimo dalla fiscalità generale, e la promessa di «publicly fund» i contratti futuri non ha nessun tetto. Lo stiamo ancora pagando tutti, attraverso la dichiarazione dei redditi invece che attraverso il contatore.
E da quale delle due parti paghi conta. Un onere su ogni unità di gas ti fa pagare in base a quanto gas bruci, quindi una casa che ha ridotto il gas all’acqua calda ne paga pochissimo. La fiscalità generale ti fa pagare in base al reddito. Per chi paga il 40% e usa poco gas è il verso sbagliato: i £2 escono dalla bolletta del gas, e una parte del costo rientra all’aliquota più alta. Chi ci guadagna sono i grandi consumatori di gas, prima di tutto i grandi siti industriali, perché erano loro quelli a cui l’onere per unità avrebbe chiesto di più.
Il riassunto che gira oggi ha sbagliato altre due cose. L’onere non è mai stato nella bolletta di nessuno, perché non era ancora partito. E non va alle compagnie di petrolio e gas.
Questi sono gli undici progetti del primo round, dall’elenco stesso del governo7:
| Progetto | Sviluppatore principale | Capacità |
|---|---|---|
| Barrow Green Hydrogen | Carlton Power | 21,0 MW |
| Bradford Low Carbon Hydrogen | Hygen | 24,5 MW |
| Cromarty Hydrogen | Scottish Power e Storegga | 10,6 MW |
| Green Hydrogen 3 | HYRO | 10,6 MW |
| HyBont | Marubeni Europower | 5,2 MW |
| HyMarnham | JG Pears e GeoPura | 9,3 MW |
| Langage Green Hydrogen | Carlton Power | 7,0 MW |
| Tees Green Hydrogen | EDF Renewables Hydrogen | 5,2 MW |
| Trafford Green Hydrogen | Carlton Power | 10,5 MW |
| West Wales Hydrogen | MorGen Energy e Trafigura | 14,2 MW |
| Whitelee Green Hydrogen | Scottish Power | 7,1 MW |
Sono tutti idrogeno elettrolitico, ricavato dall’elettricità. Gli sviluppatori sono società elettriche, rami delle rinnovabili e case di trading. BP, Shell e il resto del Mare del Nord non ci sono.
L’idrogeno è la scommessa sbagliata
Il primo round è stato chiuso a «a weighted average strike price of £241/MWh» e pagherà «over £2 billion of revenue support»7 per 125 MW di produzione.
Metti quel prezzo di esercizio in termini domestici. £241 al MWh sono 24,1p al kWh. Il gas al tetto di ottobre costa 7,97p al kWh, IVA inclusa3. Quindi l’idrogeno viene comprato a tre volte quello che una famiglia paga per il gas che dovrebbe sostituire, e i £2 miliardi servono a coprire la differenza, perché da solo non riuscirebbe a vendere al prezzo di mercato. A questo serviva la Gas Shipper Obligation. Era un sussidio per un combustibile che non sa competere, e spostarlo sulla fiscalità generale tiene il sussidio e cambia solo chi firma l’assegno.
Allora cosa sta comprando il contribuente?
Riguarda l’elenco. Ognuno di quei progetti fa idrogeno a partire dall’elettricità. Quindi il piano è prendere elettricità, perderne una buona parte per trasformare l’acqua in un gas, portare il gas in giro con i tubi e bruciarlo. Intanto la stessa elettricità messa in una pompa di calore esce come quasi tre volte tanto calore:
| Cosa fa 1 kWh di elettricità | Risultato |
|---|---|
| Fa girare una pompa di calore aria-acqua, mediana di 742 case britanniche | 2,8 kWh di calore, 280%8 |
| Produce idrogeno da bruciare invece per il calore | serve «five to six times more electricity» per lo stesso calore9 |
Queste cifre vengono dalla ricerca, non da me. Una rassegna di 32 studi indipendenti ha trovato il riscaldamento a idrogeno meno efficiente e più caro per unità di calore delle pompe di calore, e secondo quanto riportato «makes absolutely no sense for heating homes and buildings»9. Una pompa di calore supera il 100% di efficienza perché sposta il calore invece di produrlo. L’idrogeno non può arrivarci mai, perché parte dall’elettricità e ne perde un po’ a ogni passaggio.
Quindi l’idrogeno è uno spreco di tempo e di soldi, e questo paese dovrebbe andare elettrico al 100%: pompe di calore e il resto dell’attrezzatura che tira fuori più di un’unità di calore da ogni unità di energia, e auto elettriche in strada. Il bilancio fa il contrario. Tiene fermo il contributo per le pompe di calore, taglia un miliardo da Warm Homes e promette di finanziare con soldi pubblici ogni futuro contratto sull’idrogeno che il governo firmerà, senza alcun limite scritto.
La tassa sulla strada che pesa più di tutto il resto
Ora la misura che costa davvero soldi a questa casa, e il bilancio è piuttosto franco sul perché c’è. Elenca la Electric Vehicle Excise Duty come parte del «strengthening the tax base … to respond to the long-term decline in fuel duty receipts»1.
L’eVED è stata annunciata nel bilancio 2025 e questo bilancio la conferma, con uno strumento di stima del chilometraggio e un «eVED Connect» facoltativo che legge le miglia direttamente dall’auto1. L’aliquota è «3 pence per mile for BEVs» e «1.5 pence per mile for PHEVs», dal 1 aprile 2028, in crescita con il CPI dal 2029-3010.
A 20.000 miglia l’anno fanno £600. Ogni anno, indicizzati. La maggior parte di quelle miglia è il tragitto verso un ufficio, e i rimborsi chilometrici esentasse che il bilancio alza non coprono i viaggi «to and from your work, unless it’s a temporary place of work»2. Quindi il pendolarismo prende la nuova tassa e nessuno sgravio.
Mettilo accanto alla voce dell’accisa sul carburante. Il taglio di 5p ora è stato prorogato per la sesta volta1:
| Stesso bilancio, due auto | Benzina o diesel | Questa auto elettrica |
|---|---|---|
| Taglio di 5p dell’accisa e rinvio RPI, £1.355 milioni | lo riceve | £0 |
| eVED da aprile 2028 | non si paga | 3p a miglio, £600 l’anno a 20.000 miglia |
La casa che ha fatto quello che il governo chiedeva è quella da cui ora il governo torna a prendere il gettito.
Almeno il taglio dell’accisa aiuta le persone a passare a qualcosa di più economico? Guarda dove vanno i soldi per i trasporti nella Tabella 6.11:
| Misura sui trasporti nella Tabella 6.1 | Costo | Spinge verso |
|---|---|---|
| Taglio di 5p dell’accisa e rinvio RPI | £1.355 milioni, due anni | benzina e diesel |
| Rimborsi chilometrici esentasse più alti | £230 milioni, due anni | guidare più miglia per lavoro |
| Tetto di £2 al biglietto dell’autobus | £230 milioni, due anni, dai budget per l’energia | l’autobus |
| Colonnine pubbliche locali più economiche, metodo non ancora deciso | £100 milioni, due anni, poi niente | l’elettrico |
| Abolizione del Carbon Price Support | £235 milioni, cinque anni dal 2028 | generazione fossile più economica |
Non risolve il passaggio a trasporti più economici. Paga le persone perché restino sul petrolio. L’accisa sul carburante è un segnale di prezzo, e con il diesel «exceeding £2 per litre in October 2026»1 il Tesoro ha scelto di smussarlo di nuovo invece di spendere i soldi per uscirne. Il tetto sugli autobus e le colonnine insieme prendono circa un quarto di quello che prende la pompa di benzina, e i soldi per le colonnine non sono nemmeno ancora un programma. Sono £100 milioni per «reduce costs for local, lower-powered public chargers» dalla primavera 2027, che valgono «around £150 per year» per chi ricarica in strada, con il Department for Transport che dovrà «set out next steps in due course». Permettere a quei conducenti di usare la tariffa di casa su una colonnina pubblica, che risolverebbe davvero il problema, è una task force incaricata «to explore» una «complex proposal that will take time to consider»1. Ogni proroga rende più difficile chiudere la successiva, e le famiglie che hanno già lasciato il petrolio sono quelle che ne pagano la tassa chilometrica.
Il drenaggio fiscale, l’aumento delle tasse che nessuno annuncia
La tassa più grande per chi paga il 40% non ha bisogno di nessun nuovo annuncio, e può già costare quasi sei volte quello che costerà l’eVED. È il drenaggio fiscale.
La Personal Allowance e il limite dell’aliquota base sono stati fissati «at their 6 April 2021 levels», e ora sono mantenuti «until 5 April 2031»11. Sono dieci anni a £12.570 e una soglia dell’aliquota alta di £50.270, mentre il bilancio stesso dice che «consumer prices today are around 33% higher than the 2020 average»1. Ogni aumento di stipendio che si limita a tenere il passo con i prezzi spinge più del tuo reddito nella fascia del 40%. Il tuo stipendio non vale di più, e ci paghi più tasse.
| Il drenaggio fiscale, con le cifre stesse del governo | |
|---|---|
| Soglie fissate a | livelli del 6 aprile 2021 |
| Congelate fino al | 5 aprile 2031, dieci anni |
| Prezzi dal 2020 | circa il 33% più alti |
| Gettito extra dalla sola proroga 2028–2031 | £3.365m, £7.780m, poi £12.435m l’anno |
| Persone trascinate nell’imposta sul reddito entro il 2030-31 | 700.000 |
La riga del gettito è la stima del Tesoro stesso11, e mostra il drenaggio che cresce, perché ogni anno di congelamento si somma a quello prima.
Allora dove sarebbero le soglie se non fossero mai state congelate? La legge dice già come calcolarlo. Entrambe salgono ogni aprile con l’indice dei prezzi al consumo «for the September before the start of a tax year», la Personal Allowance arrotondata per eccesso alle £10 successive12 e il limite dell’aliquota base alle £100 successive13. Ecco quella regola applicata alle cifre di settembre dell’ONS stesso, 3,1%, 10,1%, 6,7%, 1,7%, 3,8% e 3,5%14:
| Anno fiscale | Personal Allowance, indicizzata | Soglia aliquota alta, indicizzata | Congelata a | Imposta in più, chi paga il 40% |
|---|---|---|---|---|
| 2022-23 | £12.960 | £51.860 | £12.570 e £50.270 | £396 |
| 2023-24 | £14.270 | £57.170 | £12.570 e £50.270 | £1.720 |
| 2024-25 | £15.230 | £61.030 | £12.570 e £50.270 | £2.684 |
| 2025-26 | £15.490 | £62.090 | £12.570 e £50.270 | £2.948 |
| 2026-27 | £16.080 | £64.480 | £12.570 e £50.270 | £3.544 |
| 2027-28 | £16.650 | £66.750 | £12.570 e £50.270 | £4.112 |
La soglia dell’aliquota alta dovrebbe essere £64.480 oggi, non £50.270. Sono £14.210 di reddito ora tassati al 40% che la legge altrimenti avrebbe tassato al 20%, o per niente.
La colonna dell’imposta in più vale per chi paga il 40% e guadagna sopra la soglia indicizzata e sotto £100.000. Ogni pound in più di Personal Allowance fa risparmiare 40p e ogni pound in più di fascia base fa risparmiare 20p, quindi il 2026-27 è £3.510 al 40% più £10.700 al 20%. Somma i cinque anni fino ad aprile 2027 e fa £11.292, prima che venga annunciata una sola tassa nuova. È solo imposta sul reddito, e lascia fuori la National Insurance, perché indicizzare il limite superiore della NI avrebbe messo più dello stesso reddito all’aliquota dell'8% invece che del 2%, che va nell’altro verso.
Nessuno si alza ogni anno ad annunciarlo. È la tassa che chi paga il 40% paga con più regolarità, ed è quella che questo bilancio ha scelto di lasciare com’è.
E i redditi bassi la pagano per primi
In pound, la fascia del 40% è quella che perde di più con il congelamento. Ma guarda chi colpisce più forte. Ecco la stessa regola applicata a quattro lavoratori nel 2026-27, solo imposta sul reddito:
| Lavoratore, 2026-27 | Imposta pagata oggi | Se le soglie avessero tenuto il passo | In più all’anno | Quota dello stipendio |
|---|---|---|---|---|
| Part-time, £16.000 | £686 | £0 | £686 | 4,3% |
| Tempo pieno al National Living Wage, £23.132 | £2.112 | £1.410 | £702 | 3,0% |
| £40.000 | £5.486 | £4.784 | £702 | 1,8% |
| Chi paga il 40%, £70.000 | £15.432 | £11.888 | £3.544 | 5,1% |
Il part-time è quello da guardare. Chiunque guadagni tra £12.570 e £16.080 ora paga l’imposta sul reddito su soldi che la legge avrebbe lasciato stare, e il documento di policy prevede che il congelamento porti «700,000 individuals into Income Tax by 2030 to 2031»11. Chi paga il 40% può assorbire £3.544 e brontolare. £686 su £16.000 non erano mai di troppo. E la National Insurance parte dalle stesse £12.570 congelate, quindi i redditi bassi pagano anche quella.
Ora il titolo che il bilancio vuole che tu veda. Il National Living Wage sale a £13,21 l’ora ad aprile 2027, «equivalent to an increase of £910 in the gross annual earnings of a full-time worker»1, dagli attuali £12,7115. In quello stesso anno, il 2027-28, la Personal Allowance congelata toglie a quello stesso lavoratore £816 di imposta sul reddito in più di quanto avrebbe fatto la legge. L’aumento è vero. Il Tesoro se ne è già speso la maggior parte.
Poi le persone che ha scelto di proteggere. Da aprile 2027 una nuova Pension Tax Allowance fa sì che i pensionati «with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament»1. È un rimedio al congelamento, ed è un rimedio giusto. Posso chiedere perché si ferma ai pensionati? Un lavoratore con lo stesso reddito, che per averlo fa una settimana piena, non riceve nessuno sgravio.
Aiuto con la bolletta, o un sussidio a un mercato che non funziona?
Comincia da cos’è davvero il pagamento da £100. Il riassunto che gira oggi lo chiamava un versamento sul conto in banca. Il bilancio lo chiama un «£100 council tax rebate for households in bands A to D»1, erogato dai comuni da gennaio 2027. In ogni caso, finisce nella bolletta dell’energia.
E né questo né l’IVA allo 0% cambiano quanto costa l’energia. La bolletta resta della stessa grandezza. Il contribuente ne paga solo una parte. Allora dove va una bolletta? La ripartizione di Ofgem della bolletta tipica da luglio 20264:
| Dove va la bolletta tipica, da luglio a settembre 2026 | Quota |
|---|---|
| Energia all’ingrosso, compresi i contratti per differenza | 45% |
| Reti | 25% |
| Costi operativi, di morosità e di settore | 16% |
| Costi delle politiche | 6% |
| IVA | 5% |
| Margine di profitto del fornitore (EBIT) | 2,6% |
| Margine di sicurezza e livellamento | 1,5% |
Sette pound su dieci vanno ai produttori e alle società di rete. Un margine di profitto per il fornitore è scritto nel tetto stesso. Quindi i £3.685 milioni sono soldi pubblici, raccolti con la fiscalità generale con l’aiuto di una sovrattassa sulle banche, e ogni pound finisce in quelle stesse mani private. Non è un aiuto con l’energia. È un sussidio al mercato dell’energia, fatto passare per la council tax perché sembri un aiuto.
Un sussidio per cosa, esattamente? Secondo il Tesoro stesso, i prezzi dell’energia domestica sono più alti del 73% rispetto alla media del 20201, e il debito energetico delle famiglie «has almost tripled to over £5 billion»1. Un mercato che ha accumulato tanto debito delle famiglie da quando la Russia ha invaso l’Ucraina è un mercato che non funziona. Questo bilancio non lo ripara. Paga il conto per lui quest’inverno, e dovrà pagarlo di nuovo il prossimo, perché nel prezzo non si è mosso niente.
Mettilo accanto a quello che lo stesso bilancio chiede indietro ai produttori. L’Electricity Generator Levy passa dal 45% al 55% fino a marzo 2028, e nella Tabella 6.1 raccoglie £95 milioni1. Nei prossimi sei anni il contribuente mette £3.685 milioni nelle bollette da cui quei produttori vengono pagati. Il prelievo sugli extraprofitti ne riprende £95 milioni. Fa quasi 39 a 1.
Che le banche ne paghino £1.475 milioni con la sovrattassa è la parte giusta, e lo dico. Ma un sussidio che lascia il prezzo dov’è non compra niente che duri. L’unico aiuto per l’energia che dura è quello di «Niente per il tetto» qui sotto, quello che fa sì che una casa ne abbia bisogno di meno.
A chi vanno invece i soldi
Se non a questa casa, allora a chi? La tabella delle stime del bilancio stesso, la Tabella 6.1, dà il costo di ogni misura dal 2026-27 al 2031-321, quindi non serve tirare a indovinare. Ecco i regali più grandi, sommati sui sei anni.
La barra delle famiglie sembra il regalo più grande di tutti. La sezione qui sopra spiega dove finiscono davvero quei soldi.
Guarda però le barre rosa.
- 10.000 industrie, £2.320 milioni. Da aprile 2027 il British Industrial Competitiveness Scheme esenta le «eligible businesses … from the indirect costs of the Renewables Obligation, Feed in Tariffs and Capacity Market schemes»1, tagliando le loro bollette elettriche «by up to 25%». Nel solo 2027-28 fanno £1.235 milioni, in media circa £123.500 per impresa, contro £100 per famiglia. Quegli stessi tre schemi restano su ogni kWh che questa casa importa.
- Termovalorizzazione, £1.505 milioni. Il rinvio del prezzo del carbonio sulla combustione dei rifiuti. Questa merita più di una riga, quindi ha i suoi paragrafi qui sotto.
- Founder, £1.285 milioni. Un nuovo Founders’ Relief: «a 10% CGT rate on up to £10 million of lifetime gains for qualifying founders of high-growth, innovative companies»1.
La riga sulla termovalorizzazione nella Tabella 6.1 è lunga nove parole: «Delay the inclusion of energy from waste in the ETS»1. Ecco cosa c’è dietro.
| Bruciare rifiuti e il prezzo del carbonio | |
|---|---|
| Il piano del 2024 | piena inclusione nello UK Emissions Trading Scheme «from 2028»16 |
| Cosa si sarebbe pagato | solo la CO2 fossile, la plastica in ciò che si brucia16 |
| Deciso il 27 agosto 2026 | «will not take place in 2028», nessuna nuova data17 |
| Perso dal Tesoro, dal 2028-29 al 2031-32 | £1.505 milioni1 |
Le centrali elettriche sono già dentro lo schema, con «the power sector in scope of the UK ETS»16, e fino al 2028 pagano in più il Carbon Price Support, «£18/tCO2e on fossil-fuel powered electricity generation»1. Un inceneritore che brucia plastica non ne paga niente, e non c’è una data per quando lo farà.
Per essere onesti su chi ci guadagna, non sono solo gli operatori. Il costo del carbonio sarebbe stato «passed through to local authorities», e l’ente per il riciclo dei comuni ha accolto il rinvio come «some immediate relief»17. È giusto, perché un comune non ha prodotto la plastica che gli viene consegnata. Ma la consultazione stessa del governo aveva già trovato la risposta. Proponeva di dividere il costo attraverso la Extended Producer Responsibility sugli imballaggi, lo schema che fa pagare gli imballaggi a chi li mette sul mercato, e stimava che «between 20-30% of fossil waste by weight that is incinerated is within scope»16. In altre parole, far pagare chi ha fatto la plastica.
Invece non paga nessuno. Gli operatori lo evitano, i produttori di imballaggi lo evitano, e i £1.505 milioni escono dalla parte del Tesoro. Il carbonio sale comunque su per il camino.
Poi i data center. Un nuovo Data Centre Covenant chiede loro di pagare «their fair share of energy». Tutti i data center sono «encouraged to meet the tests», e solo quelli strategici che cercano un sostegno rafforzato sono obbligati1. In cambio una Ministerial Control Centre «accelerate time to power», riservando capacità futura di rete e «reallocating capacity released when other projects leave the connections queue»1. I più grandi nuovi consumatori di elettricità del paese vengono spostati avanti nella coda in cui aspettano tutti gli altri, con test che la maggior parte di loro deve solo essere incoraggiata a rispettare.
Lo sgravio per i founder ha senso solo accanto a quello che nella stessa tabella si fa a chi costruisce imprese normali.
La piccola impresa paga la grande idea
Nella Tabella 6.1 ci sono due scambi, ed entrambi fanno pagare una piccola impresa.
Il primo scambio sono i founder contro i titolari. Il Business Asset Disposal Relief è lo sgravio che usano un idraulico, un negozio o una piccola azienda meccanica quando il titolare vende o va in pensione. È già al 18% sulle cessioni dal 6 aprile 202618. Questo bilancio dimezza il suo limite a vita «from £1 million to £500,000 from April 2027», raccogliendo £1.085 milioni1. Nella stessa tabella, il Founders’ Relief dà il 10% fino a £10 milioni alle «high-growth, innovative companies» e costa £1.285 milioni.
| Business Asset Disposal Relief | Founders’ Relief | |
|---|---|---|
| Per chi è | chiunque venda un’impresa che ne ha diritto | i founder di «high-growth, innovative companies» |
| Aliquota | 18% | 10% |
| Limite a vita | tagliato da £1 milione a £500.000 | £10 milioni |
| Effetto su sei anni | raccoglie £1.085 milioni | costa £1.285 milioni |
La difesa del Tesoro è che «three-quarters of BADR claimants will still receive relief on their entire gain»1. È vero, ed è proprio il punto. Il quarto che lo perde è quello che ha costruito, in una vita di lavoro, qualcosa che vale più di mezzo milione, e il suo sgravio è andato a persone le cui plusvalenze arrivano a dieci milioni.
Il secondo scambio è il commercio di strada contro i venditori online. Lo sgravio sulle imposte locali per negozi, pub e ristorazione è vero e benvenuto: 70.000 imprese in più che non pagano nessuna business rate, a un costo di £1.165 milioni sulle tre misure. Il Tesoro dice chiaramente come si paga: «by ensuring businesses with significant sales online pay the VAT they owe, by requiring online marketplaces to collect it on their behalf»1. Questo raccoglie £1.270 milioni.
Quindi le piccole imprese del commercio di strada vengono pagate dalle piccole imprese online. Nessuno di grande ci mette niente.
Via Warm Homes, dentro le armi
Il riordino più grande di questo bilancio non sta in nessuna bolletta. È la difesa.
A giugno il governo ha annunciato £15 miliardi per il Defence Investment Plan tra il 2026-27 e il 2029-30. Questo bilancio trova gli ultimi £4,7 miliardi «further reducing departmental capital budgets by 1% from 2027‑28 to 2029‑30 to raise £3 billion» e prendendo £1,7 miliardi dalla riserva di capitale del Tesoro1. Paga il budget per le costruzioni di ogni dipartimento.
La quota del dipartimento dell’energia è quella che cade su una casa come la mia:
| Tagliato al dipartimento dell’energia per finanziare la difesa | Importo |
|---|---|
| Contributo in conto capitale del Warm Homes Plan | £1 miliardo |
| Progetti sull’idrogeno | £500 milioni |
| Cattura, utilizzo e stoccaggio del carbonio | £200 milioni |
| Great British Energy | £200 milioni |
È l’elenco stesso del Tesoro1. Due righe non le contesto. L’idrogeno e la cattura del carbonio sono uno spreco di soldi pubblici, e per le ragioni di «L’idrogeno è la scommessa sbagliata» qui sopra, tagliarne £500 milioni e £200 milioni è la scelta giusta. Andavano tagliati per intero. La cattura del carbonio esiste per tenere acceso ancora un po’ il fossile, e un governo serio sulle bollette tasserebbe quel settore, non lo pagherebbe per tenerlo in piedi.
La riga di Warm Homes è il contrario. Il governo dice che «remains committed to heat pump deployment» nello stesso paragrafo in cui toglie un miliardo al Warm Homes Plan. Dice anche che la maggior parte dei fondi del piano per le famiglie a basso reddito e l’edilizia sociale «is protected», ed è giusto ricordarlo. Ma far sì che una casa abbia bisogno di meno energia è l’unico tipo di sostegno energetico che non va mai ripagato l’inverno dopo, ed è proprio quello che è stato tagliato per pagare questo.
Se i soldi del contributo se ne vanno, l’obbligo non dovrebbe andarsene con loro. Esiste già una regola per le case in affitto privato in Inghilterra e Galles: «Private landlords of all tenancies will be required to comply with the higher standard by 1 October 2030», un obiettivo EPC C19. Ma leggi il dettaglio:
| Case in affitto privato, lo standard del 2030 | Cosa dice la regola |
|---|---|
| Scadenza | 1 ottobre 2030 |
| Il massimo che un proprietario deve spendere | «up to £10,000 per property», in media £5.400 |
| Pompa di calore o solare obbligatori? | nessuno dei due, la misura secondaria si sceglie «at the discretion of the landlord» |
È uno standard con un limite di spesa e un menù. Tagliare il contributo Warm Homes avrebbe dovuto venire con il contrario: un obbligo per cui ogni casa in affitto privato abbia isolamento, pompa di calore e solare entro il 2030, o non si può più affittare. Il proprietario incassa l’affitto. L’inquilino paga la bolletta dell’energia. Senza un requisito vincolante il proprietario non ha motivo di spendere soldi che fanno risparmiare solo qualcun altro, e l’inquilino resta a pagare le bollette e, con le sue tasse, anche il sussidio su di esse.
Poi l’obiettivo. Il governo spiegherà «how we will meet our NATO commitment of spending 3.5% of GDP on defence by 2035, with a target date for 3% in 2030»1. In più, il National Wealth Fund e la British Business Bank «deploy up to £5 billion over the next four years into defence, dual use and other sectors»1, e UK Export Finance riceve più capacità «to support UK defence exports»1.
In parte lo sostengo, e lo dico chiaramente. La Russia ha invaso l’Ucraina. La causa è la guerra di Putin, ed è giusto che l’Ucraina si difenda. I £500 milioni in più per la difesa aerea ucraina quest’inverno1 sono soldi che non rimpiango.
Ma guarda a chi vanno davvero i soldi. Queste sono le statistiche ufficiali accreditate del Ministry of Defence per il 2025/2620:
| Spesa del MoD con l’industria, 2025/26 | Cifra |
|---|---|
| Pagato all’industria, britannica e straniera | £43,4 miliardi |
| Quota che va a soli dieci fornitori | 40% |
| BAE Systems da sola | poco più di £7,3 miliardi, 16,5% |
| Quota più alta di un singolo fornitore dal | 2007/08 |
| Pagato con contratti senza gara | 47%, £20,5 miliardi |
Quindi paghiamo tutti le tasse alle aziende di armi? Sì, secondo il conto stesso del MoD. E quasi metà si spende senza gara.
E una parte esce direttamente dal paese. Ecco quei dieci fornitori dalla tabella dati del MoD, con la sede di ciascuno21:
| I dieci maggiori fornitori del MoD, 2025/26 | £ milioni | Britannico? |
|---|---|---|
| BAE Systems PLC | 7.258 | Sì |
| Babcock International Group PLC | 3.288 | Sì |
| Rolls-Royce Holdings PLC | 1.562 | Sì |
| QinetiQ Group PLC | 1.114 | Sì |
| Airbus Group SE | 834 | No, europeo, registrato nei Paesi Bassi |
| Leonardo SpA | 778 | No, Italia |
| Thales | 736 | No, Francia |
| Serco Group PLC | 726 | Sì |
| Leidos Holdings Inc. | 646 | No, Stati Uniti |
| The Boeing Company | 597 | No, Stati Uniti |
Metà dei primi dieci sono stranieri, e insieme hanno preso £3.591 milioni, un quinto di quello che hanno ricevuto i dieci. E non finisce con i primi dieci. Più in basso nella stessa tabella ci sono la holding industriale dello Stato spagnolo, Sociedad Estatal de Participaciones Industriales, con £389 milioni, e l’agenzia per le partecipazioni dello Stato francese, l’Agence des participations de l’État, con £300 milioni21. Sono soldi della difesa britannica pagati direttamente a due governi stranieri.
E i due nomi britannici più grandi della lista? Vale la pena chiedersi cosa ne fanno. Ecco i loro bilanci:
| Dai loro bilanci | BAE Systems, 2025 | Babcock, anno a marzo 2026 |
|---|---|---|
| Pagato dal MoD, 2025/2621 | £7.258m | £3.288m |
| Ricerca e sviluppo | £407m autofinanziati22 | £203,3m spesati23 |
| Dividendi pagati | £1.027m | £36,7m |
| Riacquisto di azioni proprie | £502m | £155,3m |
| Restituito agli azionisti | £1.529m | £192,0m |
BAE ha restituito ai suoi azionisti £1.529 milioni in un solo anno, quasi quattro volte i £407 milioni che ha messo nella propria ricerca. Ha anche preso £29 milioni di crediti d’imposta per ricerca e sviluppo22, con il contribuente che ci mette di nuovo la sua parte. Il MoD le ha pagato £7,3 miliardi in un anno, e gli azionisti ne hanno portati via £1,5 miliardi.
Babcock è al contrario, e bisogna essere giusti. Ha speso in ricerca più di quanto abbia restituito. Prende anche il 63,5% dei suoi ricavi mondiali dal MoD20, il che la rende un’azienda che di fatto è il contribuente a tenere in piedi. Un’azienda così dipendente dai soldi pubblici dovrebbe essere gestita per il pubblico che la paga.
Poi ci sono i soldi che non toccano mai un appaltatore. Il MoD ha fatto passare £744 milioni attraverso le Foreign Military Sales, «a mechanism used to purchase equipment from the US Government», pagati oltre i £43,4 miliardi, e £469 milioni erano per Boeing20. Sono le nostre tasse che entrano nel programma di armamenti di un altro governo, e secondo me finanziano proprio quell’instabilità globale da cui poi ci dicono che dobbiamo spendere di più per difenderci. Il nuovo Multilateral Defence Mechanism del bilancio è costruito per il «joint procurement across partners»1, il che significa più ordini all’estero, non meno.
La mia posizione è semplice. Neanche un pound dei soldi della difesa britannica dovrebbe andare a un appaltatore straniero. Se questo paese spenderà il 3,5% di tutto quello che guadagna per la difesa, ogni pound dovrebbe costruire competenze, fabbriche e posti di lavoro qui, e pagare le tasse qui. Costruiscilo qui o non comprarlo.
Posso chiedere perché il MoD non lo conta nemmeno? Le sue stesse statistiche danno il totale pagato alle «UK and foreign owned organisations» come un’unica cifra, senza separare le due20. Non puoi far scendere un numero che nessuno pubblica.
Quello che manca del tutto è qualunque sforzo per ridurre la spesa. Ho cercato in tutte le 162 pagine:
| Parola nel bilancio 2026 | Quante volte compare |
|---|---|
| defence | più di 120 |
| diplomacy | 0 |
| ceasefire | 0 |
| de-escalation | 0 |
C’è un capitolo intero su come far crescere l’industria della difesa, finanziarla con capitali privati ed esportarne di più, e neanche una riga su come ridurne il bisogno. Una corsa agli armamenti che nessuno cerca di fermare ha un solo gruppo di vincitori, ed è elencato nelle tabelle dei fornitori del MoD, non in una cucina in Inghilterra.
Niente per il tetto
Il kWh più economico è quello che una casa non deve mai comprare. L’isolamento nel sottotetto e il solare sul tetto continuano a ripagarsi ogni inverno, molto dopo che un pagamento da £100 è stato speso. Allora cosa fa per loro un bilancio venduto come quello che abbassa le bollette?
Alza l’IVA.
L’installazione di materiali per il risparmio energetico in casa ha aliquota zero «from 1 May 2023 to 31 March 2027», e l’elenco comprende isolamento, pannelli solari, batterie e pompe di calore24. Questo bilancio la lascia scadere. Il paragrafo 6.215 si intitola «Revert to reduced rate on energy saving materials (ESMs) as planned», e dal 1 aprile 2027 torna al 5%, con le batterie termiche aggiunte all’elenco come unica novità1. Su un lavoro da £10.000 tra solare e batteria sono £500 in più.
Quindi nello stesso documento l’IVA esce dall’elettricità che compri e rientra sull’attrezzatura che ti evita di comprarla.
Poi conta le parole. In 162 pagine, «insulation» compare zero volte. «Rooftop» e «solar panel» compaiono zero volte. Le pompe di calore hanno due menzioni, ed entrambe sono nel paragrafo che toglie £1 miliardo al Warm Homes Plan per pagare la difesa1.
E il contributo per le pompe di calore? Il Boiler Upgrade Scheme paga «£7,500 towards an air source heat pump»25, e il bilancio vuole «maintain the Boiler Upgrade Scheme at current funding levels of £400 million in 2027‑28 and rising broadly in line with inflation thereafter»1. Non tagliato, quindi, ma nemmeno aumentato. £400 milioni a £7.500 l’una fanno al massimo circa 53.000 pompe di calore l’anno. Il Tesoro conta circa 29 milioni di famiglie nel Regno Unito1. A questo ritmo, arrivare a tutte richiederebbe più di 500 anni.
| I soldi per l’energia nel bilancio 2026 | Cifra su sei anni | Cosa resta dopo l’inverno |
|---|---|---|
| Pagamento da £100 e IVA allo 0% sull’elettricità | £3.685 milioni spesi | niente, sono finiti |
| Contributo in conto capitale del Warm Homes Plan | £1 miliardo tagliato | meno case isolate |
| IVA su isolamento, solare e batterie | dallo 0% di nuovo al 5% | più caro farlo da soli |
Avendo pagato il mio, vedo esattamente cosa manca. Se un governo volesse le bollette più basse per sempre, isolerebbe ogni casa che ne ha bisogno e metterebbe il solare su ogni tetto che lo regge, a cominciare da ogni casa nuova costruita da qui in avanti. Fallo una volta, per bene, e l’aiuto non va più ricomprato l’inverno dopo. Questo bilancio paga l’inverno e tassa la soluzione.
No, vendere le tue cose su eBay non viene tassato
Molte persone hanno letto la regola sui marketplace online come la fine della vendita delle proprie cose vecchie su eBay o Vinted senza una bolletta IVA. Non è così, e il bilancio lo dice con queste parole.
Da ottobre 2027 le piattaforme riscuotono l’IVA «on sales by UK VAT-registered businesses and any other UK business with a minimum annual sales threshold per platform of £90,000». Le regole «will not apply to non-business (i.e. personal) sales, second-hand goods, or business-to-business transactions»1.
La confusione nasce da tre soglie diverse che vengono citate come se fossero un’unica regola:
| Regola | Soglia | Cosa significa |
|---|---|---|
| Nuova riscossione dell’IVA da parte delle piattaforme | un’impresa che vende £90.000 l’anno su una piattaforma | la piattaforma riscuote l’IVA che l’impresa doveva già |
| Segnalazione delle piattaforme all’HMRC, dal 2024 | 30 vendite, o circa £1.700, in un anno | la piattaforma ti segnala. Non è una tassa |
| Attività commerciale o no | i nove «badges of trade» dell’HMRC | decide se devi qualcosa di tasse |
Sulla segnalazione l’HMRC è diretto: «A platform reporting your details to HMRC does not automatically mean you owe tax»26. Le piattaforme non ti segnalano se «make fewer than 30 sales of goods in a calendar year» e «receive less than 2,000 euros (about £1,700)»26. E dal suo stesso ufficio stampa: «if you are not trading and just occasionally sell unwanted items online – there is no tax due»27.
Allora chi è un venditore ad alto volume? Non c’è un numero di oggetti. Se svolgi un’attività commerciale lo decidono i badges of trade dell’HMRC, che comprendono «profit-seeking motive», «the number of transactions», «the nature of the asset» e «changes to the asset», e l’HMRC stesso dice che «the presence or absence of a particular badge is unlikely, by itself, to provide a conclusive answer»28. Svuotare il sottotetto non è un’attività commerciale, anche quando supera le 30 vendite o le £1.700 e ti fa segnalare. Comprare merce per rivenderla con un guadagno lo è.
Nota cos’è davvero quel test di segnalazione. Sono meno di 30 vendite e meno di circa £1.700, quindi superarne una qualsiasi ti fa segnalare. Vendi la tua vecchia auto su eBay per più di £1.700 e quella sola vendita basta. Non farti prendere dal panico se succede. Essere segnalato non è una bolletta fiscale, e l’HMRC elenca la Capital Gains Tax come dovuta su «most personal possessions worth £6,000 or more, apart from your car»29. Un’auto che hai usato tu ne è fuori.
Ma la segnalazione riguarda te, non l’auto, e il fatto che l’auto sia esente non rende esente con lei tutto il resto che hai venduto quell’anno. Ogni altra vendita si giudica da sola, esattamente come è sempre stato. Le tue cose che non ti servono più non sono ancora un’attività commerciale, e un singolo bene sotto le £6.000 è fuori dalla Capital Gains Tax29. Qualunque cosa tu abbia comprato per rivenderla con un guadagno è attività commerciale, però, e una volta segnalato l’HMRC ha le tue vendite davanti. Se una parte è attività commerciale, le prime £1.000 l’anno sono esentasse, che salgono a £3.000 dal 6 aprile 2027 con questo bilancio1. Quindi annota cos’era ogni cosa: tua, o comprata per rivenderla.
E per il sottotetto, lo spreco è la segnalazione stessa. Chi svuota la propria casa si vede mandare i dati all’HMRC, la piattaforma paga per compilare la segnalazione e l’HMRC paga per elaborarla, e sulle vendite personali non riscuote niente, perché non è dovuto niente. È spesa pura, e finisce comunque sulle tue tasse.
Quindi lo spavento per questo bilancio era niente. La preoccupazione per il prossimo no. Il meccanismo ora è costruito. Le piattaforme segnalano i venditori all’HMRC dal 2024, e da ottobre 2027 riscuoteranno l’IVA alla fonte per i venditori che sono imprese. L’esenzione per le vendite personali è una riga in un bilancio, e una riga in un bilancio si può togliere nel successivo senza dover costruire niente di nuovo. Una volta posato il tubo, allargarlo è una modifica di una riga. Non scommetterei che l’esenzione duri solo perché oggi c’è.
La cosa vera in quella parte del bilancio è lo scambio di cui sopra.
Il respiro è una cosa che si paga
Respiro è una bella parola per un bilancio. Suona come un sollievo. Leggi le stime e si descrive meglio come un insieme di decisioni su chi deve trattenere il fiato.
La casa di cui ho fatto i conti qui ha fatto le cose che questo paese dice di volere. È passata all’elettrico. Produce e accumula la propria energia. Ha quasi rinunciato al gas. Le sue 20.000 miglia l’anno vanno a elettricità, in buona parte dal suo stesso tetto, e non hanno bisogno di niente dalla pompa di benzina.
Questa è autosufficienza, e la ricompensa è una tassa a miglio e una soglia congelata, con £100 per addolcirla il primo inverno. Il bilancio in certi punti è ragionevole. È giusto che le banche finanzino una parte del pagamento per l’energia, e giusto che chi usa poco gas smetta di pagare una quota fissa per un gas che quasi non usa. Ma lo schema sotto è abbastanza chiaro. L’aiuto va dove la bolletta fa più rumore: il grande consumatore industriale, il founder con dieci milioni di plusvalenze, il data center che ha bisogno della rete domani, l’azienda di armi con un contratto su cui a nessun altro è stato permesso di fare un’offerta. La famiglia silenziosa che si è sistemata da sola è da dove arriva il gettito, proprio perché non si lamenta e non può spostarsi.
E quel respiro lo paghi più di una volta. Paghi con le tue tasse il sussidio sulla bolletta, paghi la bolletta, e l’inverno dopo paghi di nuovo tutte e due, perché niente in questo bilancio punta al motivo per cui la bolletta è alta. Lo stesso vale per il taglio dell’accisa sul carburante, prorogato di nuovo perché il petrolio che sostiene non è mai stato sostituito, e per i contratti sull’idrogeno che vanno pagati ogni anno perché il combustibile non sta in piedi da solo. Una soluzione si paga una volta. Un sussidio si paga ogni anno, dalle stesse persone, finché la causa resta dov’è. Questa è la scelta che fa questo bilancio, riga dopo riga: trattenere il fiato per un altro inverno invece di liberare le vie respiratorie.
Il motivo per cui la causa non viene mai risolta è che il costo non cade mai su chi potrebbe risolverla. Questo bilancio non sposta il peso su chi beneficia dei sussidi, quindi loro non hanno motivo di cambiare niente. Il proprietario che non vuole mettere a norma una casa continua a incassare l’affitto mentre l’inquilino paga la bolletta e il contribuente paga il sussidio su di essa. Le compagnie petrolifere non hanno motivo di investire nella tecnologia pulita finché il Tesoro tiene il loro prodotto a buon mercato alla pompa. E il settore del gas va avanti con lo stesso modello di spreco, brucialo una volta e comprane altro, quando i tubi già sotto terra potrebbero essere l’inizio di un teleriscaldamento che sposta calore invece di combustibile. Nessuno fa la cosa costosa e sensata finché qualcun altro lo paga per continuare con quella economica e sprecona. E ogni scambio in questo bilancio va nello stesso verso. Il governo si assicura che le grandi aziende stiano bene, e il piccolo paga.
So quanto costa questo bilancio a questa casa, e vedo a quanto è prezzato sulla copertina del documento. Non sono lo stesso numero. La differenza è il motivo per leggere le stime da sé invece del discorso, perché nessuno di quelli che hanno scritto il discorso le leggerà al posto tuo.
HM Treasury — Budget 2026: Breathing Space for Today, Fresh Hope for the Future — il documento di bilancio presentato al Parlamento il 28 ottobre 2026. Misure sull’energia ai paragrafi da 3.2 a 3.9 e Box 3.A, carburante, rimborsi chilometrici e ricarica dei veicoli elettrici da 3.12 a 3.16, eVED 1.30 e 2.38, BADR 2.53, BICS 4.24 e 6.31, la Gas Shipper Obligation 4.22 e 6.27, data center 4.137 e 4.138, il Warm Homes Plan e il Boiler Upgrade Scheme 4.36, difesa 2.5, 2.6, da 5.28 a 5.36 compreso il Multilateral Defence Mechanism a 5.30, e da 6.134 a 6.141, materiali per il risparmio energetico 6.215, Founders’ Relief 6.257, Trading Allowance 6.254, marketplace online 6.154, National Living Wage 3.18, Pension Tax Allowance 3.19 e 6.182, Carbon Price Support 4.25, stime alla Tabella 6.1. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — Claim tax relief for your job expenses: vehicles you use for work — «This does not include travelling to and from your work, unless it’s a temporary place of work.» ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — quota fissa del gas 29,68p al giorno e prezzo per unità 7,97p/kWh IVA al 5% inclusa; elettricità senza IVA dal 1 ottobre 2026 al 31 marzo 2027. ↩︎ ↩︎ ↩︎
Ofgem — Summary of changes to the energy price cap, 1 July to 30 September 2026, revised TDCV — consumo domestico tipico dal 1 luglio 2026: «2,500 kWh of electricity, 9,500 kWh of gas». ↩︎ ↩︎
DESNZ — Funding mechanism for the Hydrogen Production Business Model: proposed design of the Gas Shipper Obligation — la consultazione, da gennaio ad aprile 2025. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — «approximately £2.60 - £4.50» l’anno sulla bolletta media del gas domestico tra il 2028 e il 2037, con un modello volumetrico, a prezzi 2023. ↩︎
DESNZ — Hydrogen Production Business Model / Net Zero Hydrogen Fund: HAR1 successful projects — gli undici progetti, i loro sviluppatori e la capacità, il prezzo di esercizio medio ponderato di £241/MWh e «over £2 billion of revenue support». ↩︎ ↩︎
Energy Systems Catapult — Heat pumps shown to be three times more efficient than gas boilers — la sperimentazione Electrification of Heat finanziata dal governo, 742 pompe di calore installate: «The median SPF observed in ASHP systems … was 2.80 (280%)». ↩︎
Jan Rosenow, “Is heating homes with hydrogen all but a pipe dream? An evidence review”, Joule, 2022 — 32 studi indipendenti; citazioni come riportate da IEEE Spectrum, 4 ottobre 2022. ↩︎ ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — documento di policy, 13 luglio 2026: 3p a miglio per le auto a batteria e a idrogeno, 1,5p per le ibride plug-in, dal 1 aprile 2028. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — documento di policy del bilancio 2025: soglie fissate «at their 6 April 2021 levels», mantenute «until 5 April 2031», 700.000 persone portate nell’imposta sul reddito entro il 2030-31, e l’impatto della proroga sui conti pubblici. ↩︎ ↩︎ ↩︎
Income Tax Act 2007, section 57 — la Personal Allowance è indicizzata con «the consumer prices index for the September before the start of a tax year» e arrotondata «up to the nearest amount which is a multiple of £10». ↩︎
Income Tax Act 2007, section 21 — il limite dell’aliquota base è indicizzato nello stesso modo e arrotondato «up to the nearest amount which is a multiple of £100». ↩︎
ONS — CPI annual rate, all items, series D7G7 — settembre 2021 3,1%, 2022 10,1%, 2023 6,7%, 2024 1,7%, 2025 3,8%, 2026 3,5%. ↩︎
GOV.UK — National Minimum Wage and National Living Wage rates — £12,71 l’ora per i lavoratori dai 21 anni in su dal 1 aprile 2026. ↩︎
UK ETS Authority — UK Emissions Trading Scheme scope expansion: waste, consultation, 2024 — inclusione della termovalorizzazione e dell’incenerimento «from 2028», solo CO2 fossile, e ripartizione del costo tramite la Extended Producer Responsibility sugli imballaggi. ↩︎ ↩︎ ↩︎ ↩︎
LARAC — UK ETS will not be extended to waste incineration in 2028 — 27 agosto 2026, l’associazione dei comuni per il riciclo sul rinvio; vedi anche LocalGov, 27 agosto 2026. ↩︎ ↩︎
GOV.UK — Business Asset Disposal Relief — «18% on all gains on qualifying assets disposed of from 6 April 2026». ↩︎
DESNZ — Improving the energy performance of privately rented homes: government response — aggiornato il 21 gennaio 2026: conformità «by 1 October 2030», proprietari tenuti a «invest up to £10,000 per property», in media £5.400, la misura secondaria «at the discretion of the landlord». ↩︎
Ministry of Defence — MOD trade, industry and contracts 2026 — statistiche ufficiali accreditate, 1 ottobre 2026: £43,4 miliardi con l’industria nel 2025/26, 40% con dieci fornitori, BAE Systems 16,5%, pagamenti senza gara 47% (£20,5 miliardi); Foreign Military Sales £744 milioni, di cui £469 milioni Boeing; nessuna ripartizione della spesa tra proprietà britannica e straniera; i pagamenti del MoD a Babcock pari al 63,5% dei suoi ricavi mondiali. ↩︎ ↩︎ ↩︎ ↩︎
Ministry of Defence — Data tables relating to MOD trade, industry and contracts 2026 — Tabella 4a, holding del settore privato pagate £50 milioni o più nel 2025/26. Il paese è quello in cui ciascuna holding ha sede o è registrata. ↩︎ ↩︎ ↩︎
BAE Systems — Preliminary results announcement 2025 — 18 febbraio 2026: R&S autofinanziata «£407m», «dividends increased to £1,027m», riacquisto di azioni «at a cost of £502m», «the Group returned £1,529m to shareholders», crediti d’imposta per ricerca e sviluppo £29m. ↩︎ ↩︎
Babcock International — Annual Report and Financial Statements 2026 — anno al 31 marzo 2026: «Total research and development costs expensed in the period was £203.3 million», «£36.7 million dividends paid» e «£155.3 million purchase of own shares». ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — «A zero rate applies to the installation of certain specified energy-saving materials from 1 May 2023 to 31 March 2027», per isolamento, pannelli solari, batterie e pompe di calore. ↩︎
GOV.UK — Boiler Upgrade Scheme: what you can get — £7.500 per una pompa di calore aria-acqua o geotermica, £5.000 per una caldaia a biomassa. ↩︎
HMRC — Selling goods or services on a digital platform — le soglie di segnalazione di 30 vendite e €2.000, e che la segnalazione «does not automatically mean you owe tax». ↩︎ ↩︎
HMRC — No tax changes for online sellers — comunicato stampa, 4 dicembre 2024. ↩︎
HMRC Business Income Manual — BIM20205, the badges of trade — i nove badges, e che nessuno da solo è decisivo. ↩︎
GOV.UK — Capital Gains Tax: what you pay it on — i beni tassabili comprendono «most personal possessions worth £6,000 or more, apart from your car». ↩︎ ↩︎