Le même budget, une autre cuisine
Le budget 2026 a été vendu comme une « breathing space », une bouffée d’air1. Ce billet le lit pour un seul ménage et rien d’autre. Un article compagnon, Une bouffée d’air pour qui ?, traite de ce qu’il fait aux grandes entreprises et des impôts qui sont derrière.
Un couple, tous deux âgés de 67 ans ou plus et ayant passé l’âge de la State Pension, la pension d’État, qui ne vit de rien d’autre que la nouvelle State Pension complète. Cela fait 241,30 £ par semaine chacun2, 25 095 £ par an à eux deux. Ils se chauffent au gaz, 13 375 kWh par an, parce que c’est ce que consomme un logement ordinaire chauffé par une chaudière à gaz. Ils ont une voiture essence, 4 000 miles par an. Council tax en tranche A à D, en Angleterre. Aucun revenu d’épargne, aucune retraite privée, aucune location.
Soyons clairs sur ce qu’est ce revenu. La State Pension est une prestation, et le HMRC la range parmi les prestations de l’État soumises à l’impôt sur le revenu3. Ils n’en paient pas, pour une seule raison. L’impôt sur le revenu est calculé personne par personne, donc chacun a sa propre Personal Allowance de 12 570 £4, et la nouvelle State Pension complète fait 12 547,60 £ par an2. Sans autre revenu, chaque pension se situe 22,40 £ sous la ligne. La pension n’est pas non plus une cagnotte dans laquelle ils ont épargné et qui les attendait. Selon la description même du gouvernement, elle est « unfunded » et « Pay As You Go », et « State Pension payments paid to current pensioners are financed from National Insurance contributions paid by current workers »5. Ils ont payé pour les retraités avant eux, et les actifs d’aujourd’hui paient pour eux. Chaque changement qu’y apporte ce budget est une décision sur combien un groupe de gens paie à un autre.
La question, c’est : un budget vendu comme une « breathing space » leur en donne-t-il une ? Un peu, une fois. Puis il commence à la reprendre, et le plus gros changement de leur revenu n’arrive qu’en 2030.
Le registre pour un couple de retraités
Chaque mesure du budget touchant les ménages qui les concerne, d’après le document même du Trésor :
| Mesure | Quand | Les concerne ? | Valeur par an |
|---|---|---|---|
| Household Energy Payment de 100 £, tranches A à D | janvier 2027 | Oui | +100 £, une fois |
| TVA à 0 % sur l’électricité, prolongée de trois mois | avril à juillet 2027 | Oui, 2 500 kWh à 28 p, pas de tarif heures creuses VE | environ +11 £, une fois |
| Baisse de 5 p de la taxe carburant prolongée de six mois | jusqu’en juillet 2027 | Oui, voiture essence | environ +12 £, une fois |
| Abonnement gaz basculé dans le prix du kWh | fin 2027, ou plus tard | Oui, et une forte consommation y perd | −44 £ |
| Gas Shipper Obligation basculée sur l’impôt général | prévue en 2028 | Oui, et chaque pension est sous l’abattement | environ +5 £ |
| Abonnement électricité, 54,83 p par jour au plafond, 200 £ par an | « details next year » | Reste tel quel | 0 £ |
| Plafond du ticket de bus à 2 £ | 2027 | Non, ils voyagent déjà gratuitement | 0 £ |
| Pension Credit | Non, leur revenu est trop élevé | 0 £ | |
| Winter Fuel Payment, 100 £ chacun | inchangé | Oui, mais pas nouveau | 0 £ de changement |
| Impôt sur le revenu | jusqu’en avril 2030 | Aucun payé, 22,40 £ sous l’abattement chacun | 0 £ |
| Triple Lock ajusté | avril 2030 | Oui | hausses plus faibles à partir de 2030 |
L’électricité est entièrement achetée au plein tarif. Sans VE, il n’y a aucun tarif de nuit bon marché qui vaille la peine, donc chacun des 2 500 kWh types d’Ofgem6 coûte environ 28 p. Cela fait 700 £ par an en consommation et 200 £ d’abonnement, et 5 % de TVA sur 900 £ pendant trois mois, c’est environ 11 £.
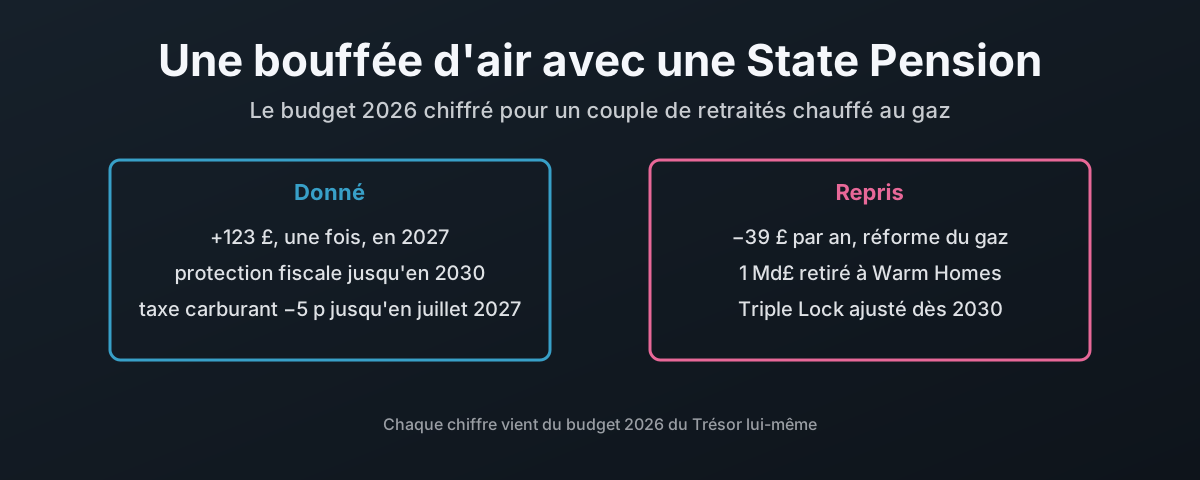
Faites le total. En 2027, le couple a environ 123 £ de mieux, presque tout venant du versement de 100 £. Une fois la réforme du gaz en place, il a environ 39 £ de moins par an, chaque année. Les 123 £ ont disparu en un peu plus de trois ans.
Les mesures ponctuelles sont dépensées dès le premier printemps. Ce qui dure, c’est la réforme du gaz, et elle va dans le mauvais sens.
La réforme du gaz joue contre eux
Basculer l’abonnement gaz dans le prix du kWh aide un logement qui consomme peu de gaz. Elle pénalise celui qui en consomme beaucoup, et ce couple en consomme beaucoup.
L’abonnement gaz coûte 108 £ par an au client type1, 29,68 p par jour au plafond d’octobre7. Le budget demande à Ofgem de le récupérer « through gas unit rates instead »1. Réparti sur les 9 500 kWh types d’Ofgem6, cela ajoute environ 1,14 p à chaque kWh.
| Gaz consommé par an | Abonnement actuel | Remboursé par le prix du kWh | Différence |
|---|---|---|---|
| 9 500 kWh, type Ofgem | 108 £ | 108 £ | 0 £ |
| 13 375 kWh, ce couple | 108 £ | 153 £ | −44 £ |
Un couple qui chauffe correctement son logement paie 44 £ de plus par an. C’est exactement ce qu’un couple de retraités devrait faire en hiver. Le Trésor le sait. Il dit que « a number of households may be less able to make the most of the reform » et promet une « targeted mitigation »1. Il ne dit pas ce qu’est cette atténuation, qui en bénéficie, ni quand.
Les gens à qui la réforme coûte s’entendent donc dire que de l’aide arrive, sans détail. Ceux à qui elle rapporte, comme moi, la reçoivent automatiquement.
La taxe hydrogène, dans l’autre sens
La Gas Shipper Obligation était une taxe prévue sur les factures de gaz pour payer l’hydrogène. Le budget la supprime et paie l’hydrogène sur l’impôt général à la place1. Pour un ménage salarié, cela ne fait que déplacer la facture du compteur vers la fiche de paie.
Pour ce couple, c’est un vrai gain, et il faut être juste. Une taxe sur chaque unité de gaz les aurait facturés selon la quantité de gaz qu’ils brûlent, et ils en brûlent beaucoup. L’estimation même du gouvernement était de « approximately £2.60 - £4.50 » par an sur la facture moyenne de gaz domestique8, ce qui, à leur consommation, fait environ 5 £. Avec une State Pension complète et rien d’autre, ils ne paient aucun impôt sur le revenu, donc la version impôt général ne leur coûte rien directement. Ils paient toujours la TVA et tous les autres impôts qui la financent, mais beaucoup moins que ce qu’ils auraient payé au compteur.
Cela ne fait pas de l’hydrogène un meilleur pari. Cela veut dire que le coût est passé du ménage qui brûle du gaz au ménage qui touche un salaire.
Une voiture essence a la baisse, et continue de payer au mile
La voiture essence reçoit quelque chose. La baisse de 5 p de la taxe carburant, qui devait prendre fin en janvier, est prolongée « by a further six months to 1 July 2027 »1.
| Prolongation de la baisse de taxe carburant, voiture essence | Chiffre |
|---|---|
| Miles par an | 4 000 |
| Consommation, une petite voiture essence ordinaire | 45 mpg, hypothèse |
| Litres par an | environ 404 |
| Litres sur les six mois supplémentaires | environ 202 |
| Prix à la pompe actuel, essence | 1,97 £ le litre |
| Facture de carburant par an | environ 796 £ |
| Baisse de 5 p plus la TVA qui s’y applique | 6 p le litre, environ 3 % du prix à la pompe |
| Économie due à ce budget | environ 12 £, une fois |
Sur une facture de carburant d’environ 796 £ par an, à 1,97 £ le litre, la prolongation vaut donc 12 £. Même avec la baisse, près de 800 £ par an partent dans le réservoir.
Et ils paient déjà une taxe au mile. Elle s’appelle la taxe sur les carburants, la fuel duty. L’essence paie 52,95 p le litre9, et la taxe supporte la TVA par-dessus. À 45 mpg, cela donne :
| Taxe au mile | Voiture essence, fuel duty | Voiture électrique, eVED à partir d’avril 2028 |
|---|---|---|
| Par mile | environ 5,3 p, 6,4 p avec la TVA | 3 p10 |
| Sur 4 000 miles | environ 214 £, 257 £ avec la TVA | 120 £ |
La nouvelle Electric Vehicle Excise Duty n’est donc pas une taxe au mile qui arrive pour la première fois. Les conducteurs de voitures essence en paient une à chaque plein depuis qu’existe la taxe sur les carburants, et à environ deux fois le taux de l’eVED. La baisse de 5 p du budget la rogne pendant six mois. Elle ne l’arrête pas.
Maintenir les gens au pétrole est une mauvaise politique, et je l’ai dit. Pour ce ménage, cela reste un petit avantage réel.
Trop pour le Pension Credit, pas assez pour le reste
Voici celle qui n’apparaît sur aucune facture. Le Pension Credit complète le revenu d’un couple jusqu’à « £363.25 if you have a partner »11. Ce couple a 482,60 £ par semaine à eux deux. Ils sont 119,35 £ par semaine au-dessus, donc ils ne peuvent pas le demander, et ils n’ont rien de ce qui va avec.
| Revenu hebdomadaire du couple | Montant |
|---|---|
| Nouvelle State Pension complète, pour les deux | 482,60 £ |
| Le Pension Credit complète un couple jusqu’à | 363,25 £ |
| Au-dessus de la ligne de | 119,35 £ |
Trop aisés pour l’aide destinée aux retraités les plus pauvres. Toujours à revenu fixe. Et ce revenu doit couvrir une facture de gaz que le budget vient d’alourdir. Le Winter Fuel Payment les atteint bien, « £100 if you and the person you live with were both born between 28 September 1946 and 27 June 1960 »12, 200 £ à eux deux. Ce budget n’y change rien.
Ils n’ont pas besoin non plus du plafond du ticket de bus à 2 £. L’âge du pass de bus gratuit dépend de l’endroit où vous vivez13 :
| Où | Bus gratuit à partir de |
|---|---|
| Écosse, pays de Galles, Irlande du Nord | 60 |
| Londres, dans Londres seulement | 60 |
| Angleterre hors Londres | âge de la State Pension, de 66 passant à 67 |
Le billet retient le plus élevé, parce que c’est celui sous lequel vit la majeure partie de l’Angleterre. L’âge de la State Pension passe de 66 à 67 ans « between 2026 and 2028 »14, donc le pass en Angleterre arrive désormais à 67 ans, sept ans après qu’un retraité de Cardiff ou de Glasgow a reçu le sien. Ce couple a passé cet âge, donc il voyage gratuitement. C’est un avantage réel. Ce n’est simplement pas un avantage nouveau, et un couple anglais a attendu le plus longtemps pour l’avoir.
Le permis, les lunettes, et qui paie
Être au-dessus de la ligne du Pension Credit coûte plus que le complément lui-même, parce que tant d’autres aides en dépendent. Les lunettes en sont le cas le plus clair.
Un examen de la vue par le NHS est gratuit pour « anyone aged 60 or over ». Les lunettes, non. Un bon optique du NHS pour les payer va aux personnes qui touchent, entre autres, le « Pension Credit Guarantee Credit »15. Ce couple ne peut pas avoir le Pension Credit, donc il n’a pas de bon, et il paie ses propres lunettes. La seule voie restante est le NHS Low Income Scheme sous condition de ressources, qui est un formulaire à remplir et peut donner une aide partielle ou rien du tout.
Et le permis de conduire est sur le point de peser exactement là-dessus. Le Department for Transport a mené une consultation sur « Introducing mandatory eyesight testing for older drivers », pour les « drivers aged 70 and over » comme « part of the driving licence renewal process », en remplacement du « current self-declaration system »16. La consultation s’est close le 11 mai 2026 et ses conclusions ne sont pas encore publiées. Elle ne dit pas qui paie. L’organisme des optométristes eux-mêmes dit clairement que « Any additional costs to cover the administration of this must be funded by the driver »17.
| Conducteur âgé, au-dessus de la ligne du Pension Credit | Qui paie |
|---|---|
| Examen de la vue | gratuit sur le NHS à partir de 60 ans15 |
| Les lunettes dont l’examen dit qu’ils ont besoin | eux, sans bon15 |
| Toute gestion d’un contrôle obligatoire de la vue pour le permis | pas décidé, les optométristes disent le conducteur17 |
Rien de tout cela n’est dans le budget, et c’est justement le problème. Un couple à revenu fixe garde la voiture parce que c’est ainsi qu’il va aux magasins et chez le médecin. L’État s’oriente vers l’obligation de prouver leur vue pour la garder, et les lunettes qui leur permettent de passer le contrôle sortent de la même State Pension que la facture de gaz.
Protégés du gel, jusqu’à ce que ça s’arrête
Ces 22,40 £ de marge sous un abattement gelé, c’est tout ce qui maintient une State Pension seule hors de l’impôt sur le revenu.
Le glissement fiscal agit différemment sur eux. Quelqu’un qui travaille le paie en argent chaque année, parce que chaque augmentation tombe dans une tranche qui aurait dû bouger. Ce couple ne paie encore rien, parce que tout son revenu se situe sous l’abattement. Ce que le gel leur prend, c’est la marge. Appliquez la propre règle d’indexation de la loi18 aux chiffres d’inflation de septembre de l’ONS19 et l’abattement ressemblerait à ceci :
| Année fiscale | Personal Allowance, indexée | Gelée | Marge au-dessus d’une State Pension, indexée | Marge, gelée |
|---|---|---|---|---|
| 2026-27 | 16 080 £ | 12 570 £ | 3 532 £ | 22 £ |
| 2027-28 | 16 650 £ | 12 570 £ | 3 663 £ | −417 £ |
La ligne 2027-28 suppose que le Triple Lock ne verse que les 3,5 % d’inflation de septembre, ce qui est le minimum qu’il puisse verser. Cela porte la nouvelle State Pension complète à 249,75 £ par semaine, 12 987 £ par an, et place chacun d’eux 417 £ au-dessus de l’abattement gelé. À 20 %, cela fait environ 83 £ chacun, 167 £ pour le couple, chaque année, en impôt qui n’existe qu’à cause du gel. Indexée, une State Pension ne se serait même pas approchée de l’impôt sur le revenu.
Sur un retraité, le glissement ne se voit donc pas comme une facture. Il se voit comme un nouvel allègement. Le budget instaure une Pension Tax Allowance à partir d’avril 2027, pour que les retraités « with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament »1.
C’est une rustine sur un trou que le gel a creusé, et c’est la bonne chose à faire. Maintenant, lisez les dates :
| Jusqu’au | |
|---|---|
| Pension Tax Allowance | « 6 April 2027 until 5 April 2030 »1 |
| Personal Allowance gelée à 12 570 £ | 5 avril 20314 |
La protection s’arrête un an avant le gel. Pour 2030-31, le Trésor dit seulement qu’il « will consider arrangements beyond April 2030 in the usual way »1. Un couple qui ne vit que de sa State Pension a donc une année durant laquelle, selon les règles telles qu’écrites aujourd’hui, le gel pourrait le faire entrer dans l’impôt sur le revenu, et la solution est une promesse d’y réfléchir plus tard.
Ajoutez une retraite de travail de 790 £, et le glissement fiscal la prend
Donnons maintenant à l’un d’eux une retraite de son travail. L’adhésion automatique (auto-enrolment) l’a atteint quatre ans avant sa retraite, et l’employeur n’a versé que ce que la loi l’obligeait à verser, soit depuis avril 2019 3 % des revenus éligibles20. Quatre ans au minimum légal achètent une rente d’environ 790 £ par an. Beaucoup de gens qui partent à la retraite aujourd’hui ont à peu près cela, parce que le minimum est tout ce qu’on leur a jamais donné et qu’il est arrivé trop tard pour bâtir quoi que ce soit de plus gros.
L’autre partenaire ne change pas. Voici ce que vaut la rente de 790 £ pour celui qui la touche :
| Année fiscale | Revenu | Au-dessus de l’abattement | Impôt sur le revenu | Rente de 790 £, conservée |
|---|---|---|---|---|
| 2026-27 | 13 337,60 £ | 767,60 £ | 153,52 £ | 636,48 £ |
| 2026-27, si l’abattement avait été indexé | 13 337,60 £ | 0 £ | 0 £ | 790 £ |
| 2027-28, gelé, Pension Tax Allowance | 13 777 £ | 1 207 £ | 158 £ à 241 £ | 549 £ à 632 £ |
| 2027-28, si l’abattement avait été indexé | 13 777 £ | 0 £ | 0 £ | 790 £ |
| 2030-31 et après, Pension Tax Allowance disparue | au moins 13 777 £ | au moins 1 207 £ | au moins 241 £ | au plus 549 £ |
Lisez d’abord les lignes indexées. Avec un abattement maintenu au niveau des prix, 16 080 £ cette année et 16 650 £ l’an prochain, la rente n’est pas imposée du tout, et il resterait encore 2 700 £ ou plus de marge. Chaque livre d’impôt de ce tableau est du glissement fiscal et rien d’autre. Aucun taux n’a augmenté. L’abattement est resté immobile pendant que la State Pension montait pour le rejoindre.
Cette année, les 790 £ placent leur revenu 767,60 £ au-dessus de l’abattement gelé, et 20 % de cela font 153,52 £.
À partir d’avril 2027, la Pension Tax Allowance ne les sauve pas. Elle ne concerne que les retraités dont le revenu « regardless of source, is below or at the value of the full new State Pension », et pour quiconque est « just above », elle est « gradually withdrawn through a taper »1. Le Trésor n’a pas publié la dégressivité, donc l’impôt se situe entre 158 £, soit 20 % de la rente seule, et 241 £, soit 20 % de tout ce qui dépasse l’abattement gelé. À partir d’avril 2030, la Pension Tax Allowance prend fin et le gel non, donc c’est 241 £ ou plus, et cela augmente à chaque hausse de la State Pension.
Ils ne recevront pas de facture pour cela. Le HMRC collecte l’impôt dû sur une State Pension via la retraite privée : « you’ll usually pay more tax to include any tax you need to pay on your State Pension. Your tax code will change to collect this »21. La rente arrive donc déjà amputée, et 83 £ des 241 £ sont la State Pension imposée à travers elle. Cela fait 31 % retirés d’une rente de 790 £, pas les 20 % du taux de base qu’on attendrait.
Puis-je demander pourquoi quelqu’un qui a fait ce qu’on lui disait, qui est resté dans le régime d’entreprise pendant les quatre années où il a existé pour lui et qui a épargné, finit avec la State Pension imposée à travers son épargne ? L’employeur a versé le minimum parce que le minimum est tout ce qu’il devait verser. Le gouvernement a gelé l’abattement parce que le gel rapporte de l’argent sans faire les gros titres. Entre les deux, près d’un tiers d’une petite retraite disparaît chaque année, et un abattement indexé en aurait laissé chaque penny tranquille.
Le Triple Lock saute en 2030
Le plus gros changement du revenu de ce couple ne figure pas dans le registre, parce qu’il ne commence pas avant avril 2030.
Jusque-là, la State Pension augmente « by the highest of 2.5%, inflation or earnings growth »1. À partir d’avril 2030, elle augmente « by the highest of 2.5%, inflation, or the amount required to maintain its value relative to earnings as reached in April 2029 »1. Le Trésor appelle cela supprimer le « ratchet », l’effet cliquet. Ce que cela vaut pour le Trésor, selon ses propres termes :
| Triple Lock ajusté, réduction des dépenses de State Pension | Estimation du Trésor |
|---|---|
| D’ici la fin des années 2030 | 15 milliards de £ par an |
| D’ici la fin des années 2040 | 50 milliards de £ par an |
Cet argent ne vient pas de nulle part. Il sort de hausses de la State Pension qui auraient autrement été versées, c’est-à-dire du revenu de chaque retraité qui en vit. Le budget dit qu’il financera un National Care Service avec des soins personnels « free at the point of use »1, et cela pourrait bien valoir la peine. Mais ceux qui le paient sont les mêmes qui en auront besoin, et le couple de ce billet paie en premier, à chaque hausse à partir de 2030 qui est plus faible qu’elle ne l’aurait été.
Rien pour la chaudière
C’est la maison que l’argent de l’isolation et des pompes à chaleur aiderait le plus.
Un couple qui consomme 13 375 kWh de gaz par an est exactement le public du Warm Homes Plan. Ce budget prend 1 milliard de £ de sa subvention d’investissement pour payer la défense1. Il maintient l’aide aux pompes à chaleur à 400 millions de £ par an1, à 7 500 £ par pompe à chaleur22. Et il laisse la TVA sur l’installation d’isolation, de pompes à chaleur, de solaire et de batteries remonter de 0 % à 5 % à partir d’avril 202723.
| Ce qui réduirait leur facture pour de bon | Ce que fait le budget |
|---|---|
| Isolation | TVA remontée à 5 %, subvention Warm Homes coupée de 1 milliard de £ |
| Pompe à chaleur | aide gelée, TVA remontée à 5 % |
| Solaire et batterie | TVA remontée à 5 % |
Avec un revenu fixe et sans épargne, rien de cet équipement n’est acheté sans aide. Le couple garde donc la chaudière à gaz, continue de brûler 13 375 kWh, paie le prix du kWh alourdi par la réforme de l’abonnement, et attend les 100 £ de l’hiver prochain.
Un revenu fixe ne peut pas s’en sortir à la force du travail
Un ménage qui travaille peut prendre plus de travail, changer d’emploi, ou mettre son propre argent dans du solaire et une batterie. Un couple de retraités à revenu fixe n’a rien de tout cela. Son revenu bouge quand le gouvernement le fait bouger, et à partir de 2030 il bougera moins. Sa facture d’énergie est fixée par un marché que ce budget subventionne au lieu de le réparer, et la seule réforme qui touche directement sa facture lui coûte 44 £ par an, avec la « targeted mitigation » laissée en blanc.
Ce dont ils ont besoin, c’est de la chose que personne dans ce budget n’est prêt à payer une fois : leur logement isolé et leur chaudière remplacée, pour que la facture baisse et reste basse. Ce qu’ils reçoivent à la place, ce sont 100 £, payés par tout le monde, acheminés par la council tax vers les mêmes compagnies d’énergie, et à repayer l’an prochain. Ce n’est pas une bouffée d’air. C’est être maintenu sur le même vieux gaz, au même vieux prix, un hiver à la fois.
HM Treasury — Budget 2026 : Breathing Space for Today, Fresh Hope for the Future — le rapport budgétaire déposé devant le Parlement le 28 octobre 2026. Triple Lock 1.28, 1.29, 5.23 et Box 5A ; Pension Tax Allowance 3.19 et 6.182 ; mesures énergie 3.4 à 3.9 et 6.24 à 6.27 ; taxe carburant 3.13 et 6.211 ; Warm Homes Plan et Boiler Upgrade Scheme 4.36. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — The new State Pension : what you’ll get — « The full rate of new State Pension is £241.30 a week. » ↩︎ ↩︎
GOV.UK — Income Tax : taxable and tax-free state benefits — la State Pension figure parmi les prestations de l’État imposables. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — Personal Allowance maintenue à 12 570 £ « until 5 April 2031 ». ↩︎ ↩︎
DWP — Third State Pension age review : independent report call for evidence — le National Insurance Fund paie la State Pension ; « this is unfunded and is often referred to as a “Pay As You Go” system ». ↩︎
Ofgem — Summary of changes to the energy price cap, revised TDCV — consommation type à partir du 1er juillet 2026 : « 2,500 kWh of electricity, 9,500 kWh of gas ». ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — abonnement gaz 29,68 p par jour et prix du kWh 7,97 p TVA comprise ; électricité 26,32 p/kWh et abonnement 54,83 p par jour, hors TVA jusqu’au 31 mars 2027. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — « approximately £2.60 - £4.50 » par an sur la facture moyenne de gaz domestique, 2028 à 2037. ↩︎
GOV.UK — Tax on shopping and services : Fuel Duty — essence, diesel, biodiesel et bioéthanol « 52.95 pence per litre ». ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — 3 p le mile pour les voitures électriques, 1,5 p pour les hybrides rechargeables, à partir du 1er avril 2028. ↩︎
GOV.UK — Pension Credit : what you’ll get — complète « your joint weekly income to £363.25 if you have a partner ». ↩︎
GOV.UK — Winter Fuel Payment : how much you’ll get — 100 £ chacun pour un couple dont les deux membres sont nés entre le 28 septembre 1946 et le 27 juin 1960 et qui ne touche pas de prestation ouvrant droit. ↩︎
GOV.UK — Apply for an older person’s bus pass — « free travel when you reach the State Pension age » en Angleterre ; à 60 ans à Londres, au pays de Galles, en Écosse et en Irlande du Nord. ↩︎
DWP — State Pension age timetable — « The State Pension age for men and women will now increase to 67 between 2026 and 2028. » ↩︎
NHS — Free NHS eye tests and optical vouchers — examens de la vue gratuits pour toute personne de 60 ans ou plus ; bons pour les lunettes pour les bénéficiaires du Pension Credit Guarantee Credit et d’autres groupes listés, pas pour l’âge seul. ↩︎ ↩︎ ↩︎
Department for Transport — Introducing mandatory eyesight testing for older drivers — consultation, du 7 janvier au 11 mai 2026, conclusions attendues. ↩︎
Association of Optometrists — response on mandatory eyesight testing for older drivers — mai 2026. ↩︎ ↩︎
Income Tax Act 2007, section 57 — la Personal Allowance est indexée sur « the consumer prices index for the September before the start of a tax year » et arrondie « up to the nearest amount which is a multiple of £10 ». ↩︎
ONS — CPI annual rate, all items, series D7G7 — septembre 2021 3,1 %, 2022 10,1 %, 2023 6,7 %, 2024 1,7 %, 2025 3,8 %, 2026 3,5 %. ↩︎
GOV.UK — Workplace pensions : what you, your employer and the government pay — depuis avril 2019, le minimum versé par un employeur est de 3 %, pour une cotisation minimale totale de 8 %. ↩︎
GOV.UK — Tax when you get a pension : how your tax is paid — si vous touchez une retraite privée, « Your tax code will change to collect » l’impôt sur votre State Pension. ↩︎
GOV.UK — Boiler Upgrade Scheme : what you can get — 7 500 £ pour une pompe à chaleur air-eau ou géothermique. ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — taux zéro « from 1 May 2023 to 31 March 2027 », couvrant l’isolation, les pompes à chaleur, les panneaux solaires et les batteries. ↩︎