Un budget « bouffée d’air », lu depuis ma cuisine
Le budget 2026 a été présenté aujourd’hui sous le titre Breathing Space for Today, Fresh Hope for the Future1. L’argument : de l’aide sur les factures d’énergie, de l’aide pour les automobilistes et de l’aide pour les commerces de centre-ville, payée par les banques et par les gens qui ont une épargne et des revenus locatifs.
Alors j’ai fait ce que je fais avec n’importe quelle facture. J’ai lu le document et je l’ai chiffré pour ma propre maison.
La maison est assez ordinaire pour quelqu’un de mon métier. Un contribuable à 40 %. Je travaille à domicile, mais ma moitié va toujours au bureau en voiture, donc le VE fait environ 20 000 miles par an, soit quelque 32 000 km. Du solaire sur le toit et une batterie dans le garage, et chaque unité que nous importons arrive au tarif heures creuses de 7 p. Le gaz est toujours raccordé, mais il ne sert plus qu’à l’eau chaude et à un peu de chauffage, environ 5 350 kWh par an. Taxe d’habitation (council tax) en tranche A à D, en Angleterre. Aucun revenu d’épargne et aucun revenu locatif, parce qu’un emprunt de la taille du nôtre ne laisse rien de côté pour épargner.
Rien de cet équipement ne vient d’une aide. J’ai mis mon propre argent pour réduire ma propre facture : le solaire, la batterie, le VE, et le gaz réduit année après année. Je l’ai fait pour tenir debout tout seul, pas dans l’espoir d’une subvention, et je n’en demande pas une aujourd’hui. Ce que j’attends, c’est de ne pas payer davantage pour l’avoir fait.
La question, c’est : une maison comme celle-là reçoit-elle de ce budget autre chose qu’une feuille d’impôt ? Pour l’essentiel, non. Voici le calcul.
Chaque chiffre ci-dessous vient du document du Trésor lui-même, d’Ofgem, du HMRC ou des propres documents de consultation du gouvernement, pas du discours et pas de la couverture de presse. Un résumé du budget qui circule aujourd’hui se trompait sur plusieurs points, et là où c’est le cas je le dis.
Le registre pour une maison comme la mienne
Voici chaque mesure du budget touchant les ménages qui pourrait concerner cette maison, et ce qu’elle vaut ici. Le signe plus, c’est de l’argent qui rentre, le signe moins, de l’argent qui sort.
| Mesure | Quand | S’applique ici ? | Valeur par an |
|---|---|---|---|
| Household Energy Payment de 100 £, tranches A à D en Angleterre | janvier 2027 | Oui | +100 £, une fois |
| TVA à 0 % sur l’électricité, prolongée de trois mois | avril à juillet 2027 | Oui, mais tout est importé à 7 p en heures creuses | quelques livres, une fois |
| Abonnement gaz, 28,75 p par jour, basculé dans le prix du kWh | fin 2027, ou plus tard | Oui, et une faible consommation y gagne | +46 £ |
| Abonnement électricité, 56,61 p par jour, 207 £ par an | « details next year » | Reste exactement tel quel | 0 £ |
| Gas Shipper Obligation basculée sur l’impôt général | prévue en 2028 | Hors de la facture, sur l’impôt | environ 0 £, payé autrement |
| Baisse de 5 p de la taxe sur les carburants prolongée | jusqu’en juillet 2027 | Non, c’est un VE | 0 £ |
| Indemnités kilométriques défiscalisées portées à 55 p et 35 p | avril 2027 | Non, le trajet domicile-travail ne compte pas2 | 0 £ |
| Plafond du ticket de bus à 2 £ | 2027 | Pas de bus | 0 £ |
| Bornes publiques locales moins chères | printemps 2027 | Non, la voiture charge à la maison | 0 £ |
| Impôt sur l’épargne et les revenus fonciers relevé de 2 points | avril 2027 | Ni épargne, ni location | 0 £ |
| Cash ISA maintenu à 20 000 £ | 2027 | Non, rien de côté à épargner | 0 £ |
| Lifetime ISA, Your First Home | 2027 | Non, nous avons déjà travaillé pour notre maison | 0 £ |
| Electric Vehicle Excise Duty à 3 p le mile, 20 000 miles | avril 2028 | Oui | −600 £, indexé sur le CPI |
| Seuils de l’impôt sur le revenu gelés, glissement fiscal | jusqu’en avril 2031 | Oui | jusqu’à −3 544 £ cette année, −4 112 £ en 2027-28 |
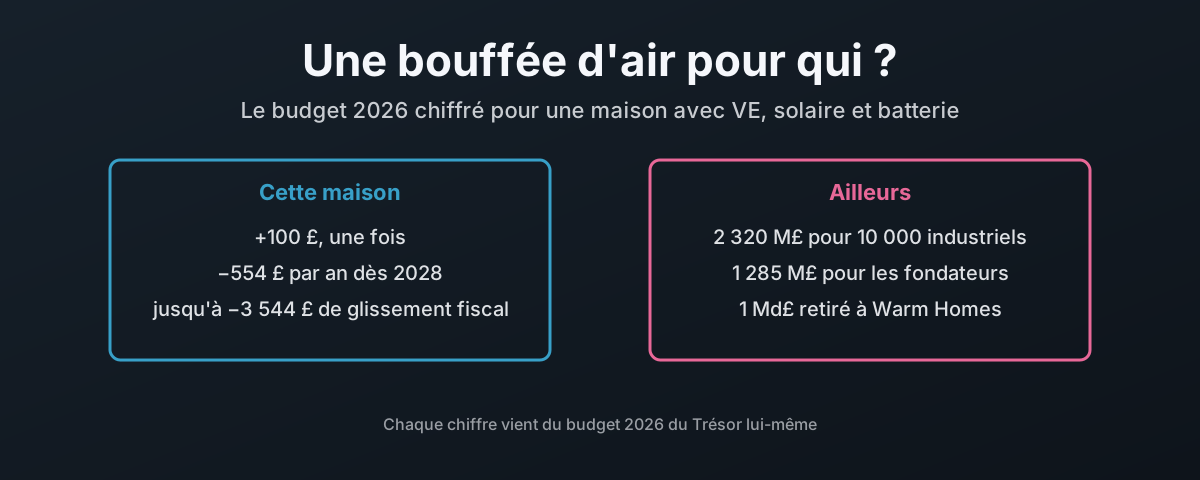
Faites le total. En 2027, la maison a un peu plus de 100 £ de mieux, et presque tout vient d’un unique versement de 100 £. À partir d’avril 2028, les mesures annuelles se stabilisent à environ 554 £ de moins par an, chaque année, en hausse avec l’inflation. L’eVED à lui seul prend 50 £ par mois, donc les 100 £ ont disparu deux mois après son entrée en vigueur, et ils ne reviennent pas. Et c’est avant le glissement fiscal, qui à lui seul peut coûter jusqu’à 3 544 £ cette année à un contribuable à 40 %.
Une économie sur le gaz, aucune sur l’électricité
Rendons à César ce qui lui revient. Celle-ci est un vrai gain, et elle va contre ma propre position de départ.
L’abonnement gaz coûte 108 £ par an au client type, selon le chiffre même du Trésor1. Le plafond d’octobre d’Ofgem fixe l’abonnement gaz à 29,68 p par jour, soit les mêmes 108 £3. Vous le payez que vous brûliez beaucoup de gaz ou presque pas, ce qui est exactement à l’envers pour une maison qui a fait baisser sa consommation de gaz.
Le budget demande à Ofgem de le supprimer sur les factures des particuliers, « aiming for delivery by the end of 2027 or as soon as possible after then », les fournisseurs récupérant le coût « through gas unit rates instead »1.
Les détails ne sont pas encore arrêtés, donc c’est une estimation, pas un devis. Si ces 108 £ sont répartis sur les 9 500 kWh du ménage type d’Ofgem4, cela ajoute environ 1,14 p à chaque kWh. À 5 350 kWh, cette maison en rembourse environ 61 £ par le prix du kWh et cesse de payer 108 £ de part fixe. Cela fait environ 47 £ de mieux par an au plafond. Le tarif de cette maison facture 28,75 p par jour, 105 £ par an, et avec le même calcul elle s’en sort avec environ 46 £ de mieux par an.
| Gaz consommé par an | Abonnement actuel | Récupéré par le prix du kWh | Différence |
|---|---|---|---|
| 5 350 kWh, la consommation de cette maison, au plafond | 108 £ | 61 £ | +47 £ |
| 9 500 kWh, type Ofgem | 108 £ | 108 £ | 0 £ |
| 14 000 kWh, une grande maison ancienne | 108 £ | 160 £ | −52 £ |
Le point d’équilibre, c’est la maison type. Quiconque consomme moins y gagne, et quiconque chauffe au gaz une grande maison pleine de courants d’air y perd, ce que le Trésor concède quand il dit que « a number of households may be less able to make the most of the reform » et promet une « targeted mitigation »1. En tant que telle, c’est une réforme juste, et elle récompense les ménages qui ont déjà réduit. Je prends les 46 £.
Passons à l’autre. Pour une maison avec du solaire et une batterie, la part fixe qui compte n’est pas celle du gaz. C’est l’abonnement électricité. Cette maison paie 56,61 p par jour, contre 54,83 p au plafond d’octobre3, soit 207 £ par an, presque le double de son abonnement gaz. Plus vous produisez et stockez votre propre électricité, plus cette part fixe pèse dans votre facture d’électricité, parce qu’elle est payée en entier que vous importiez 3 000 kWh ou 30. Aux 7 p que cette maison paie l’électricité en heures creuses, 207 £ d’abonnement, c’est le prix d’environ 2 950 kWh, payés avant qu’une seule unité n’entre.
La TVA à 0 % sur l’électricité ne change pas grand-chose ici non plus. La TVA s’applique aux 7 p, donc elle n’a jamais représenté que 0,35 p par kWh. La prolongation de trois mois vaut environ 2,50 £ sur l’abonnement et 35 p par tranche de 100 kWh importés. L’électricité bon marché en heures creuses, c’était ça l’économie. La baisse de TVA, c’est la petite monnaie par-dessus.
Le budget ne le bascule pas dans le prix du kWh. Il s’engage seulement à « reform electricity standing charges », avec des détails « next year »1. La réforme récompense donc le ménage qui a réduit son gaz, et laisse le ménage qui produit sa propre électricité payer la plus grosse part fixe de sa facture, sans y toucher.
La taxe hydrogène a été déplacée, pas supprimée
Le budget présente la suppression de la Gas Shipper Obligation comme « providing savings for businesses and households »1. Ce n’est pas une économie. C’est la même facture, envoyée à une autre adresse.
La Gas Shipper Obligation était une taxe prévue. Elle n’avait pas commencé. Sa propre consultation la décrit comme « a funding mechanism for the Hydrogen Production Business Model »5, facturée aux expéditeurs de gaz et répercutée par unité de gaz, avec un coût estimé par le gouvernement pour le ménage moyen à « approximately £2.60 - £4.50 » par an sur 2028 à 20376. Avec la consommation de gaz de cette maison, cela fait environ 2 £ par an.
Le budget la supprime avant qu’elle n’atteigne jamais une facture. À la place : « Hydrogen Allocation Round 1 funding will be met with a £27 million uplift to DESNZ RDEL in 2027-28 », et le gouvernement financera sur fonds publics les futurs contrats hydrogène « if the government commits to them and subject to value for money »1.
L’hydrogène est donc toujours payé. C’est 27 millions de £ l’an prochain sur l’impôt général, et la promesse de « publicly fund » les futurs contrats n’a aucun plafond. Nous le payons toujours tous, par la déclaration d’impôt au lieu du compteur.
Et le canal par lequel vous payez compte. Une taxe sur chaque unité de gaz vous facture selon la quantité de gaz que vous brûlez, donc une maison qui a réduit son gaz à l’eau chaude en paie très peu. L’impôt général vous facture selon le revenu. Pour un contribuable à 40 % qui consomme peu de gaz, c’est à l’envers : les 2 £ disparaissent de la facture de gaz, et une part du coût revient au taux supérieur. Ceux qui y gagnent sont les gros consommateurs de gaz, les grands sites industriels en premier, parce que c’est eux que la taxe à l’unité aurait le plus facturés.
Le résumé qui circule aujourd’hui se trompait sur deux autres points. La taxe n’a jamais figuré sur la facture de personne, parce qu’elle n’avait pas commencé. Et elle ne va pas aux compagnies pétrolières et gazières.
Voici les onze projets du premier cycle, d’après la liste même du gouvernement7 :
| Projet | Développeur principal | Capacité |
|---|---|---|
| Barrow Green Hydrogen | Carlton Power | 21,0 MW |
| Bradford Low Carbon Hydrogen | Hygen | 24,5 MW |
| Cromarty Hydrogen | Scottish Power et Storegga | 10,6 MW |
| Green Hydrogen 3 | HYRO | 10,6 MW |
| HyBont | Marubeni Europower | 5,2 MW |
| HyMarnham | JG Pears et GeoPura | 9,3 MW |
| Langage Green Hydrogen | Carlton Power | 7,0 MW |
| Tees Green Hydrogen | EDF Renewables Hydrogen | 5,2 MW |
| Trafford Green Hydrogen | Carlton Power | 10,5 MW |
| West Wales Hydrogen | MorGen Energy et Trafigura | 14,2 MW |
| Whitelee Green Hydrogen | Scottish Power | 7,1 MW |
Tous produisent de l’hydrogène électrolytique, fabriqué à partir d’électricité. Les développeurs sont des électriciens, des filiales d’énergies renouvelables et des maisons de négoce. BP, Shell et le reste de la mer du Nord n’y figurent pas.
L’hydrogène est le mauvais pari
Le premier cycle a été conclu à « a weighted average strike price of £241/MWh » et versera « over £2 billion of revenue support »7 pour 125 MW de production.
Ramenez ce prix d’exercice à l’échelle d’un ménage. 241 £ le MWh, c’est 24,1 p le kWh. Le gaz au plafond d’octobre est à 7,97 p le kWh, TVA comprise3. L’hydrogène est donc acheté à trois fois ce qu’un ménage paie le gaz qu’il remplacerait, et les 2 milliards de £ sont là pour combler l’écart, parce qu’il ne pourrait pas se vendre au prix du marché tout seul. C’est à cela que servait la Gas Shipper Obligation. C’était une subvention pour un combustible qui ne peut pas être compétitif, et la basculer sur l’impôt général garde la subvention et change seulement qui signe le chèque.
Alors qu’achète le contribuable ?
Regardez à nouveau la liste. Chacun de ces projets fabrique de l’hydrogène à partir d’électricité. Le plan consiste donc à prendre de l’électricité, en perdre une grande partie à transformer de l’eau en gaz, faire circuler ce gaz dans des tuyaux, et le brûler. Pendant ce temps, la même électricité envoyée dans une pompe à chaleur ressort sous forme de presque trois fois plus de chaleur :
| Ce que fait 1 kWh d’électricité | Résultat |
|---|---|
| Fait tourner une pompe à chaleur air-eau, médiane de 742 foyers britanniques | 2,8 kWh de chaleur, 280 %8 |
| Fabrique de l’hydrogène à brûler pour se chauffer | demande « five to six times more electricity » pour la même chaleur9 |
Ces chiffres viennent de la recherche, pas de moi. Une revue de 32 études indépendantes a trouvé le chauffage à l’hydrogène moins efficace et plus cher par unité de chaleur que les pompes à chaleur, et, selon les termes rapportés, il « makes absolutely no sense for heating homes and buildings »9. Une pompe à chaleur dépasse les 100 % de rendement parce qu’elle déplace de la chaleur au lieu d’en produire. L’hydrogène ne pourra jamais y arriver, parce qu’il part de l’électricité et en perd un peu à chaque étape.
L’hydrogène est donc une perte de temps et d’argent, et ce pays devrait passer au 100 % électrique : des pompes à chaleur et le reste de l’équipement qui tire plus d’une unité de chaleur de chaque unité d’électricité, et des VE sur la route. Le budget fait l’inverse. Il gèle l’aide aux pompes à chaleur, retire un milliard à Warm Homes, et promet de financer sur fonds publics chaque futur contrat hydrogène que le gouvernement signera, sans aucune limite écrite.
La taxe routière qui pèse plus que tout le reste
Passons à la mesure qui coûte vraiment de l’argent à cette maison, et le budget dit assez ouvertement pourquoi elle est là. Il range l’Electric Vehicle Excise Duty parmi les mesures de « strengthening the tax base … to respond to the long-term decline in fuel duty receipts »1.
L’eVED a été annoncé au budget 2025 et ce budget le confirme, avec un outil d’estimation du kilométrage et un « eVED Connect » facultatif qui lit votre kilométrage directement depuis la voiture1. Le taux est de « 3 pence per mile for BEVs » et « 1.5 pence per mile for PHEVs », à partir du 1er avril 2028, indexé sur le CPI à partir de 2029-3010.
À 20 000 miles par an, cela fait 600 £. Chaque année, indexé. La plupart de ces miles sont un trajet vers un bureau, et les indemnités kilométriques défiscalisées que le budget relève ne couvrent pas les déplacements « to and from your work, unless it’s a temporary place of work »2. Le trajet domicile-travail reçoit donc la nouvelle taxe et aucun allègement.
Mettez cela en face de la ligne sur la taxe carburant. La baisse de 5 p vient d’être prolongée pour la sixième fois1 :
| Même budget, deux voitures | Essence ou diesel | Ce VE |
|---|---|---|
| Baisse de 5 p de la taxe carburant et report de l’indexation RPI, 1 355 millions de £ | en bénéficie | 0 £ |
| eVED à partir d’avril 2028 | non facturé | 3 p le mile, 600 £ par an à 20 000 miles |
La maison qui a fait ce que le gouvernement demandait est celle vers qui il se retourne maintenant pour les recettes.
La baisse de la taxe carburant aide-t-elle au moins les gens à passer à quelque chose de moins cher ? Regardez où va l’argent des transports dans le Table 6.11 :
| Mesure de transport du Table 6.1 | Coût | Pousse les gens vers |
|---|---|---|
| Baisse de 5 p de la taxe carburant et report RPI | 1 355 millions de £, deux ans | l’essence et le diesel |
| Indemnités kilométriques défiscalisées relevées | 230 millions de £, deux ans | rouler davantage pour le travail |
| Plafond du ticket de bus à 2 £ | 230 millions de £, deux ans, pris sur les budgets énergie | le bus |
| Bornes publiques locales moins chères, méthode pas encore fixée | 100 millions de £, deux ans, puis rien | l’électrique |
| Suppression du Carbon Price Support | 235 millions de £, cinq ans à partir de 2028 | une production fossile moins chère |
Cela ne règle pas le passage à des transports moins chers. Cela paie les gens pour rester au pétrole. La taxe carburant est un signal-prix, et avec le diesel « exceeding £2 per litre in October 2026 »1 le Trésor a choisi de l’émousser encore au lieu de dépenser l’argent pour en sortir. Le plafond des bus et les bornes reçoivent ensemble environ un quart de ce que reçoit la pompe, et l’argent des bornes n’est même pas encore un dispositif. Ce sont 100 millions de £ pour « reduce costs for local, lower-powered public chargers » à partir du printemps 2027, d’une valeur de « around £150 per year » pour un conducteur qui recharge dans la rue, le Department for Transport devant « set out next steps in due course ». Laisser ces conducteurs utiliser leur tarif domestique sur une borne publique, ce qui réglerait vraiment le problème, se résume à un groupe de travail chargé « to explore » une « complex proposal that will take time to consider »1. Chaque prolongation rend la suivante plus difficile à arrêter, et les ménages qui ont déjà laissé le pétrole derrière eux sont ceux qui paient la taxe au mile pour cela.
Le glissement fiscal, la hausse d’impôt que personne n’annonce
Le plus gros impôt pour un contribuable à 40 % n’a besoin d’aucune annonce, et il peut déjà coûter presque six fois ce que coûtera l’eVED. C’est le glissement fiscal, le fiscal drag.
La Personal Allowance (l’abattement personnel) et la limite du taux de base ont été fixées « at their 6 April 2021 levels », et elles sont désormais maintenues « until 5 April 2031 »11. Cela fait dix ans à 12 570 £ et un seuil du taux supérieur à 50 270 £, alors que le budget lui-même dit que « consumer prices today are around 33% higher than the 2020 average »1. Chaque augmentation de salaire qui ne fait que suivre les prix pousse une plus grande part de votre revenu dans la tranche à 40 %. Votre salaire ne vaut pas plus, et vous payez plus d’impôt dessus.
| Glissement fiscal, d’après les chiffres mêmes du gouvernement | |
|---|---|
| Seuils fixés aux | niveaux du 6 avril 2021 |
| Gelés jusqu’au | 5 avril 2031, dix ans |
| Prix depuis 2020 | environ 33 % plus élevés |
| Impôt supplémentaire de la seule prolongation 2028 à 2031 | 3 365 M£, 7 780 M£, puis 12 435 M£ par an |
| Personnes entrant dans l’impôt sur le revenu d’ici 2030-31 | 700 000 |
La ligne des recettes est le propre chiffrage du Trésor11, et elle montre le glissement qui grossit, parce que chaque année de gel s’empile sur la précédente.
Alors où seraient les seuils s’ils n’avaient jamais été gelés ? La loi dit déjà comment le calculer. Les deux augmentent chaque avril selon l’indice des prix à la consommation « for the September before the start of a tax year », la Personal Allowance arrondie aux 10 £ supérieures12 et la limite du taux de base aux 100 £ supérieures13. Voici cette règle appliquée aux chiffres de septembre de l’ONS lui-même, 3,1 %, 10,1 %, 6,7 %, 1,7 %, 3,8 % et 3,5 %14 :
| Année fiscale | Personal Allowance, indexée | Seuil du taux supérieur, indexé | Gelés à | Impôt supplémentaire, contribuable à 40 % |
|---|---|---|---|---|
| 2022-23 | 12 960 £ | 51 860 £ | 12 570 £ et 50 270 £ | 396 £ |
| 2023-24 | 14 270 £ | 57 170 £ | 12 570 £ et 50 270 £ | 1 720 £ |
| 2024-25 | 15 230 £ | 61 030 £ | 12 570 £ et 50 270 £ | 2 684 £ |
| 2025-26 | 15 490 £ | 62 090 £ | 12 570 £ et 50 270 £ | 2 948 £ |
| 2026-27 | 16 080 £ | 64 480 £ | 12 570 £ et 50 270 £ | 3 544 £ |
| 2027-28 | 16 650 £ | 66 750 £ | 12 570 £ et 50 270 £ | 4 112 £ |
Le seuil du taux supérieur devrait être de 64 480 £ aujourd’hui, pas de 50 270 £. Ce sont 14 210 £ de revenu désormais imposés à 40 % que la loi aurait autrement imposés à 20 %, ou pas du tout.
La colonne de l’impôt supplémentaire vaut pour un contribuable à 40 % qui gagne plus que le seuil indexé et moins de 100 000 £. Chaque livre supplémentaire de Personal Allowance fait économiser 40 p et chaque livre supplémentaire de tranche au taux de base fait économiser 20 p, donc 2026-27, c’est 3 510 £ à 40 % plus 10 700 £ à 20 %. Additionnez les cinq années jusqu’à avril 2027 et cela fait 11 292 £, avant qu’un seul nouvel impôt ne soit annoncé. C’est l’impôt sur le revenu seul, et cela laisse de côté la National Insurance, parce qu’indexer la limite supérieure de la NI aurait placé une plus grande part du même revenu au taux de 8 % plutôt qu’à 2 %, ce qui joue dans l’autre sens.
Personne ne se lève pour l’annoncer chaque année. C’est l’impôt qu’un contribuable à 40 % paie le plus sûrement, et c’est celui que ce budget a choisi de laisser tel quel.
Et les bas salaires le paient en premier
En livres, c’est la tranche à 40 % qui perd le plus au gel. Mais regardez qui il mord le plus fort. Voici la même règle appliquée à quatre travailleurs en 2026-27, impôt sur le revenu seulement :
| Travailleur, 2026-27 | Impôt sur le revenu payé aujourd’hui | Si les seuils avaient suivi | Supplément par an | Part du salaire |
|---|---|---|---|---|
| Temps partiel, 16 000 £ | 686 £ | 0 £ | 686 £ | 4,3 % |
| Temps plein au National Living Wage, 23 132 £ | 2 112 £ | 1 410 £ | 702 £ | 3,0 % |
| 40 000 £ | 5 486 £ | 4 784 £ | 702 £ | 1,8 % |
| Contribuable à 40 %, 70 000 £ | 15 432 £ | 11 888 £ | 3 544 £ | 5,1 % |
Le temps partiel est celui qu’il faut regarder. Toute personne gagnant entre 12 570 £ et 16 080 £ paie désormais l’impôt sur le revenu sur de l’argent que la loi aurait laissé tranquille, et le document de politique prévoit que le gel fera entrer « 700,000 individuals into Income Tax by 2030 to 2031 »11. Un contribuable à 40 % peut encaisser 3 544 £ en râlant. 686 £ sur 16 000 £ n’ont jamais été de trop. Et la National Insurance commence au même seuil gelé de 12 570 £, donc les bas salaires la paient en plus.
Passons au titre que le budget veut, lui, que vous voyiez. Le National Living Wage passe à 13,21 £ de l’heure en avril 2027, « equivalent to an increase of £910 in the gross annual earnings of a full-time worker »1, contre 12,71 £ aujourd’hui15. La même année, 2027-28, la Personal Allowance gelée prend à ce même travailleur 816 £ d’impôt sur le revenu de plus que la loi ne l’aurait fait. La hausse est réelle. Le Trésor en a déjà dépensé l’essentiel.
Puis les gens qu’il a choisi de protéger. À partir d’avril 2027, une nouvelle Pension Tax Allowance fait que les retraités « with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament »1. C’est une correction du gel, et elle est juste. Puis-je demander pourquoi elle s’arrête aux retraités ? Un travailleur avec le même revenu, qui fait une semaine complète pour le gagner, n’a droit à aucun abattement.
Une aide sur la facture, ou une subvention à un marché défaillant ?
Commençons par ce que sont réellement les 100 £. Le résumé qui circule aujourd’hui en parlait comme d’un versement sur votre compte bancaire. Le budget parle d’un « £100 council tax rebate for households in bands A to D »1, versé par les collectivités locales à partir de janvier 2027. Dans les deux cas, il est dépensé sur la facture d’énergie.
Et ni ce versement ni la TVA à 0 % ne changent ce que coûte l’énergie. La facture garde la même taille. Le contribuable en paie juste une partie. Alors où va une facture ? La ventilation par Ofgem de la facture type à partir de juillet 20264 :
| Où va la facture type, juillet à septembre 2026 | Part |
|---|---|
| Énergie de gros, contrats pour différence compris | 45 % |
| Réseaux | 25 % |
| Coûts d’exploitation, d’impayés et du secteur | 16 % |
| Coûts des politiques publiques | 6 % |
| TVA | 5 % |
| Marge bénéficiaire du fournisseur (EBIT) | 2,6 % |
| Marge de sécurité et péréquation | 1,5 % |
Sept livres sur dix vont aux producteurs et aux gestionnaires de réseau. Une marge bénéficiaire pour le fournisseur est inscrite dans le plafond lui-même. Les 3 685 millions de £ sont donc de l’argent public, levé par l’impôt général avec l’aide d’une surtaxe bancaire, et chaque livre finit dans ces mêmes mains privées. Ce n’est pas une aide sur l’énergie. C’est une subvention au marché de l’énergie, qui passe par votre council tax pour ressembler à une aide.
Une subvention à quoi, au juste ? De l’aveu même du Trésor, les prix de l’énergie des ménages sont en hausse de 73 % par rapport à la moyenne de 20201, et la dette énergétique des ménages « has almost tripled to over £5 billion »1. Un marché qui a accumulé autant de dette des ménages depuis que la Russie a envahi l’Ukraine est un marché défaillant. Ce budget ne le répare pas. Il paie la facture cet hiver, et il devra la payer de nouveau l’hiver prochain, parce que rien dans le prix n’a bougé.
Mettez cela en face de ce que le même budget redemande aux producteurs. L’Electricity Generator Levy passe de 45 % à 55 % jusqu’en mars 2028, et le Table 6.1 lui fait rapporter 95 millions de £1. Sur les six prochaines années, le contribuable met 3 685 millions de £ dans les factures sur lesquelles ces producteurs sont payés. La taxe sur les superprofits en reprend 95 millions. C’est presque 39 contre 1.
Que les banques en paient 1 475 millions de £ par la surtaxe, c’est la partie juste, et je le dis. Mais une subvention qui laisse le prix où il est n’achète rien de durable. La seule aide sur l’énergie qui dure, c’est celle de « Rien pour le toit » plus bas, celle qui fait qu’une maison en a moins besoin.
Qui reçoit l’argent à la place
Si ce n’est pas cette maison, alors qui ? Le tableau de chiffrage du budget lui-même, le Table 6.1, donne le coût de chaque mesure de 2026-27 à 2031-321, donc il n’y a rien à deviner. Voici les plus gros cadeaux, additionnés sur les six ans.
La barre des ménages ressemble au plus gros cadeau de tous. La section précédente montre où cet argent finit réellement.
Descendez quand même le long des barres roses.
- 10 000 industriels, 2 320 millions de £. À partir d’avril 2027, le British Industrial Competitiveness Scheme exonère les « eligible businesses … from the indirect costs of the Renewables Obligation, Feed in Tariffs and Capacity Market schemes »1, réduisant leurs factures d’électricité « by up to 25% ». Pour 2027-28 seulement, cela fait 1 235 millions de £, en moyenne environ 123 500 £ par entreprise, contre 100 £ par ménage. Ces trois mêmes dispositifs restent sur chaque kWh que cette maison importe.
- Valorisation énergétique des déchets, 1 505 millions de £. Le report du prix du carbone sur l’incinération des déchets. Celui-ci mérite plus qu’une ligne, donc il a ses propres paragraphes plus bas.
- Fondateurs, 1 285 millions de £. Un nouveau Founders’ Relief : « a 10% CGT rate on up to £10 million of lifetime gains for qualifying founders of high-growth, innovative companies »1.
La ligne sur la valorisation énergétique des déchets dans le Table 6.1 fait neuf mots : « Delay the inclusion of energy from waste in the ETS »1. Voici ce qu’il y a derrière.
| L’incinération des déchets et le prix du carbone | |
|---|---|
| Le plan de 2024 | inclusion complète dans le UK Emissions Trading Scheme « from 2028 »16 |
| Ce qui aurait été facturé | le CO2 fossile seulement, le plastique dans ce qui est brûlé16 |
| Décidé le 27 août 2026 | « will not take place in 2028 », aucune nouvelle date fixée17 |
| Perdu pour le Trésor, 2028-29 à 2031-32 | 1 505 millions de £1 |
Les centrales électriques sont déjà dans le système, avec « the power sector in scope of the UK ETS »16, et jusqu’en 2028 elles paient en plus le Carbon Price Support, « £18/tCO2e on fossil-fuel powered electricity generation »1. Un incinérateur qui brûle du plastique n’en paie rien, sans aucune date pour quand il le fera.
Pour être honnête sur qui y gagne, ce ne sont pas seulement les exploitants. Le coût du carbone aurait été « passed through to local authorities », et l’organisme de recyclage des collectivités elles-mêmes a salué le report comme « some immediate relief »17. C’est juste, parce qu’une collectivité n’a pas fabriqué le plastique qu’on lui remet. Mais la propre consultation du gouvernement avait déjà trouvé la réponse. Elle proposait de partager le coût via la responsabilité élargie du producteur sur les emballages, l’Extended Producer Responsibility, le dispositif qui fait payer les entreprises qui mettent des emballages sur le marché, et estimait que « between 20-30% of fossil waste by weight that is incinerated is within scope »16. Autrement dit, faire payer ceux qui ont fabriqué le plastique.
Au lieu de cela, personne ne paie. Les exploitants y échappent, les producteurs d’emballages y échappent, et les 1 505 millions de £ sortent du côté du Trésor. Le carbone, lui, monte toujours par la cheminée.
Puis les centres de données. Un nouveau Data Centre Covenant leur demande de payer « their fair share of energy ». Tous les centres de données sont « encouraged to meet the tests », et seuls les stratégiques qui demandent un soutien renforcé y sont obligés1. En échange, un Ministerial Control Centre va « accelerate time to power », réservant de la future capacité réseau et « reallocating capacity released when other projects leave the connections queue »1. Les plus gros nouveaux consommateurs d’électricité du pays remontent la file d’attente dans laquelle tout le monde patiente, sur des critères que la plupart d’entre eux sont seulement encouragés à respecter.
Le Founders’ Relief ne prend son sens qu’à côté de ce qui a été fait, dans le même tableau, aux gens qui bâtissent des entreprises ordinaires.
La petite entreprise paie pour la grande idée
Il y a deux échanges dans le Table 6.1, et tous deux font payer une petite entreprise.
Le premier échange oppose les fondateurs aux patrons. Le Business Asset Disposal Relief est l’allègement qu’utilisent un plombier, une boutique ou une petite entreprise d’ingénierie quand le patron vend ou part à la retraite. Il est déjà à 18 % sur les cessions à partir du 6 avril 202618. Ce budget divise par deux son plafond à vie « from £1 million to £500,000 from April 2027 », ce qui rapporte 1 085 millions de £1. Dans le même tableau, le Founders’ Relief donne 10 % sur jusqu’à 10 millions de £ aux « high-growth, innovative companies » et coûte 1 285 millions de £.
| Business Asset Disposal Relief | Founders’ Relief | |
|---|---|---|
| Pour qui | toute personne qui vend une entreprise éligible | les fondateurs de « high-growth, innovative companies » |
| Taux | 18 % | 10 % |
| Plafond à vie | réduit de 1 million de £ à 500 000 £ | 10 millions de £ |
| Effet sur six ans | rapporte 1 085 millions de £ | coûte 1 285 millions de £ |
La défense du Trésor est que « three-quarters of BADR claimants will still receive relief on their entire gain »1. C’est vrai, et c’est justement le problème. Le quart qui le perd, ce sont ceux qui ont bâti quelque chose valant plus d’un demi-million sur toute une vie de travail, et leur allègement est allé à des gens dont les plus-values se comptent en dizaines de millions.
Le second échange oppose le centre-ville aux vendeurs en ligne. L’exonération de taxe foncière professionnelle (business rates) pour les boutiques, les pubs et l’hôtellerie-restauration est réelle et bienvenue : 70 000 entreprises de plus ne paient plus aucune business rates, pour un coût de 1 165 millions de £ sur les trois mesures. Le Trésor dit clairement comment elle est financée : « by ensuring businesses with significant sales online pay the VAT they owe, by requiring online marketplaces to collect it on their behalf »1. Cela rapporte 1 270 millions de £.
Les petites entreprises du centre-ville sont donc payées par les petites entreprises en ligne. Aucun grand acteur n’y met quoi que ce soit.
Warm Homes dehors, les armes dedans
La plus grosse réaffectation de ce budget ne figure sur aucune facture. C’est la défense.
En juin, le gouvernement a annoncé 15 milliards de £ pour le Defence Investment Plan entre 2026-27 et 2029-30. Ce budget trouve les derniers 4,7 milliards de £ en « further reducing departmental capital budgets by 1% from 2027‑28 to 2029‑30 to raise £3 billion » et en prenant 1,7 milliard de £ dans la réserve d’investissement du Trésor1. Le budget d’investissement de chaque ministère paie.
La part du ministère de l’énergie est celle qui tombe sur une maison comme la mienne :
| Coupé au ministère de l’énergie pour financer la défense | Montant |
|---|---|
| Subvention d’investissement du Warm Homes Plan | 1 milliard de £ |
| Projets hydrogène | 500 millions de £ |
| Captage, utilisation et stockage du carbone | 200 millions de £ |
| Great British Energy | 200 millions de £ |
C’est la liste même du Trésor1. Je n’ai rien à redire à deux de ses lignes. L’hydrogène et le captage du carbone sont un gaspillage d’argent public, et pour les raisons données dans « L’hydrogène est le mauvais pari » plus haut, leur retirer 500 et 200 millions de £ est la bonne décision. Ils auraient dû être coupés entièrement. Le captage du carbone existe pour continuer à brûler des combustibles fossiles un peu plus longtemps, et un gouvernement sérieux sur les factures taxerait cette industrie, au lieu de payer pour la maintenir en vie.
La ligne Warm Homes, c’est l’inverse. Le gouvernement dit qu’il « remains committed to heat pump deployment » dans le paragraphe même qui retire un milliard au Warm Homes Plan. Il dit bien que la majeure partie du financement de ce plan pour les ménages modestes et le logement social « is protected », et il est juste de le noter. Mais faire qu’une maison ait besoin de moins d’énergie, c’est le seul type d’aide énergétique qu’il n’est jamais nécessaire de repayer l’hiver suivant, et c’est celui qui a été coupé pour payer cela.
Si l’argent des subventions s’en va, l’obligation ne doit pas partir avec. Il existe déjà une règle pour les logements loués par des particuliers en Angleterre et au pays de Galles : « Private landlords of all tenancies will be required to comply with the higher standard by 1 October 2030 », un objectif EPC C19. Mais lisez le détail :
| Logements locatifs privés, la norme 2030 | Ce que dit la règle |
|---|---|
| Échéance | 1er octobre 2030 |
| Dépense maximale pour un bailleur | « up to £10,000 per property », 5 400 £ en moyenne |
| Pompe à chaleur ou solaire exigés ? | ni l’un ni l’autre, la mesure secondaire est choisie « at the discretion of the landlord » |
C’est une norme avec un plafond de dépense et un menu. Couper la subvention Warm Homes aurait dû s’accompagner de l’inverse : une obligation que chaque logement loué par un particulier ait son isolation, sa pompe à chaleur et son solaire d’ici 2030, faute de quoi il ne peut plus être loué. Le bailleur encaisse le loyer. Le locataire paie la facture d’énergie. Sans exigence ferme, le bailleur n’a aucune raison de dépenser un argent qui ne fait économiser que quelqu’un d’autre, et le locataire se retrouve à payer les factures et, par ses impôts, la subvention sur ces factures en plus.
Puis l’objectif. Le gouvernement va exposer « how we will meet our NATO commitment of spending 3.5% of GDP on defence by 2035, with a target date for 3% in 2030 »1. Par-dessus, le National Wealth Fund et la British Business Bank vont « deploy up to £5 billion over the next four years into defence, dual use and other sectors »1, et UK Export Finance reçoit plus de capacité « to support UK defence exports »1.
J’en soutiens une partie, et je le dis clairement. La Russie a envahi l’Ukraine. La guerre de Poutine en est la cause, et l’Ukraine a raison de se défendre. Les 500 millions de £ supplémentaires pour la défense aérienne de l’Ukraine cet hiver1 sont un argent que je ne regrette pas.
Mais regardez à qui l’argent va réellement. Voici les statistiques accréditées du ministère de la Défense lui-même pour 2025/2620 :
| Dépenses du MoD auprès de l’industrie, 2025/26 | Chiffre |
|---|---|
| Versé à l’industrie, britannique et étrangère | 43,4 milliards de £ |
| Part allant à seulement dix fournisseurs | 40 % |
| BAE Systems à lui seul | un peu plus de 7,3 milliards de £, 16,5 % |
| Plus forte part d’un seul fournisseur depuis | 2007/08 |
| Versé via des contrats sans mise en concurrence | 47 %, 20,5 milliards de £ |
Payons-nous donc tous des impôts aux marchands d’armes ? Oui, selon le propre décompte du MoD. Et près de la moitié est dépensée sans mise en concurrence.
Et une partie quitte carrément le pays. Voici ces dix fournisseurs, tirés du tableau de données du MoD lui-même, avec le pays où chacun est basé21 :
| Les dix premiers fournisseurs du MoD, 2025/26 | Millions de £ | Britannique ? |
|---|---|---|
| BAE Systems PLC | 7 258 | Oui |
| Babcock International Group PLC | 3 288 | Oui |
| Rolls-Royce Holdings PLC | 1 562 | Oui |
| QinetiQ Group PLC | 1 114 | Oui |
| Airbus Group SE | 834 | Non, européen, immatriculé aux Pays-Bas |
| Leonardo SpA | 778 | Non, Italie |
| Thales | 736 | Non, France |
| Serco Group PLC | 726 | Oui |
| Leidos Holdings Inc. | 646 | Non, États-Unis |
| The Boeing Company | 597 | Non, États-Unis |
La moitié des dix premiers sont étrangers, et ensemble ils ont pris 3 591 millions de £, un cinquième de ce que les dix ont reçu. Cela ne s’arrête pas aux dix premiers. Plus bas dans le même tableau figurent la propre holding industrielle de l’État espagnol, la Sociedad Estatal de Participaciones Industriales, pour 389 millions de £, et l’agence de participations de l’État français, l’Agence des participations de l’État, pour 300 millions de £21. C’est de l’argent de la défense britannique versé directement à deux gouvernements étrangers.
Et les deux plus gros noms britanniques de cette liste ? Il vaut la peine de demander ce qu’ils en font. Voici leurs propres comptes :
| D’après leurs propres comptes | BAE Systems, 2025 | Babcock, exercice clos en mars 2026 |
|---|---|---|
| Versé par le MoD, 2025/2621 | 7 258 M£ | 3 288 M£ |
| Recherche et développement | 407 M£ autofinancés22 | 203,3 M£ passés en charges23 |
| Dividendes versés | 1 027 M£ | 36,7 M£ |
| Rachats d’actions | 502 M£ | 155,3 M£ |
| Rendu aux actionnaires | 1 529 M£ | 192,0 M£ |
BAE a rendu 1 529 millions de £ à ses actionnaires en une seule année, près de quatre fois les 407 millions de £ qu’il a mis dans sa propre recherche. Il a aussi touché 29 millions de £ de crédits d’impôt recherche et développement22, le contribuable remettant encore la main à la poche. Le MoD lui a versé 7,3 milliards de £ en un an, et les actionnaires en ont retiré 1,5 milliard.
Babcock, c’est l’inverse, et il faut être juste. Il a dépensé plus en recherche qu’il n’a rendu. Il tire aussi 63,5 % de son chiffre d’affaires mondial du MoD20, ce qui en fait une entreprise que le contribuable maintient de fait en activité. Une entreprise aussi dépendante de l’argent public devrait être gérée pour le public qui la paie.
Puis il y a l’argent qui ne touche jamais un fournisseur. Le MoD a fait passer 744 millions de £ par les Foreign Military Sales, « a mechanism used to purchase equipment from the US Government », payés en plus des 43,4 milliards de £, dont 469 millions de £ pour Boeing20. Ce sont nos impôts qui partent dans le programme d’armement d’un autre gouvernement, et à mon avis cela finance l’instabilité mondiale même contre laquelle on nous dit ensuite que nous devons dépenser davantage pour nous défendre. Le nouveau Multilateral Defence Mechanism du budget lui-même est conçu pour des « joint procurement across partners »1, ce qui veut dire davantage de commandes passées à l’étranger, pas moins.
Ma position est simple. Pas une seule livre de l’argent de la défense britannique ne devrait aller à un fournisseur étranger. Si ce pays doit dépenser 3,5 % de tout ce qu’il gagne pour sa défense, chaque livre devrait créer des compétences, des usines et des emplois ici, et payer des impôts ici. Construisez-le ici ou ne l’achetez pas.
Puis-je demander pourquoi le MoD ne le compte même pas ? Ses propres statistiques donnent le total versé aux « UK and foreign owned organisations » en un seul chiffre, sans distinguer les deux20. On ne peut pas faire baisser un chiffre que personne ne publie.
Ce qu’il n’y a pas du tout, c’est un effort pour faire baisser la dépense. J’ai fouillé les 162 pages complètes :
| Mot dans le budget 2026 | Nombre d’occurrences |
|---|---|
| defence | plus de 120 |
| diplomacy | 0 |
| ceasefire | 0 |
| de-escalation | 0 |
Il y a un chapitre entier sur le développement de l’industrie de défense, son financement privé et l’augmentation de ses exportations, et pas une ligne sur la réduction de son besoin. Une course aux armements que personne n’essaie d’arrêter a un seul groupe de gagnants, et ils figurent dans les tableaux de fournisseurs du MoD, pas dans une cuisine en Angleterre.
Rien pour le toit
Le kWh le moins cher est celui qu’une maison n’a jamais besoin d’acheter. L’isolation dans les combles et le solaire sur le toit continuent de se rembourser chaque hiver, longtemps après qu’un versement de 100 £ a été dépensé. Alors que fait pour eux un budget vendu comme faisant baisser les factures ?
Il remonte la TVA.
L’installation de matériaux d’économie d’énergie dans un logement est au taux zéro « from 1 May 2023 to 31 March 2027 », et la liste couvre l’isolation, les panneaux solaires, les batteries et les pompes à chaleur24. Ce budget laisse ce régime prendre fin. Le paragraphe 6.215 s’intitule « Revert to reduced rate on energy saving materials (ESMs) as planned », et à partir du 1er avril 2027 c’est de nouveau 5 %, avec les batteries thermiques ajoutées à la liste comme seul changement1. Sur un chantier solaire et batterie à 10 000 £, cela fait 500 £ de plus.
Dans le même document, la TVA disparaît donc de l’électricité que vous achetez et revient sur l’équipement qui vous évite de l’acheter.
Puis comptez les mots. Sur 162 pages, « insulation » apparaît zéro fois. « Rooftop » et « solar panel » apparaissent zéro fois. Les pompes à chaleur ont deux mentions, et toutes deux sont dans le paragraphe qui retire 1 milliard de £ au Warm Homes Plan pour payer la défense1.
Et l’aide aux pompes à chaleur elle-même ? Le Boiler Upgrade Scheme verse « £7,500 towards an air source heat pump »25, et le budget va « maintain the Boiler Upgrade Scheme at current funding levels of £400 million in 2027‑28 and rising broadly in line with inflation thereafter »1. Pas coupée, donc, mais pas augmentée non plus. 400 millions de £ à 7 500 £ l’unité, c’est au plus environ 53 000 pompes à chaleur par an. Le Trésor compte environ 29 millions de ménages au Royaume-Uni1. À ce rythme, les équiper tous prendrait plus de 500 ans.
| L’argent de l’énergie du budget 2026 | Chiffre sur six ans | Ce qui reste après l’hiver |
|---|---|---|
| Versement de 100 £ et TVA à 0 % sur l’électricité | 3 685 millions de £ dépensés | rien, c’est parti |
| Subvention d’investissement du Warm Homes Plan | 1 milliard de £ coupé | moins de logements isolés |
| TVA sur l’isolation, le solaire et les batteries | de 0 % à nouveau à 5 % | plus cher de le faire soi-même |
Ayant payé les miens, je vois exactement ce qui manque. Si un gouvernement voulait faire baisser les factures pour de bon, il isolerait chaque logement qui en a besoin et mettrait du solaire sur chaque toit qui peut en recevoir, en commençant par chaque maison neuve construite à partir de maintenant. Faites-le une fois, correctement, et l’aide n’a plus jamais besoin d’être rachetée l’hiver suivant. Ce budget paie l’hiver et taxe la solution.
Non, vendre vos propres affaires sur eBay n’est pas taxé
Beaucoup de gens ont lu la règle sur les places de marché en ligne comme la fin de la vente de vos vieilles affaires sur eBay ou Vinted sans facture de TVA. Ce n’est pas le cas, et le budget le dit en toutes lettres.
À partir d’octobre 2027, les plateformes collectent la TVA « on sales by UK VAT-registered businesses and any other UK business with a minimum annual sales threshold per platform of £90,000 ». Les règles « will not apply to non-business (i.e. personal) sales, second-hand goods, or business-to-business transactions »1.
La confusion vient de trois seuils différents que l’on cite comme s’il s’agissait d’une seule règle :
| Règle | Seuil | Ce que cela veut dire |
|---|---|---|
| Nouvelle collecte de TVA par les plateformes | une entreprise qui vend 90 000 £ par an sur une plateforme | la plateforme collecte une TVA que l’entreprise devait déjà |
| Déclaration des plateformes au HMRC, depuis 2024 | 30 ventes, ou environ 1 700 £, dans l’année | la plateforme vous déclare. Ce n’est pas un impôt |
| Activité commerciale ou non | les neuf « badges of trade » du HMRC | décide si vous devez un impôt, tout court |
Sur la déclaration, le HMRC est net : « A platform reporting your details to HMRC does not automatically mean you owe tax »26. Les plateformes ne vous déclarent pas si vous « make fewer than 30 sales of goods in a calendar year » et « receive less than 2,000 euros (about £1,700) »26. Et de son propre service de presse : « if you are not trading and just occasionally sell unwanted items online – there is no tax due »27.
Alors qu’est-ce qu’un vendeur à gros volume ? Il n’y a pas de nombre d’articles. Le fait d’exercer une activité commerciale est décidé par les badges of trade du HMRC, qui comprennent « profit-seeking motive », « the number of transactions », « the nature of the asset » et « changes to the asset », et le HMRC dit lui-même que « the presence or absence of a particular badge is unlikely, by itself, to provide a conclusive answer »28. Vider le grenier n’est pas une activité commerciale, même quand cela dépasse 30 articles ou 1 700 £ et vous vaut une déclaration. Acheter du stock pour le revendre avec un bénéfice, si.
Notez ce qu’est réellement ce critère de déclaration. C’est moins de 30 ventes et moins d’environ 1 700 £, donc dépasser l’un ou l’autre vous fait déclarer. Vendez votre vieille voiture sur eBay pour plus de 1 700 £ et cette seule vente suffit. Pas de panique si cela arrive. Être déclaré n’est pas une feuille d’impôt, et le HMRC indique que la Capital Gains Tax est due sur « most personal possessions worth £6,000 or more, apart from your car »29. Une voiture que vous avez utilisée vous-même en est exclue.
Mais la déclaration porte sur vous, pas sur la voiture, et que la voiture soit exonérée ne rend pas exonéré tout le reste de ce que vous avez vendu cette année-là. Chaque autre vente est jugée pour elle-même, exactement comme avant. Vos propres affaires dont vous ne voulez plus ne sont toujours pas une activité commerciale, et un bien personnel de moins de 6 000 £ échappe à la Capital Gains Tax29. En revanche, tout ce que vous avez acheté pour le revendre avec un bénéfice est une activité commerciale, et une fois que vous avez été déclaré, le HMRC a vos ventes sous les yeux. Si une partie relève d’une activité commerciale, les premières 1 000 £ par an sont exonérées, portées à 3 000 £ à partir du 6 avril 2027 par ce budget1. Notez donc ce qu’était chaque chose : à vous, ou achetée pour être revendue.
Et pour le grenier, c’est la déclaration elle-même qui est le gaspillage. Quelqu’un qui vide sa propre maison voit ses coordonnées envoyées au HMRC, la plateforme paie pour compiler le rapport et le HMRC paie pour le traiter, et sur les ventes personnelles il ne collecte rien, parce que rien n’est dû. C’est une dépense pure, et elle atterrit quand même sur votre feuille d’impôt.
La panique autour de ce budget, c’était donc du vent. L’inquiétude pour le prochain, non. La machinerie est maintenant construite. Les plateformes déclarent les vendeurs au HMRC depuis 2024, et à partir d’octobre 2027 elles collecteront la TVA à la source pour les vendeurs professionnels. L’exonération des ventes personnelles est une ligne dans un budget, et une ligne dans un budget peut être retirée dans le suivant sans rien de nouveau à construire. Une fois le tuyau posé, l’élargir est une modification d’une ligne. Je ne parierais pas sur la survie de l’exonération juste parce qu’elle est là aujourd’hui.
Le vrai sujet dans cette ligne du budget, c’est l’échange décrit plus haut.
Une bouffée d’air, ça se paie
« Bouffée d’air » est une belle formule pour un budget. Elle sonne comme un soulagement. Lisez les chiffrages et elle se décrit mieux comme une série de décisions sur qui doit retenir son souffle.
La maison que j’ai chiffrée ici a fait ce que ce pays dit vouloir. Elle est passée à l’électrique. Elle produit et stocke sa propre électricité. Elle a presque renoncé au gaz. Ses 20 000 miles par an roulent à l’électricité, en grande partie venue de son propre toit, et ne demandent rien à la pompe.
C’est cela, l’autonomie, et la récompense est une taxe au mile et un seuil gelé, avec 100 £ pour adoucir le premier hiver. Le budget est raisonnable par endroits. Il est juste que les banques financent une partie du versement énergie, et juste que le petit consommateur de gaz cesse de payer une part fixe pour un gaz qu’il utilise à peine. Mais le schéma en dessous est assez clair. L’aide va là où la facture crie le plus fort : le grand consommateur industriel, le fondateur avec dix millions de plus-values, le centre de données qui a besoin du réseau demain, le marchand d’armes sur un contrat pour lequel personne d’autre n’a eu le droit de concourir. Le ménage discret qui s’est débrouillé tout seul est celui d’où viennent les recettes, précisément parce qu’il ne se plaint pas et ne peut pas partir.
Et cette bouffée d’air, vous la payez plus d’une fois. Vous payez par vos impôts la subvention sur la facture, vous payez la facture, et l’hiver prochain vous payez les deux à nouveau, parce que rien dans ce budget ne vise la raison pour laquelle la facture est élevée. C’est pareil pour la baisse de la taxe carburant, prolongée encore parce que le pétrole qu’elle soutient n’a jamais été remplacé, et pour des contrats hydrogène qu’il faut payer chaque année parce que le combustible ne tient pas debout tout seul. Une solution se paie une fois. Une subvention se paie chaque année, par les mêmes gens, aussi longtemps que la cause est laissée où elle est. C’est le choix que fait ce budget, ligne après ligne : retenir son souffle un hiver de plus au lieu de dégager les voies respiratoires.
La raison pour laquelle la cause n’est jamais réglée, c’est que le coût ne retombe jamais sur ceux qui pourraient la régler. Ce budget ne déplace pas la charge vers ceux qui profitent des subventions, donc ils n’ont aucune raison de changer quoi que ce soit. Le bailleur qui refuse de mettre un logement aux normes continue d’encaisser le loyer pendant que le locataire paie la facture et que le contribuable paie la subvention dessus. Les compagnies pétrolières n’ont aucune raison d’investir dans les technologies propres tant que le Trésor maintient leur produit bon marché à la pompe. Et l’industrie du gaz continue avec le même modèle de gaspillage, brûler une fois et racheter, alors que les tuyaux déjà dans le sol pourraient être le début de réseaux de chaleur qui font circuler de la chaleur plutôt que du combustible. Personne ne fait la chose coûteuse et sensée tant que quelqu’un d’autre le paie pour continuer la chose bon marché et gaspilleuse. Et chaque échange de ce budget va dans le même sens. Le gouvernement s’assure que les grandes entreprises s’en sortent bien, et c’est le petit qui paie.
Je sais ce que ce budget coûte à cette maison, et je vois à quel prix il est affiché sur la couverture du document. Ce n’est pas le même chiffre. La différence est la raison de lire les chiffrages vous-même plutôt que le discours, parce que personne parmi ceux qui ont écrit le discours ne va les lire pour vous.
HM Treasury — Budget 2026 : Breathing Space for Today, Fresh Hope for the Future — le rapport budgétaire déposé devant le Parlement le 28 octobre 2026. Mesures énergie paragraphes 3.2 à 3.9 et Box 3.A, carburant, indemnités kilométriques et recharge des VE 3.12 à 3.16, eVED 1.30 et 2.38, BADR 2.53, BICS 4.24 et 6.31, la Gas Shipper Obligation 4.22 et 6.27, centres de données 4.137 et 4.138, le Warm Homes Plan et le Boiler Upgrade Scheme 4.36, défense 2.5, 2.6, 5.28 à 5.36 dont le Multilateral Defence Mechanism en 5.30 et 6.134 à 6.141, matériaux d’économie d’énergie 6.215, Founders’ Relief 6.257, le Trading Allowance 6.254, places de marché en ligne 6.154, le National Living Wage 3.18, la Pension Tax Allowance 3.19 et 6.182, Carbon Price Support 4.25, chiffrages Table 6.1. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — Claim tax relief for your job expenses : vehicles you use for work — « This does not include travelling to and from your work, unless it’s a temporary place of work. » ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — abonnement gaz 29,68 p par jour et prix du kWh 7,97 p TVA de 5 % comprise ; électricité hors TVA du 1er octobre 2026 au 31 mars 2027. ↩︎ ↩︎ ↩︎
Ofgem — Summary of changes to the energy price cap, 1 July to 30 September 2026, revised TDCV — consommation domestique type à partir du 1er juillet 2026 : « 2,500 kWh of electricity, 9,500 kWh of gas ». ↩︎ ↩︎
DESNZ — Funding mechanism for the Hydrogen Production Business Model : proposed design of the Gas Shipper Obligation — la consultation, janvier à avril 2025. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — « approximately £2.60 - £4.50 » par an sur la facture moyenne de gaz domestique de 2028 à 2037, pour une conception volumétrique, en prix de 2023. ↩︎
DESNZ — Hydrogen Production Business Model / Net Zero Hydrogen Fund : HAR1 successful projects — les onze projets, leurs développeurs et leur capacité, le prix d’exercice moyen pondéré de 241 £/MWh et « over £2 billion of revenue support ». ↩︎ ↩︎
Energy Systems Catapult — Heat pumps shown to be three times more efficient than gas boilers — l’essai Electrification of Heat financé par le gouvernement, 742 pompes à chaleur installées : « The median SPF observed in ASHP systems … was 2.80 (280%) ». ↩︎
Jan Rosenow, « Is heating homes with hydrogen all but a pipe dream? An evidence review », Joule, 2022 — 32 études indépendantes ; citations telles que rapportées par IEEE Spectrum, 4 octobre 2022. ↩︎ ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — document de politique, 13 juillet 2026 : 3 p le mile pour les voitures à batterie et à hydrogène, 1,5 p pour les hybrides rechargeables, à partir du 1er avril 2028. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — document de politique du budget 2025 : seuils fixés « at their 6 April 2021 levels », maintenus « until 5 April 2031 », 700 000 personnes entrant dans l’impôt sur le revenu d’ici 2030-31, et l’impact de la prolongation pour l’Échiquier. ↩︎ ↩︎ ↩︎
Income Tax Act 2007, section 57 — la Personal Allowance est indexée sur « the consumer prices index for the September before the start of a tax year » et arrondie « up to the nearest amount which is a multiple of £10 ». ↩︎
Income Tax Act 2007, section 21 — la limite du taux de base est indexée de la même façon et arrondie « up to the nearest amount which is a multiple of £100 ». ↩︎
ONS — CPI annual rate, all items, series D7G7 — septembre 2021 3,1 %, 2022 10,1 %, 2023 6,7 %, 2024 1,7 %, 2025 3,8 %, 2026 3,5 %. ↩︎
GOV.UK — National Minimum Wage and National Living Wage rates — 12,71 £ de l’heure pour les travailleurs de 21 ans et plus à partir du 1er avril 2026. ↩︎
UK ETS Authority — UK Emissions Trading Scheme scope expansion : waste, consultation, 2024 — inclusion de la valorisation énergétique des déchets et de l’incinération « from 2028 », CO2 fossile seulement, et partage des coûts via l’Extended Producer Responsibility sur les emballages. ↩︎ ↩︎ ↩︎ ↩︎
LARAC — UK ETS will not be extended to waste incineration in 2028 — 27 août 2026, l’association de recyclage des collectivités sur le report ; voir aussi LocalGov, 27 août 2026. ↩︎ ↩︎
GOV.UK — Business Asset Disposal Relief — « 18% on all gains on qualifying assets disposed of from 6 April 2026 ». ↩︎
DESNZ — Improving the energy performance of privately rented homes : government response — mis à jour le 21 janvier 2026 : mise en conformité « by 1 October 2030 », les bailleurs devant « invest up to £10,000 per property », 5 400 £ en moyenne, la mesure secondaire « at the discretion of the landlord ». ↩︎
Ministry of Defence — MOD trade, industry and contracts 2026 — statistiques officielles accréditées, 1er octobre 2026 : 43,4 milliards de £ auprès de l’industrie en 2025/26, 40 % auprès de dix fournisseurs, BAE Systems 16,5 %, paiements sans mise en concurrence 47 % (20,5 milliards de £) ; Foreign Military Sales 744 millions de £, dont 469 millions de £ pour Boeing ; aucune ventilation des dépenses entre propriété britannique et étrangère ; les paiements du MoD à Babcock égaux à 63,5 % de son chiffre d’affaires mondial. ↩︎ ↩︎ ↩︎ ↩︎
Ministry of Defence — Data tables relating to MOD trade, industry and contracts 2026 — Table 4a, holdings du secteur privé ayant reçu 50 millions de £ ou plus en 2025/26. Les pays sont ceux où chaque holding a son siège ou est immatriculée. ↩︎ ↩︎ ↩︎
BAE Systems — Preliminary results announcement 2025 — 18 février 2026 : R&D autofinancée « £407m », « dividends increased to £1,027m », rachat d’actions « at a cost of £502m », « the Group returned £1,529m to shareholders », crédits d’impôt recherche et développement 29 M£. ↩︎ ↩︎
Babcock International — Annual Report and Financial Statements 2026 — exercice clos au 31 mars 2026 : « Total research and development costs expensed in the period was £203.3 million », « £36.7 million dividends paid » et « £155.3 million purchase of own shares ». ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — « A zero rate applies to the installation of certain specified energy-saving materials from 1 May 2023 to 31 March 2027 », couvrant l’isolation, les panneaux solaires, les batteries et les pompes à chaleur. ↩︎
GOV.UK — Boiler Upgrade Scheme : what you can get — 7 500 £ pour une pompe à chaleur air-eau ou géothermique, 5 000 £ pour une chaudière biomasse. ↩︎
HMRC — Selling goods or services on a digital platform — les seuils de déclaration de 30 ventes et 2 000 €, et le fait qu’une déclaration « does not automatically mean you owe tax ». ↩︎ ↩︎
HMRC — No tax changes for online sellers — communiqué de presse, 4 décembre 2024. ↩︎
HMRC Business Income Manual — BIM20205, the badges of trade — les neuf badges, et le fait qu’aucun n’est concluant à lui seul. ↩︎
GOV.UK — Capital Gains Tax : what you pay it on — les actifs imposables comprennent « most personal possessions worth £6,000 or more, apart from your car ». ↩︎ ↩︎