El mismo presupuesto, otra cocina
El presupuesto de 2026 se vendió como «breathing space»1, un respiro. Esta entrada lo lee para un solo hogar y nada más. Hay una pieza que la acompaña, ¿Respiro para quién?, sobre lo que hace a las grandes empresas y los impuestos que hay detrás.
Una pareja, los dos con 67 años o más y pasada la edad de la pensión estatal, que vive solo de la nueva pensión estatal completa (la new State Pension). Son £241,30 a la semana cada uno2, £25 095 al año entre los dos. Calientan la casa con gas, 13 375 kWh al año, porque es lo que gasta una casa normal con caldera de gas. Tienen un coche de gasolina, 4000 millas al año. Banda de council tax de la A a la D, en Inglaterra. Sin ingresos por ahorros, sin pensión privada, sin alquileres.
Hay que tener claro qué son esos ingresos. La pensión estatal es una prestación, y HMRC la incluye entre las prestaciones del Estado por las que se paga impuesto sobre la renta3. No pagan nada por un único motivo. El impuesto sobre la renta se cobra persona a persona, así que cada uno tiene su propio mínimo personal exento (Personal Allowance) de £12 5704, y la nueva pensión estatal completa es de £12 547,60 al año2. Sin otros ingresos, cada pensión se queda £22,40 por debajo de la línea. Tampoco es la pensión un fondo en el que ahorraron y que estaba ahí esperándoles. La propia descripción del gobierno es que es «unfunded» y «Pay As You Go», y que «State Pension payments paid to current pensioners are financed from National Insurance contributions paid by current workers»5. Ellos pagaron por los pensionistas de antes, y quienes trabajan hoy pagan por ellos. Cada cambio que le hace este presupuesto es una decisión sobre cuánto paga un grupo de gente a otro.
La pregunta es: ¿un presupuesto vendido como un respiro les da alguno? Algo, una vez. Luego empieza a quitárselo, y el mayor cambio en sus ingresos no llega hasta 2030.
El libro de cuentas de una pareja de pensionistas
Cada medida para los hogares del presupuesto que les toca, según el propio documento del Tesoro:
| Medida | Cuándo | ¿Les aplica? | Valor al año |
|---|---|---|---|
| Household Energy Payment de £100, bandas A a D | enero de 2027 | Sí | +£100, una vez |
| IVA al 0 % en la electricidad, ampliado tres meses | de abril a julio de 2027 | Sí, 2500 kWh a 28 p, sin tarifa valle para eléctrico | unas +£11, una vez |
| Rebaja de 5 p en el impuesto sobre el carburante, seis meses más | hasta julio de 2027 | Sí, coche de gasolina | unas +£12, una vez |
| Término fijo del gas pasado al precio por unidad | finales de 2027, o después | Sí, y el que consume mucho pierde | −£44 |
| Gas Shipper Obligation pasada a los impuestos generales | prevista para 2028 | Sí, y cada pensión está bajo el mínimo exento | unas +£5 |
| Término fijo de la electricidad, 54,83 p al día con el tope, £200 al año | «details next year» | Se queda como está | £0 |
| Tope de £2 en el billete de autobús | 2027 | No, ya viajan gratis | £0 |
| Pension Credit | No, sus ingresos son demasiado altos | £0 | |
| Winter Fuel Payment, £100 cada uno | sin cambios | Sí, pero no es nuevo | £0 de cambio |
| Impuesto sobre la renta | hasta abril de 2030 | No pagan, £22,40 bajo el mínimo cada uno | £0 |
| Triple Lock ajustado | abril de 2030 | Sí | subidas menores desde 2030 |
La electricidad se compra toda a la tarifa completa. Sin eléctrico no hay ninguna tarifa nocturna barata que merezca la pena, así que cada uno de los 2500 kWh típicos de Ofgem6 cuesta unos 28 peniques. Son £700 al año en unidades y £200 de término fijo, y el 5 % de IVA sobre £900 durante tres meses son unas £11.
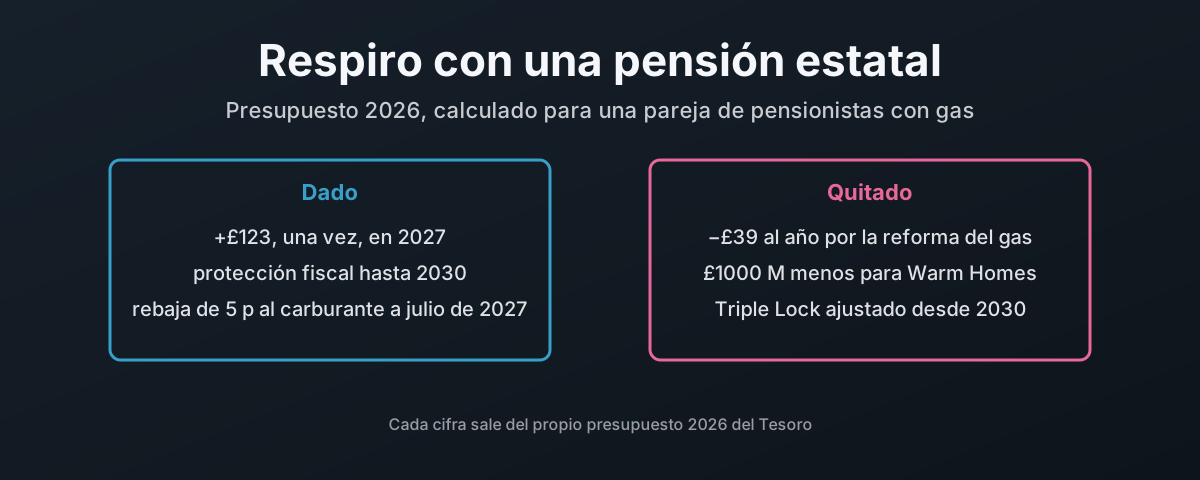
Súmalo. En 2027 la pareja sale unas £123 mejor, casi todo el pago de £100. Cuando llega la reforma del gas salen unas £39 al año peor, cada año. Las £123 se han ido en algo más de tres años.
Los pagos únicos se han gastado para la primera primavera. Lo que dura es la reforma del gas, y va en la dirección equivocada.
La reforma del gas les funciona al revés
Pasar el término fijo del gas al precio por unidad ayuda a una casa que consume poco gas. Perjudica a una que consume mucho, y esta pareja consume mucho.
El término fijo del gas son £108 al año para el cliente típico1, 29,68 peniques al día con el tope de octubre7. El presupuesto pide a Ofgem que lo recupere «through gas unit rates instead»1. Repartido entre los 9500 kWh típicos de Ofgem6, añade unos 1,14 peniques a cada kWh.
| Gas consumido al año | Término fijo ahora | Devuelto vía precio por unidad | Diferencia |
|---|---|---|---|
| 9500 kWh, el típico de Ofgem | £108 | £108 | £0 |
| 13 375 kWh, esta pareja | £108 | £153 | −£44 |
Una pareja que calienta bien su casa paga £44 más al año. Que es exactamente lo que debería hacer una pareja de pensionistas en invierno. El Tesoro lo sabe. Dice que «a number of households may be less able to make the most of the reform» y promete «targeted mitigation»1. No dice qué es esa mitigación, quién la recibe ni cuándo.
Así que a la gente a la que la reforma le cuesta se le dice que la ayuda está en camino, sin detalle. La gente a la que le paga, como yo, la recibe automáticamente.
El gravamen del hidrógeno, al revés
La Gas Shipper Obligation era un gravamen previsto sobre las facturas del gas para pagar el hidrógeno. El presupuesto lo suprime y paga el hidrógeno con los impuestos generales1. Para un hogar asalariado eso solo traslada la factura del contador a la nómina.
Para esta pareja es una ganancia de verdad, y lo justo es justo. Un gravamen sobre cada unidad de gas les habría cobrado según cuánto gas queman, y queman mucho. La propia estimación del gobierno era de «approximately £2.60 - £4.50» al año en la factura media de gas doméstico8, que con su consumo son unas £5. Con una pensión estatal completa y nada más no pagan ningún impuesto sobre la renta, así que la versión con impuestos generales no les cuesta nada directamente. Siguen pagando IVA y todos los demás impuestos que la financian, pero mucho menos de lo que habrían pagado en el contador.
Eso no hace del hidrógeno una apuesta mejor. Significa que el coste ha pasado del hogar que quema gas al hogar que cobra un sueldo.
Un coche de gasolina se lleva la rebaja, y sigue pagando por milla
El coche de gasolina saca algo. La rebaja de 5 peniques en el impuesto sobre el carburante, que debía acabar en enero, se amplía «by a further six months to 1 July 2027»1.
| Ampliación de la rebaja del carburante, coche de gasolina | Cifra |
|---|---|
| Millas al año | 4000 |
| Consumo, un coche pequeño de gasolina normal | 45 mpg, supuesto |
| Litros al año | unos 404 |
| Litros en los seis meses extra | unos 202 |
| Precio en el surtidor ahora, gasolina | £1,97 el litro |
| Gasto en carburante al año | unas £796 |
| Rebaja de 5 p más el IVA que se le aplica | 6 p el litro, un 3 % del precio en el surtidor |
| Ahorro por este presupuesto | unas £12, una vez |
Así que, sobre un gasto en carburante de unas £796 al año, a £1,97 el litro, la ampliación vale £12. Incluso con la rebaja, casi £800 al año van al depósito.
Y ya pagan un impuesto por milla. Se llama impuesto sobre el carburante. La gasolina paga 52,95 peniques el litro9, y el impuesto lleva IVA encima. A 45 mpg eso es:
| Impuesto por milla | Coche de gasolina, impuesto sobre el carburante | Coche eléctrico, eVED desde abril de 2028 |
|---|---|---|
| Por milla | unos 5,3 p, 6,4 p con IVA | 3 p10 |
| En 4000 millas | unas £214, £257 con IVA | £120 |
Así que el nuevo Electric Vehicle Excise Duty no es un impuesto por milla que llega por primera vez. Los conductores de gasolina llevan pagando uno en cada repostaje desde que existe el impuesto sobre el carburante, y a casi el doble del tipo del eVED. La rebaja de 5 peniques del presupuesto lo recorta durante seis meses. No lo para.
Mantener a la gente en el petróleo es mala política, y lo he dicho. En este hogar sigue siendo un beneficio pequeño y real.
Demasiado para el Pension Credit, no bastante para nada más
Aquí está el que no aparece en ninguna factura. El Pension Credit completa los ingresos de una pareja hasta «£363.25 if you have a partner»11. Esta pareja tiene £482,60 a la semana entre los dos. Se pasan en £119,35 a la semana, así que no pueden pedirlo, y no reciben nada de lo que va con él.
| Ingresos semanales de la pareja | Importe |
|---|---|
| Nueva pensión estatal completa, los dos | £482,60 |
| El Pension Credit completa a una pareja hasta | £363,25 |
| Por encima de la línea en | £119,35 |
Demasiado acomodados para la ayuda pensada para los pensionistas más pobres. Siguen con unos ingresos fijos. Y esos ingresos tienen que cubrir una factura de gas que el presupuesto acaba de hacer más grande. El Winter Fuel Payment sí les llega, «£100 if you and the person you live with were both born between 28 September 1946 and 27 June 1960»12, £200 entre los dos. Este presupuesto no lo cambia.
Tampoco necesitan el tope de £2 en el billete de autobús. La edad para el pase de autobús gratuito depende de dónde vivas13:
| Dónde | Autobús gratis desde |
|---|---|
| Escocia, Gales, Irlanda del Norte | 60 |
| Londres, solo dentro de Londres | 60 |
| Inglaterra fuera de Londres | edad de la pensión estatal, de 66 subiendo a 67 |
La entrada toma la más alta, porque es la que rige para la mayor parte de Inglaterra. La edad de la pensión estatal sube de 66 a 67 «between 2026 and 2028»14, así que el pase en Inglaterra llega ahora a los 67, siete años después de que un pensionista de Cardiff o de Glasgow reciba el suyo. Esta pareja ya la ha pasado, así que viaja gratis. Es un beneficio real. Solo que no es nuevo, y una pareja inglesa es la que más esperó por él.
El carné, las gafas, y quién paga
Estar por encima de la línea del Pension Credit cuesta más que el propio complemento, porque de él cuelga mucha otra ayuda. Las gafas son el caso más claro.
Una revisión de la vista del NHS es gratuita para «anyone aged 60 or over». Las gafas no. Un vale óptico del NHS para pagarlas va a la gente que recibe, entre otras cosas, el «Pension Credit Guarantee Credit»15. Esta pareja no puede recibir el Pension Credit, así que no recibe vale, y se paga sus propias gafas. La única vía que queda es el NHS Low Income Scheme, con prueba de recursos, que es un formulario que rellenar y puede dar una ayuda parcial o ninguna.
Y el carné de conducir está a punto de apoyarse justo en eso. El Department for Transport ha abierto una consulta sobre «Introducing mandatory eyesight testing for older drivers», para «drivers aged 70 and over» como «part of the driving licence renewal process», sustituyendo el «current self-declaration system»16. La consulta cerró el 11 de mayo de 2026 y el resultado aún no ha salido. No dice quién paga. El propio organismo de los optometristas dice claramente que «Any additional costs to cover the administration of this must be funded by the driver»17.
| Conductor mayor, por encima de la línea del Pension Credit | Quién paga |
|---|---|
| Revisión de la vista | gratis en el NHS desde los 6015 |
| Las gafas que la revisión dice que necesita | él, sin vale15 |
| Cualquier gestión de una revisión de la vista obligatoria para el carné | sin decidir, los optometristas dicen que el conductor17 |
Nada de esto está en el presupuesto, y esa es la cuestión. Una pareja con ingresos fijos mantiene el coche porque es como llega a las tiendas y al centro de salud. El Estado va camino de obligarles a demostrar su vista para conservarlo, y las gafas que les permiten aprobar salen de la misma pensión estatal que la factura del gas.
Protegidos de la congelación, hasta que se acaba
Esas £22,40 de margen bajo un mínimo congelado son todo lo que mantiene una pensión estatal por sí sola fuera del impuesto sobre la renta.
El arrastre fiscal les funciona de otra manera. Alguien que trabaja lo paga en dinero cada año, porque cada subida de sueldo cae en un tramo que debería haberse movido. Esta pareja aún no paga nada, porque todos sus ingresos están bajo el mínimo. Lo que la congelación les quita es el margen. Aplica la propia regla de indexación de la ley18 a las cifras de inflación de septiembre de la ONS19 y el mínimo quedaría así:
| Año fiscal | Mínimo personal, indexado | Congelado | Margen sobre una pensión estatal, indexado | Margen, congelado |
|---|---|---|---|---|
| 2026-27 | £16 080 | £12 570 | £3532 | £22 |
| 2027-28 | £16 650 | £12 570 | £3663 | −£417 |
La fila de 2027-28 supone que el Triple Lock paga solo la inflación de septiembre, el 3,5 %, que es lo mínimo que puede pagar. Eso lleva la nueva pensión estatal completa a £249,75 a la semana, £12 987 al año, y pone a cada uno £417 por encima del mínimo congelado. Al 20 % son unas £83 cada uno, £167 la pareja, cada año, en un impuesto que solo existe por la congelación. Indexada, una pensión estatal ni se habría acercado al impuesto sobre la renta.
Así que en un pensionista el arrastre no aparece como una factura. Aparece como una desgravación nueva. El presupuesto crea una Pension Tax Allowance desde abril de 2027, para que los pensionistas «with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament»1.
Es un parche sobre un agujero que cavó la congelación, y es lo correcto. Ahora lee las fechas:
| Hasta | |
|---|---|
| Pension Tax Allowance | «6 April 2027 until 5 April 2030»1 |
| Mínimo personal congelado en £12 570 | 5 de abril de 20314 |
La protección acaba un año antes que la congelación. Para 2030-31 el Tesoro dice solo que «will consider arrangements beyond April 2030 in the usual way»1. Así que una pareja que vive solo de su pensión estatal tiene un año en el que, con las normas tal como están escritas hoy, la congelación podría hacerles pagar impuesto sobre la renta, y el arreglo es una promesa de pensarlo más adelante.
Añade una pensión de empresa de £790, y el arrastre fiscal se la lleva
Ahora dale a uno de ellos una pensión del trabajo. La afiliación automática (auto-enrolment) le llegó cuatro años antes de jubilarse, y la empresa aportó solo lo que la ley le obligaba, que desde abril de 2019 es el 3 % de los ingresos computables20. Cuatro años al mínimo legal compran una renta vitalicia de unas £790 al año. Mucha gente que se jubila ahora tiene más o menos eso, porque el mínimo fue todo lo que se le dio y llegó demasiado tarde para construir algo mayor.
El otro miembro de la pareja sigue igual. Esto es lo que valen las £790 para quien las tiene:
| Año fiscal | Ingresos | Por encima del mínimo | Impuesto sobre la renta | Renta vitalicia de £790, lo que queda |
|---|---|---|---|---|
| 2026-27 | £13 337,60 | £767,60 | £153,52 | £636,48 |
| 2026-27, si el mínimo se hubiera indexado | £13 337,60 | £0 | £0 | £790 |
| 2027-28, congelado, Pension Tax Allowance | £13 777 | £1207 | de £158 a £241 | de £549 a £632 |
| 2027-28, si el mínimo se hubiera indexado | £13 777 | £0 | £0 | £790 |
| 2030-31 en adelante, sin Pension Tax Allowance | al menos £13 777 | al menos £1207 | al menos £241 | como mucho £549 |
Lee primero las filas indexadas. Con el mínimo al ritmo de los precios, £16 080 este año y £16 650 el que viene, la renta vitalicia no tributa nada, y aún quedarían £2700 o más de margen. Cada libra de impuesto de esta tabla es arrastre fiscal y nada más. No subió ningún tipo. El mínimo se quedó quieto mientras la pensión estatal subía a su encuentro.
Este año las £790 llevan sus ingresos £767,60 por encima del mínimo congelado, y el 20 % de eso son £153,52.
Desde abril de 2027 la Pension Tax Allowance no le salva. Es solo para los pensionistas cuyos ingresos, «regardless of source, is below or at the value of the full new State Pension», y para quien esté «just above», se «gradually withdrawn through a taper»1. El Tesoro no ha publicado la reducción gradual, así que el impuesto queda entre £158, que es el 20 % de la renta vitalicia sola, y £241, que es el 20 % de todo lo que pasa del mínimo congelado. Desde abril de 2030 la Pension Tax Allowance se acaba y la congelación no, así que son £241 o más, y crece con cada subida de la pensión estatal.
No les llegará una factura por ello. HMRC cobra el impuesto que se debe por una pensión estatal a través de la pensión privada: «you’ll usually pay more tax to include any tax you need to pay on your State Pension. Your tax code will change to collect this»21. Así que la renta vitalicia llega ya recortada, y £83 de las £241 son la pensión estatal gravada de vuelta a través de ella. Eso es un 31 % menos en una renta vitalicia de £790, no el 20 % del tipo básico que parece que debería ser.
¿Puedo preguntar por qué alguien que hizo lo que se le dijo, se quedó en el plan de empresa los cuatro años que existió para él y ahorró, acaba con la pensión estatal gravada a través de sus ahorros? La empresa pagó el mínimo porque el mínimo es todo lo que tenía que pagar. El gobierno congeló el mínimo exento porque la congelación recauda sin titulares. Entre los dos, casi un tercio de una pensión pequeña desaparece cada año, y un mínimo indexado habría dejado en paz hasta el último penique.
El Triple Lock se quita en 2030
El mayor cambio en los ingresos de esta pareja no está en el libro de cuentas, porque no empieza hasta abril de 2030.
Hasta entonces la pensión estatal sube «by the highest of 2.5%, inflation or earnings growth»1. Desde abril de 2030 sube «by the highest of 2.5%, inflation, or the amount required to maintain its value relative to earnings as reached in April 2029»1. El Tesoro lo llama quitar el «ratchet», el trinquete. Lo que vale para el Tesoro, con sus propias palabras:
| Triple Lock ajustado, reducción del gasto en pensión estatal | Estimación del Tesoro |
|---|---|
| A finales de la década de 2030 | £15 000 millones al año |
| A finales de la década de 2040 | £50 000 millones al año |
Ese dinero no sale de la nada. Sale de subidas de la pensión estatal que de otro modo se habrían pagado, es decir, de los ingresos de cada pensionista que vive de ella. El presupuesto dice que financiará un National Care Service con cuidados personales «free at the point of use»1, y puede que valga la pena tenerlo. Pero quienes lo pagan son las mismas personas que lo van a necesitar, y la pareja de esta entrada paga primero, en cada subida desde 2030 que sea menor de lo que habría sido.
Nada para la caldera
Esta es la casa a la que más ayudaría el dinero para aislamiento y bombas de calor.
Una pareja que consume 13 375 kWh de gas al año es exactamente para quien está el Warm Homes Plan. Este presupuesto quita £1000 millones de su ayuda de capital para pagar la defensa1. Mantiene la ayuda a la bomba de calor en £400 millones al año1, a £7500 por bomba de calor22. Y deja que el IVA en la instalación de aislamiento, bombas de calor, solar y baterías vuelva a subir del 0 % al 5 % desde abril de 202723.
| Lo que bajaría su factura para siempre | Lo que hace el presupuesto |
|---|---|
| Aislamiento | IVA de vuelta al 5 %, ayuda de Warm Homes recortada en £1000 millones |
| Bomba de calor | ayuda congelada, IVA de vuelta al 5 % |
| Solar y una batería | IVA de vuelta al 5 % |
Con unos ingresos fijos y sin ahorros, nada de ese equipo se compra sin ayuda. Así que la pareja se queda con la caldera de gas, sigue quemando 13 375 kWh, paga el precio por unidad más alto de la reforma del término fijo y espera las £100 del invierno que viene.
Unos ingresos fijos no pueden salir trabajando más
Un hogar que trabaja puede coger más trabajo, cambiar de empleo o poner su propio dinero en solar y una batería. Una pareja de pensionistas con ingresos fijos no tiene nada de eso. Sus ingresos se mueven cuando el gobierno los mueve, y desde 2030 se moverán menos. Su factura de energía la fija un mercado que este presupuesto subvenciona en vez de arreglar, y la única reforma que toca directamente su factura les cuesta £44 al año con la «targeted mitigation» en blanco.
Lo que necesitan es justo lo que nadie en este presupuesto está dispuesto a pagar una sola vez: su casa aislada y su caldera sustituida, para que la factura baje y se quede abajo. Lo que reciben en cambio son £100, pagadas por todos, encaminadas a través del council tax hacia las mismas empresas de energía, y necesarias otra vez el año que viene. Eso no es un respiro. Es que te mantengan con el mismo gas de siempre, al mismo precio de siempre, de invierno en invierno.
HM Treasury — Budget 2026: Breathing Space for Today, Fresh Hope for the Future — el informe del presupuesto presentado ante el Parlamento el 28 de octubre de 2026. Triple Lock, 1.28, 1.29, 5.23 y recuadro 5A; Pension Tax Allowance, 3.19 y 6.182; medidas de energía, 3.4 a 3.9 y 6.24 a 6.27; impuesto sobre el carburante, 3.13 y 6.211; Warm Homes Plan y Boiler Upgrade Scheme, 4.36. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — The new State Pension: what you’ll get — «The full rate of new State Pension is £241.30 a week.» ↩︎ ↩︎
GOV.UK — Income Tax: taxable and tax-free state benefits — la pensión estatal figura entre las prestaciones del Estado sujetas a impuesto. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — mínimo personal mantenido en £12 570 «until 5 April 2031». ↩︎ ↩︎
DWP — Third State Pension age review: independent report call for evidence — el National Insurance Fund paga la pensión estatal; «this is unfunded and is often referred to as a “Pay As You Go” system». ↩︎
Ofgem — Summary of changes to the energy price cap, revised TDCV — consumo típico desde el 1 de julio de 2026: «2,500 kWh of electricity, 9,500 kWh of gas». ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — término fijo del gas de 29,68 peniques al día y precio por unidad de 7,97 p/kWh con IVA; electricidad a 26,32 p/kWh y término fijo de 54,83 peniques al día, sin IVA hasta el 31 de marzo de 2027. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — «approximately £2.60 - £4.50» al año en la factura media de gas doméstico, de 2028 a 2037. ↩︎
GOV.UK — Tax on shopping and services: Fuel Duty — gasolina, diésel, biodiésel y bioetanol «52.95 pence per litre». ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — 3 peniques por milla para coches eléctricos, 1,5 para híbridos enchufables, desde el 1 de abril de 2028. ↩︎
GOV.UK — Pension Credit: what you’ll get — completa «your joint weekly income to £363.25 if you have a partner». ↩︎
GOV.UK — Winter Fuel Payment: how much you’ll get — £100 cada uno para una pareja nacida en ambos casos entre el 28 de septiembre de 1946 y el 27 de junio de 1960 que no recibe una prestación que dé derecho. ↩︎
GOV.UK — Apply for an older person’s bus pass — «free travel when you reach the State Pension age» en Inglaterra; a los 60 en Londres, Gales, Escocia e Irlanda del Norte. ↩︎
DWP — State Pension age timetable — «The State Pension age for men and women will now increase to 67 between 2026 and 2028.» ↩︎
NHS — Free NHS eye tests and optical vouchers — revisiones de la vista gratuitas para cualquiera de 60 años o más; vales para gafas para quienes reciben el Pension Credit Guarantee Credit y otros grupos de la lista, no por la edad sola. ↩︎ ↩︎ ↩︎
Department for Transport — Introducing mandatory eyesight testing for older drivers — consulta, del 7 de enero al 11 de mayo de 2026, resultado pendiente. ↩︎
Association of Optometrists — response on mandatory eyesight testing for older drivers — mayo de 2026. ↩︎ ↩︎
Income Tax Act 2007, section 57 — el mínimo personal se indexa según «the consumer prices index for the September before the start of a tax year» y se redondea «up to the nearest amount which is a multiple of £10». ↩︎
ONS — CPI annual rate, all items, series D7G7 — septiembre de 2021 3,1 %, 2022 10,1 %, 2023 6,7 %, 2024 1,7 %, 2025 3,8 %, 2026 3,5 %. ↩︎
GOV.UK — Workplace pensions: what you, your employer and the government pay — desde abril de 2019 lo mínimo que paga una empresa es el 3 %, con una aportación mínima total del 8 %. ↩︎
GOV.UK — Tax when you get a pension: how your tax is paid — si recibes una pensión privada, «Your tax code will change to collect» el impuesto sobre tu pensión estatal. ↩︎
GOV.UK — Boiler Upgrade Scheme: what you can get — £7500 para una bomba de calor aerotérmica o geotérmica. ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — tipo cero «from 1 May 2023 to 31 March 2027», que cubre aislamiento, bombas de calor, placas solares y baterías. ↩︎