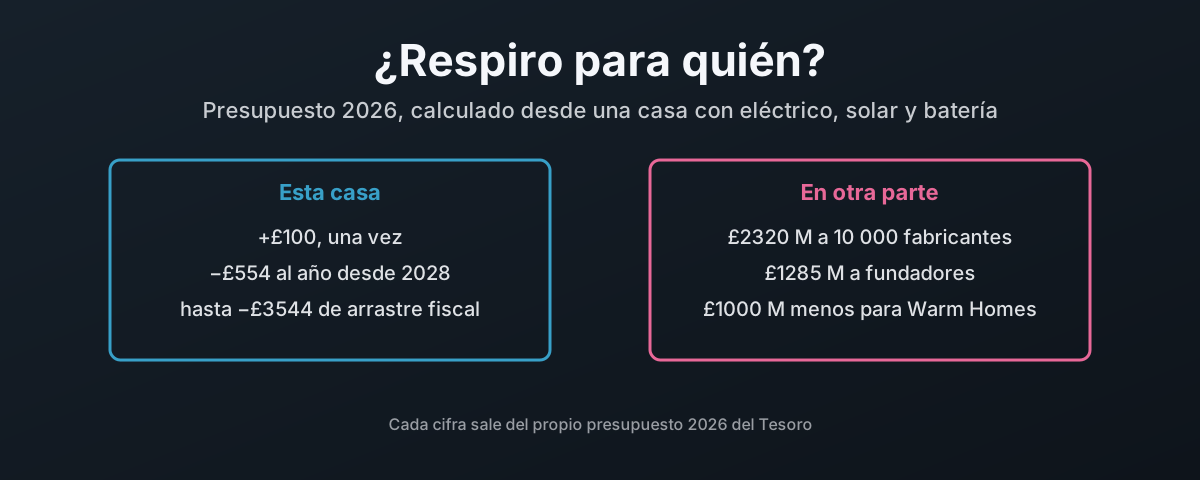
Un presupuesto de respiro, leído desde mi cocina
El presupuesto de 2026 se ha presentado hoy con el título Breathing Space for Today, Fresh Hope for the Future1, respiro para hoy y nueva esperanza para el futuro. La idea que se vende es ayuda con las facturas de energía, ayuda para los conductores y ayuda para la calle comercial, pagada por los bancos y por quienes tienen ahorros e ingresos por alquiler.
Así que hice lo que hago con cualquier factura. Leí el documento y lo calculé contra mi propia casa.
La casa es bastante normal para alguien de mi oficio. Un contribuyente al 40 %. Trabajo desde casa, pero mi pareja sigue yendo a la oficina en coche, así que el eléctrico hace unas 20 000 millas al año. Placas solares en el tejado y una batería en el garaje, y cada unidad que importamos entra a una tarifa valle de 7 peniques. El gas sigue conectado, pero ya solo da agua caliente y un poco de calefacción, unos 5350 kWh al año. Banda de council tax de la A a la D, en Inglaterra. Sin ingresos por ahorros ni por alquiler, porque una hipoteca del tamaño de la nuestra no deja nada para ahorrar.
Nada de ese equipo vino de una subvención. He puesto mi propio dinero en bajar mi propia factura: la solar, la batería, el eléctrico y reducir el gas año tras año. Lo hice para valerme por mí mismo, no con la esperanza de una ayuda, y no la estoy pidiendo ahora. Lo que sí espero es que no me hagan pagar más por haberlo hecho.
La pregunta es: ¿una casa así saca algo de este presupuesto aparte de una factura de impuestos? Casi nada. Aquí van las cuentas.
Cada cifra de abajo sale del propio documento del Tesoro, de Ofgem, de HMRC o de los propios documentos de consulta del gobierno, no del discurso ni de la prensa. Un resumen del presupuesto que circula hoy se equivocaba en varias cosas, y donde lo hacía lo he dicho.
El libro de cuentas de una casa como la mía
Esta es cada medida para los hogares del presupuesto que podría tocar esta casa, y lo que vale aquí. El signo más es dinero que entra, el signo menos es dinero que sale.
| Medida | Cuándo | ¿Aplica aquí? | Valor al año |
|---|---|---|---|
| Household Energy Payment de £100, bandas A a D en Inglaterra | enero de 2027 | Sí | +£100, una vez |
| IVA al 0 % en la electricidad, ampliado tres meses | de abril a julio de 2027 | Sí, pero todo lo importado es a 7 p en valle | unas pocas libras, una vez |
| Término fijo del gas, 28,75 p al día, pasado al precio por unidad | finales de 2027, o después | Sí, y el que consume poco gana | +£46 |
| Término fijo de la electricidad, 56,61 p al día, £207 al año | «details next year» | Se queda exactamente igual | £0 |
| Gas Shipper Obligation pasada a los impuestos generales | prevista para 2028 | Fuera de la factura, a los impuestos | unas £0, pagadas por otra vía |
| Rebaja de 5 p en el impuesto sobre el carburante, ampliada | hasta julio de 2027 | No, es eléctrico | £0 |
| Kilometraje libre de impuestos hasta 55 p y 35 p | abril de 2027 | No, el trayecto al trabajo no cuenta2 | £0 |
| Tope de £2 en el billete de autobús | 2027 | No, sin autobuses | £0 |
| Cargadores públicos locales más baratos | primavera de 2027 | No, carga en casa | £0 |
| Impuesto sobre ahorros y rentas inmobiliarias, 2 puntos más | abril de 2027 | No, sin ahorros ni alquiler | £0 |
| Cash ISA mantenida en £20 000 | 2027 | No, no sobra nada para ahorrar | £0 |
| Lifetime ISA, Your First Home | 2027 | No, ya trabajamos por nuestra casa | £0 |
| Electric Vehicle Excise Duty a 3 p por milla, 20 000 millas | abril de 2028 | Sí | −£600, subiendo con el IPC |
| Umbrales del impuesto sobre la renta congelados, arrastre fiscal | hasta abril de 2031 | Sí | hasta −£3544 este año, −£4112 en 2027-28 |
Súmalo. En 2027 la casa sale algo más de £100 mejor, y casi todo eso es un único pago de £100. Desde abril de 2028 las medidas anuales se asientan en unas £554 al año peor, cada año, subiendo con la inflación. Solo el eVED se lleva £50 al mes, así que las £100 desaparecen dos meses después de que empiece, y no vuelven. Y eso antes del arrastre fiscal, que por sí solo puede costar a un contribuyente al 40 % hasta £3544 este año.
Un ahorro en el gas, y ninguno en la electricidad
Hay que reconocerlo cuando toca. Esta es una ganancia de verdad, y va en contra de mi propio punto de partida.
Los términos fijos del gas son £108 al año para el cliente típico, según la propia cifra del Tesoro1. El tope de Ofgem de octubre pone el término fijo del gas en 29,68 peniques al día, que son las mismas £1083. Lo pagas quemes mucho gas o casi nada, que es justo al revés de lo que conviene a una casa que ha ido bajando su consumo de gas.
El presupuesto pide a Ofgem que lo suprima en las facturas domésticas, «aiming for delivery by the end of 2027 or as soon as possible after then», con las comercializadoras recuperando el coste «through gas unit rates instead»1.
Los detalles aún no están fijados, así que esto es una estimación, no un presupuesto cerrado. Si esas £108 se reparten entre los 9500 kWh del hogar típico de Ofgem4, añaden unos 1,14 peniques a cada kWh. Con 5350 kWh, esta casa devuelve unas £61 a través del precio por unidad y deja de pagar £108 de cargos fijos. Eso son unas £47 al año mejor con el tope. La tarifa de esta casa cobra 28,75 peniques al día, £105 al año, y con la misma cuenta sale unas £46 al año mejor.
| Gas consumido al año | Término fijo ahora | Recuperado vía precio por unidad | Diferencia |
|---|---|---|---|
| 5350 kWh, el consumo de esta casa, con el tope | £108 | £61 | +£47 |
| 9500 kWh, el típico de Ofgem | £108 | £108 | £0 |
| 14 000 kWh, una casa grande y vieja | £108 | £160 | −£52 |
El punto de equilibrio es la casa típica. Quien consume menos gana, y quien calienta con gas una casa grande y llena de corrientes pierde, cosa que el Tesoro admite cuando dice que «a number of households may be less able to make the most of the reform» y promete «targeted mitigation»1. Como tal, es una reforma justa, y premia a los hogares que ya recortaron. Me quedo con las £46.
Ahora la otra. Para una casa con solar y batería, el cargo fijo que importa no es el del gas. Es el término fijo de la electricidad. Esta casa paga 56,61 peniques al día, frente a 54,83 con el tope de octubre3, y eso son £207 al año, casi el doble que su cargo del gas. Cuanta más energía propia generas y almacenas, mayor es la parte de tu factura eléctrica que se come ese cargo fijo, porque se paga entero importes 3000 kWh o 30. A los 7 peniques que paga esta casa por la electricidad en valle, £207 de término fijo son el precio de unos 2950 kWh de electricidad, pagados antes de que entre una sola unidad.
El IVA al 0 % en la electricidad tampoco hace mucho aquí. El IVA se aplica sobre los 7 peniques, así que nunca fueron más de 0,35 peniques por kWh. La ampliación de tres meses vale unas £2,50 en el término fijo y 35 peniques por cada 100 kWh importados. El ahorro era la electricidad barata en valle. La rebaja del IVA es la calderilla de encima.
El presupuesto no lo pasa al precio por unidad. Solo se compromete a «reform electricity standing charges», con detalles «next year»1. Así que la reforma premia al hogar que recortó su gas, y deja al hogar que genera su propia electricidad pagando el mayor cargo fijo de su factura, sin tocarlo.
El impuesto del hidrógeno se ha movido, no ha desaparecido
El presupuesto presenta la supresión de la Gas Shipper Obligation como «providing savings for businesses and households»1. No es un ahorro. Es la misma factura, enviada a otra dirección.
La Gas Shipper Obligation era un gravamen previsto. No había empezado. Su propia consulta lo describe como «a funding mechanism for the Hydrogen Production Business Model»5, cobrado a los transportistas de gas y repercutido por unidad de gas, con la estimación del gobierno del coste para el hogar medio en «approximately £2.60 - £4.50» al año entre 2028 y 20376. Con el consumo de gas de esta casa eso son unas £2 al año.
El presupuesto lo suprime antes de que llegara nunca a una factura. En su lugar: «Hydrogen Allocation Round 1 funding will be met with a £27 million uplift to DESNZ RDEL in 2027-28», y el gobierno financiará con dinero público futuros contratos de hidrógeno «if the government commits to them and subject to value for money»1.
Así que el hidrógeno se sigue pagando. Son £27 millones el año que viene de los impuestos generales, y la promesa de financiar con dinero público futuros contratos no tiene techo alguno. Lo seguimos pagando todos, a través de la declaración de la renta en vez del contador.
Y por cuál de las dos vías lo pagas importa. Un gravamen sobre cada unidad de gas te cobra según cuánto gas quemas, así que una casa que ha reducido su gas al agua caliente paga muy poco. Los impuestos generales te cobran según tus ingresos. Para un contribuyente al 40 % con poco gas eso es al revés: las £2 salen de la factura del gas, y una parte del coste vuelve a entrar al tipo superior. Los que salen ganando son los grandes consumidores de gas, primero las grandes instalaciones industriales, porque eran a quienes más habría cobrado el gravamen por unidad.
El resumen que circula hoy se equivocaba en otras dos cosas. El gravamen nunca estuvo en la factura de nadie, porque no había empezado. Y no va a las petroleras y gasistas.
Estos son los once proyectos de la primera ronda, según la propia lista del gobierno7:
| Proyecto | Promotor principal | Capacidad |
|---|---|---|
| Barrow Green Hydrogen | Carlton Power | 21,0 MW |
| Bradford Low Carbon Hydrogen | Hygen | 24,5 MW |
| Cromarty Hydrogen | Scottish Power y Storegga | 10,6 MW |
| Green Hydrogen 3 | HYRO | 10,6 MW |
| HyBont | Marubeni Europower | 5,2 MW |
| HyMarnham | JG Pears y GeoPura | 9,3 MW |
| Langage Green Hydrogen | Carlton Power | 7,0 MW |
| Tees Green Hydrogen | EDF Renewables Hydrogen | 5,2 MW |
| Trafford Green Hydrogen | Carlton Power | 10,5 MW |
| West Wales Hydrogen | MorGen Energy y Trafigura | 14,2 MW |
| Whitelee Green Hydrogen | Scottish Power | 7,1 MW |
Todos son hidrógeno electrolítico, hecho con electricidad. Los promotores son eléctricas, filiales de renovables y casas de trading. BP, Shell y el resto del mar del Norte no están.
El hidrógeno es la apuesta equivocada
La primera ronda se cerró a «a weighted average strike price of £241/MWh» y pagará «over £2 billion of revenue support»7 por 125 MW de producción.
Pon ese precio de ejercicio en términos de un hogar. £241 el MWh son 24,1 peniques el kWh. El gas con el tope de octubre está a 7,97 peniques el kWh, IVA incluido3. Así que el hidrógeno se compra al triple de lo que paga un hogar por el gas al que sustituiría, y los £2000 millones están para cubrir la diferencia, porque no podría venderse a precio de mercado por sí solo. Para eso era la Gas Shipper Obligation. Era una subvención a un combustible que no puede competir, y pasarla a los impuestos generales mantiene la subvención y solo cambia quién firma el cheque.
Entonces, ¿qué está comprando el contribuyente?
Mira otra vez la lista. Cada uno de esos proyectos hace hidrógeno a partir de electricidad. Así que el plan es coger electricidad, perder buena parte de ella convirtiendo agua en un gas, mover el gas por tuberías y quemarlo. Mientras tanto, esa misma electricidad metida en una bomba de calor sale como casi el triple de calor:
| Lo que hace 1 kWh de electricidad | Resultado |
|---|---|
| Mueve una bomba de calor aerotérmica, mediana de 742 hogares británicos | 2,8 kWh de calor, 280 %8 |
| Fabrica hidrógeno para quemarlo como calor | necesita «five to six times more electricity» para el mismo calor9 |
Esas cifras vienen de la investigación, no de mí. Una revisión de 32 estudios independientes encontró la calefacción con hidrógeno menos eficiente y más cara por unidad de calor que las bombas de calor, y según se informó «makes absolutely no sense for heating homes and buildings»9. Una bomba de calor rinde más del 100 % porque mueve calor en vez de producirlo. El hidrógeno nunca puede llegar ahí, porque parte de la electricidad y pierde una parte en cada paso.
Así que el hidrógeno es una pérdida de tiempo y de dinero, y este país debería ir a lo 100 % eléctrico: bombas de calor y el resto del equipo que saca más de una unidad de calor por cada unidad de energía, y coches eléctricos en la carretera. El presupuesto hace lo contrario. Congela la ayuda a la bomba de calor, recorta mil millones del Warm Homes y promete financiar con dinero público cada futuro contrato de hidrógeno que firme el gobierno, sin ningún límite escrito.
El impuesto de circulación que pesa más que todo lo demás
Ahora la medida que de verdad le cuesta dinero a esta casa, y el presupuesto es bastante claro sobre por qué está ahí. Presenta el Electric Vehicle Excise Duty como parte de «strengthening the tax base … to respond to the long-term decline in fuel duty receipts»1.
El eVED se anunció en el presupuesto de 2025 y este presupuesto lo confirma, con una herramienta de estimación del kilometraje y un «eVED Connect» opcional que lee tus millas desde el coche1. El tipo es «3 pence per mile for BEVs» y «1.5 pence per mile for PHEVs», desde el 1 de abril de 2028, subiendo con el IPC desde 2029-3010.
Con 20 000 millas al año eso son £600. Cada año, indexado. La mayoría de esas millas son el trayecto a una oficina, y las tarifas de kilometraje libres de impuestos que sube el presupuesto no cubren el viaje «to and from your work, unless it’s a temporary place of work»2. Así que el trayecto al trabajo se lleva el nuevo impuesto y ninguna de las desgravaciones.
Ponlo al lado de la línea del impuesto sobre el carburante. La rebaja de 5 peniques se ha ampliado ya por sexta vez1:
| Mismo presupuesto, dos coches | Gasolina o diésel | Este eléctrico |
|---|---|---|
| Rebaja de 5 p en el impuesto sobre el carburante y aplazamiento del RPI, £1355 millones | la recibe | £0 |
| eVED desde abril de 2028 | no se cobra | 3 p por milla, £600 al año con 20 000 millas |
La casa que hizo lo que el gobierno pedía es a la que ahora vuelve a por la recaudación.
¿Al menos la rebaja del carburante ayuda a la gente a pasarse a algo más barato? Mira adónde va el dinero del transporte en la tabla 6.11:
| Medida de transporte en la tabla 6.1 | Coste | Empuja a la gente hacia |
|---|---|---|
| Rebaja de 5 p en el impuesto sobre el carburante y aplazamiento del RPI | £1355 millones, dos años | gasolina y diésel |
| Subida de las tarifas de kilometraje libres de impuestos | £230 millones, dos años | conducir más millas de trabajo |
| Tope de £2 en el billete de autobús | £230 millones, dos años, de los presupuestos de energía | el autobús |
| Cargadores públicos locales más baratos, método aún sin fijar | £100 millones, dos años, luego nada | lo eléctrico |
| Supresión del Carbon Price Support | £235 millones, cinco años desde 2028 | generación fósil más barata |
No arregla el paso a un transporte más barato. Paga a la gente para que siga con el petróleo. El impuesto sobre el carburante es una señal de precio, y con el diésel «exceeding £2 per litre in October 2026»1 el Tesoro ha elegido amortiguarla otra vez en vez de gastar el dinero en la salida. El tope del autobús y los cargadores juntos reciben más o menos una cuarta parte de lo que recibe el surtidor, y el dinero de los cargadores ni siquiera es todavía un programa. Son £100 millones para «reduce costs for local, lower-powered public chargers» desde la primavera de 2027, que valen «around £150 per year» a un conductor que carga en la calle, con el Department for Transport a punto de «set out next steps in due course». Dejar que esos conductores usen la tarifa de su casa en un cargador público, que lo arreglaría de verdad, es un grupo de trabajo «to explore» una «complex proposal that will take time to consider»1. Cada ampliación hace más difícil acabar con la siguiente, y los hogares que ya dejaron el petróleo atrás son los que pagan por ello el impuesto por milla.
El arrastre fiscal, la subida de impuestos que nadie anuncia
El mayor impuesto para un contribuyente al 40 % no necesita ningún anuncio nuevo, y ya puede costar casi seis veces lo que costará el eVED. Es el arrastre fiscal.
El mínimo personal exento (la Personal Allowance) y el límite del tipo básico se fijaron «at their 6 April 2021 levels», y ahora se mantienen «until 5 April 2031»11. Son diez años en £12 570 y un umbral del tipo superior de £50 270, mientras el propio presupuesto dice que «consumer prices today are around 33% higher than the 2020 average»1. Cada subida de sueldo que solo sigue a los precios empuja más de tus ingresos al tramo del 40 %. Tu sueldo no vale más, y pagas más impuestos por él.
| El arrastre fiscal, con las propias cifras del gobierno | |
|---|---|
| Umbrales fijados en | los niveles del 6 de abril de 2021 |
| Congelados hasta | el 5 de abril de 2031, diez años |
| Precios desde 2020 | alrededor de un 33 % más altos |
| Impuesto adicional solo por la prórroga de 2028 a 2031 | £3365 M, £7780 M y luego £12 435 M al año |
| Personas que pasan a pagar el impuesto sobre la renta en 2030-31 | 700 000 |
La fila de recaudación es el propio cálculo del Tesoro11, y muestra el arrastre creciendo, porque cada año congelado se apila sobre el anterior.
Entonces, ¿dónde estarían los umbrales si nunca se hubieran congelado? La ley ya dice cómo calcularlo. Ambos suben cada abril según el índice de precios al consumo «for the September before the start of a tax year», el mínimo personal redondeado hacia arriba a las £10 siguientes12 y el límite del tipo básico a las £100 siguientes13. Aquí está esa regla aplicada a las propias cifras de septiembre de la ONS, 3,1 %, 10,1 %, 6,7 %, 1,7 %, 3,8 % y 3,5 %14:
| Año fiscal | Mínimo personal, indexado | Umbral del tipo superior, indexado | Congelado en | Impuesto extra, contribuyente al 40 % |
|---|---|---|---|---|
| 2022-23 | £12 960 | £51 860 | £12 570 y £50 270 | £396 |
| 2023-24 | £14 270 | £57 170 | £12 570 y £50 270 | £1720 |
| 2024-25 | £15 230 | £61 030 | £12 570 y £50 270 | £2684 |
| 2025-26 | £15 490 | £62 090 | £12 570 y £50 270 | £2948 |
| 2026-27 | £16 080 | £64 480 | £12 570 y £50 270 | £3544 |
| 2027-28 | £16 650 | £66 750 | £12 570 y £50 270 | £4112 |
El umbral del tipo superior debería estar ahora en £64 480, no en £50 270. Son £14 210 de ingresos que hoy tributan al 40 % y que la ley habría gravado al 20 %, o nada.
La columna del impuesto extra es para un contribuyente al 40 % que gana por encima del umbral indexado y por debajo de £100 000. Cada libra extra de mínimo personal ahorra 40 peniques y cada libra extra de tramo básico ahorra 20, así que 2026-27 son £3510 al 40 % más £10 700 al 20 %. Suma los cinco años hasta abril de 2027 y son £11 292, antes de que se anuncie un solo impuesto nuevo. Es solo el impuesto sobre la renta, y deja fuera la National Insurance, porque indexar el límite superior de la NI habría puesto más de esos mismos ingresos al tipo del 8 % en vez del 2 %, lo que tira en sentido contrario.
Nadie se levanta a anunciarlo cada año. Es el impuesto que un contribuyente al 40 % paga con más seguridad, y es el que este presupuesto eligió no tocar.
Y los mal pagados lo pagan primero
En libras, el tramo del 40 % es el que más pierde con la congelación. Pero mira a quién muerde más. Aquí está la misma regla aplicada a cuatro trabajadores en 2026-27, solo impuesto sobre la renta:
| Trabajador, 2026-27 | Impuesto sobre la renta pagado ahora | Si los umbrales hubieran seguido a los precios | Extra al año | Parte del sueldo |
|---|---|---|---|---|
| Tiempo parcial, £16 000 | £686 | £0 | £686 | 4,3 % |
| Jornada completa con el National Living Wage, £23 132 | £2112 | £1410 | £702 | 3,0 % |
| £40 000 | £5486 | £4784 | £702 | 1,8 % |
| Contribuyente al 40 %, £70 000 | £15 432 | £11 888 | £3544 | 5,1 % |
El de tiempo parcial es al que hay que mirar. Todo el que gana entre £12 570 y £16 080 paga ahora impuesto sobre la renta por un dinero que la ley habría dejado en paz, y el documento de política espera que la congelación haga entrar a «700,000 individuals into Income Tax by 2030 to 2031»11. Un contribuyente al 40 % puede absorber £3544 y refunfuñar. £686 de £16 000 nunca sobraron. Y la National Insurance empieza en las mismas £12 570 congeladas, así que los mal pagados pagan eso encima.
Ahora el titular que el presupuesto sí quiere que veas. El National Living Wage sube a £13,21 la hora en abril de 2027, «equivalent to an increase of £910 in the gross annual earnings of a full-time worker»1, desde las £12,71 actuales15. Ese mismo año, 2027-28, el mínimo personal congelado le quita a ese mismo trabajador £816 más de impuesto sobre la renta de lo que habría quitado la ley. La subida es real. El Tesoro ya se ha gastado la mayor parte.
Luego la gente a la que eligió proteger. Desde abril de 2027 una nueva Pension Tax Allowance hace que los pensionistas «with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament»1. Es un arreglo para la congelación, y es justo. ¿Puedo preguntar por qué se queda en los pensionistas? Un trabajador con los mismos ingresos, que hace una semana completa por ellos, no recibe ningún mínimo extra.
¿Ayuda con la factura, o subvención a un mercado fallido?
Empieza por lo que son en realidad las £100. El resumen que circula hoy lo llamaba un ingreso en tu cuenta bancaria. El presupuesto lo llama una «£100 council tax rebate for households in bands A to D»1, entregada por los ayuntamientos desde enero de 2027. En cualquier caso, se gasta en la factura de la energía.
Y ni eso ni el IVA al 0 % cambian lo que cuesta la energía. La factura sigue siendo igual de grande. Simplemente el contribuyente paga una parte. Entonces, ¿adónde va una factura? El propio desglose de Ofgem de la factura típica desde julio de 20264:
| Adónde va la factura típica, de julio a septiembre de 2026 | Parte |
|---|---|
| Energía mayorista, incluidos los contratos por diferencia | 45 % |
| Redes | 25 % |
| Costes de operación, de deuda y del sector | 16 % |
| Costes de política | 6 % |
| IVA | 5 % |
| Margen de beneficio de la comercializadora (EBIT) | 2,6 % |
| Holgura y nivelación | 1,5 % |
Siete libras de cada diez van a los generadores y a las empresas de redes. Un margen de beneficio para la comercializadora está escrito en el propio tope. Así que los £3685 millones son dinero público, recaudado con los impuestos generales con la ayuda de un recargo a los bancos, y cada libra acaba en esas mismas manos privadas. No es ayuda con la energía. Es una subvención al mercado de la energía, encaminada a través de tu council tax para que parezca ayuda.
¿Una subvención a qué, exactamente? Según las propias cuentas del Tesoro, los precios de la energía doméstica están un 73 % por encima de la media de 20201, y la deuda energética de los hogares «has almost tripled to over £5 billion»1. Un mercado que ha acumulado tanta deuda doméstica desde que Rusia invadió Ucrania es un mercado fallido. Este presupuesto no lo arregla. Le paga la factura este invierno, y tendrá que volver a pagarla el invierno que viene, porque nada en el precio se ha movido.
Ponlo al lado de lo que el mismo presupuesto pide de vuelta a los generadores. El Electricity Generator Levy pasa del 45 % al 55 % hasta marzo de 2028, y la tabla 6.1 le atribuye una recaudación de £95 millones1. En los próximos seis años el contribuyente mete £3685 millones en las facturas de las que cobran esos generadores. El gravamen sobre beneficios extraordinarios saca £95 millones de vuelta. Eso es casi 39 a 1.
Que los bancos paguen £1475 millones de ello a través del recargo es la parte justa, y lo digo. Pero una subvención que deja el precio donde está no compra nada que dure. La única ayuda energética que dura es la de «Nada para el tejado», más abajo, la que hace que una casa necesite menos energía.
Quién se lleva el dinero en su lugar
Si no esta casa, ¿quién? La propia tabla de costes del presupuesto, la tabla 6.1, da el coste de cada medida de 2026-27 a 2031-321, así que esto no necesita conjeturas. Aquí están los mayores regalos, sumados a lo largo de los seis años.
La barra de los hogares parece el mayor regalo de todos. La sección de arriba explica dónde acaba de verdad ese dinero.
Pero baja la vista por las barras rosas.
- 10 000 fabricantes, £2320 millones. Desde abril de 2027 el British Industrial Competitiveness Scheme exime a las «eligible businesses … from the indirect costs of the Renewables Obligation, Feed in Tariffs and Capacity Market schemes»1, recortando sus facturas eléctricas «by up to 25%». Solo en 2027-28 son £1235 millones, una media de unas £123 500 por empresa, frente a £100 por hogar. Esos mismos tres programas siguen en cada kWh que importa esta casa.
- Incineración con recuperación de energía, £1505 millones. Aplazar el precio del carbono por quemar residuos. Este necesita más de una línea, así que tiene sus propios párrafos más abajo.
- Fundadores, £1285 millones. Una nueva Founders’ Relief: «a 10% CGT rate on up to £10 million of lifetime gains for qualifying founders of high-growth, innovative companies»1.
La línea de la incineración en la tabla 6.1 tiene nueve palabras: «Delay the inclusion of energy from waste in the ETS»1. Esto es lo que hay detrás.
| Quemar residuos y el precio del carbono | |
|---|---|
| El plan de 2024 | inclusión plena en el UK Emissions Trading Scheme «from 2028»16 |
| Qué se cobraría | solo el CO2 fósil, el plástico de lo que se quema16 |
| Decidido el 27 de agosto de 2026 | «will not take place in 2028», sin nueva fecha17 |
| Perdido por el Tesoro, de 2028-29 a 2031-32 | £1505 millones1 |
Las centrales eléctricas ya están dentro del sistema, con «the power sector in scope of the UK ETS»16, y hasta 2028 pagan además el Carbon Price Support, «£18/tCO2e on fossil-fuel powered electricity generation»1. Una incineradora que quema plástico no paga nada de eso, y no hay fecha para cuándo lo hará.
Para ser claro sobre quién gana, no son solo los operadores. El coste del carbono se habría «passed through to local authorities», y el propio organismo de reciclaje de los ayuntamientos celebró el aplazamiento como «some immediate relief»17. Es justo, porque un ayuntamiento no fabricó el plástico que le entregan. Pero la propia consulta del gobierno ya había encontrado la respuesta a eso. Proponía repartir el coste a través de la Extended Producer Responsibility de los envases, el sistema que hace pagar a las empresas que ponen envases en el mercado, y estimaba que «between 20-30% of fossil waste by weight that is incinerated is within scope»16. Dicho de otro modo, cobrar a quienes fabricaron el plástico.
En cambio no paga nadie. Los operadores lo esquivan, los productores de envases lo esquivan, y los £1505 millones salen del lado de la mesa del Tesoro. El carbono sigue saliendo por la chimenea.
Luego los centros de datos. Un nuevo Data Centre Covenant les pide pagar «their fair share of energy». A todos los centros de datos se les anima a cumplir las pruebas, «encouraged to meet the tests», y solo los estratégicos que buscan apoyo reforzado están obligados a cumplirlos1. A cambio, un Ministerial Control Centre va a «accelerate time to power», reservando capacidad futura de la red y «reallocating capacity released when other projects leave the connections queue»1. Los mayores consumidores nuevos de electricidad del país suben en la cola en la que espera todo el mundo, con unas pruebas que a la mayoría solo se les anima a cumplir.
La desgravación para fundadores solo se entiende al lado de lo que se hizo en la misma tabla a la gente que levanta negocios corrientes.
La pequeña empresa paga la gran idea
Hay dos intercambios en la tabla 6.1, y los dos hacen pagar a una pequeña empresa.
El primer intercambio es fundadores contra dueños. La Business Asset Disposal Relief es la desgravación que usa un fontanero, una tienda o un pequeño taller de ingeniería cuando el dueño vende o se jubila. Ya está en el 18 % para las ventas desde el 6 de abril de 202618. Este presupuesto reduce a la mitad su límite vitalicio «from £1 million to £500,000 from April 2027», lo que recauda £1085 millones1. En la misma tabla, la Founders’ Relief da un 10 % sobre hasta £10 millones a las «high-growth, innovative companies» y cuesta £1285 millones.
| Business Asset Disposal Relief | Founders’ Relief | |
|---|---|---|
| Para quién es | cualquiera que venda un negocio que cumpla los requisitos | fundadores de «high-growth, innovative companies» |
| Tipo | 18 % | 10 % |
| Límite vitalicio | recortado de £1 millón a £500 000 | £10 millones |
| Efecto en seis años | recauda £1085 millones | cuesta £1285 millones |
La defensa del Tesoro es que «three-quarters of BADR claimants will still receive relief on their entire gain»1. Es verdad y es también la cuestión. El cuarto que la pierde es el que construyó algo que vale más de medio millón a lo largo de una vida de trabajo, y su desgravación ha ido a gente cuyas ganancias llegan a diez millones.
El segundo intercambio es la calle comercial contra los vendedores en línea. La rebaja de las tasas para pequeñas empresas en tiendas, pubs y hostelería es real y bienvenida: 70 000 empresas más sin pagar ninguna tasa empresarial, con un coste de £1165 millones entre las tres medidas de tasas. El Tesoro dice con claridad cómo se paga: «by ensuring businesses with significant sales online pay the VAT they owe, by requiring online marketplaces to collect it on their behalf»1. Eso recauda £1270 millones.
Así que a las pequeñas empresas de la calle comercial las pagan las pequeñas empresas en línea. Nadie grande pone nada.
Fuera Warm Homes, dentro las armas
La mayor redistribución de prioridades de este presupuesto no está en ninguna factura. Es la defensa.
En junio el gobierno anunció £15 000 millones para el Defence Investment Plan entre 2026-27 y 2029-30. Este presupuesto encuentra los últimos £4700 millones «further reducing departmental capital budgets by 1% from 2027‑28 to 2029‑30 to raise £3 billion» y cogiendo £1700 millones de la reserva de capital del Tesoro1. Paga el presupuesto de obras de cada ministerio.
La parte del ministerio de energía es la que cae sobre una casa como la mía:
| Recortado al ministerio de energía para financiar la defensa | Importe |
|---|---|
| Ayuda de capital del Warm Homes Plan | £1000 millones |
| Proyectos de hidrógeno | £500 millones |
| Captura, uso y almacenamiento de carbono | £200 millones |
| Great British Energy | £200 millones |
Es la propia lista del Tesoro1. Con dos de sus líneas no tengo ningún problema. El hidrógeno y la captura de carbono son un despilfarro de dinero público, y por las razones de «El hidrógeno es la apuesta equivocada», más arriba, recortarles £500 millones y £200 millones es lo correcto. Debieron recortarse enteros. La captura de carbono existe para que la quema de combustibles fósiles dure un poco más, y un gobierno que se tomara en serio las facturas estaría gravando a esa industria, no pagando para mantenerla.
La línea de Warm Homes es lo contrario. El gobierno dice que «remains committed to heat pump deployment» en el mismo párrafo en que quita mil millones del Warm Homes Plan. Sí dice que la mayor parte de la financiación de ese plan para hogares con pocos ingresos y vivienda social «is protected», y es justo señalarlo. Pero hacer que una casa necesite menos energía es el único tipo de apoyo energético que nunca hay que volver a pagar el invierno siguiente, y es el que se recortó para pagar esto.
Si el dinero de la ayuda se va, la obligación no debería irse con él. Ya existe una norma para las viviendas de alquiler privado en Inglaterra y Gales: «Private landlords of all tenancies will be required to comply with the higher standard by 1 October 2030», un objetivo de EPC C19. Pero lee la letra pequeña:
| Viviendas de alquiler privado, el estándar de 2030 | Lo que dice la norma |
|---|---|
| Plazo | 1 de octubre de 2030 |
| Lo máximo que tiene que gastar un casero | «up to £10,000 per property», media de £5400 |
| ¿Bomba de calor o solar obligatorias? | ninguna, la medida secundaria se elige «at the discretion of the landlord» |
Eso es un estándar con un tope de gasto y un menú. Recortar la ayuda de Warm Homes debería haber venido con lo contrario: un mandato para que cada vivienda de alquiler privado tenga su aislamiento, su bomba de calor y su solar en 2030, o no se pueda alquilar más. El casero cobra el alquiler. El inquilino paga la factura de la energía. Sin una obligación firme el casero no tiene ningún motivo para gastar un dinero que solo le ahorra a otro, y el inquilino se queda pagando las facturas y, con sus impuestos, también la subvención sobre ellas.
Luego el objetivo. El gobierno explicará «how we will meet our NATO commitment of spending 3.5% of GDP on defence by 2035, with a target date for 3% in 2030»1. Encima, el National Wealth Fund y el British Business Bank van a «deploy up to £5 billion over the next four years into defence, dual use and other sectors»1, y UK Export Finance recibe más capacidad «to support UK defence exports»1.
Parte de esto lo apoyo, y lo digo claramente. Rusia invadió Ucrania. La guerra de Putin es la causa, y que Ucrania se defienda es lo correcto. Los £500 millones extra para las defensas antiaéreas de Ucrania este invierno1 son un dinero que no le escatimo.
Pero mira a quién va de verdad el dinero. Estas son las propias estadísticas acreditadas del Ministry of Defence para 2025/2620:
| Gasto del MoD con la industria, 2025/26 | Cifra |
|---|---|
| Pagado a la industria, británica y extranjera | £43 400 millones |
| Parte que va a solo diez proveedores | 40 % |
| Solo BAE Systems | algo más de £7300 millones, 16,5 % |
| Mayor cuota de un solo proveedor desde | 2007/08 |
| Pagado mediante contratos sin concurso | 47 %, £20 500 millones |
Entonces, ¿estamos todos pagando impuestos a empresas de armamento? Sí, según la propia cuenta del MoD. Y casi la mitad se gasta sin concurso.
Y una parte sale directamente del país. Aquí están esos diez proveedores de la propia tabla de datos del MoD, con dónde tiene su sede cada uno21:
| Los diez mayores proveedores del MoD, 2025/26 | £ millones | ¿Británico? |
|---|---|---|
| BAE Systems PLC | 7258 | Sí |
| Babcock International Group PLC | 3288 | Sí |
| Rolls-Royce Holdings PLC | 1562 | Sí |
| QinetiQ Group PLC | 1114 | Sí |
| Airbus Group SE | 834 | No, europeo, registrado en los Países Bajos |
| Leonardo SpA | 778 | No, Italia |
| Thales | 736 | No, Francia |
| Serco Group PLC | 726 | Sí |
| Leidos Holdings Inc. | 646 | No, Estados Unidos |
| The Boeing Company | 597 | No, Estados Unidos |
La mitad de los diez primeros son extranjeros, y entre ellos se llevaron £3591 millones, una quinta parte de lo que se pagó a los diez. Y no se queda en los diez primeros. Más abajo en la misma tabla están el propio holding industrial del Estado español, la Sociedad Estatal de Participaciones Industriales, con £389 millones, y la agencia de participaciones del Estado francés, la Agence des participations de l’État, con £300 millones21. Eso es dinero de la defensa británica pagado directamente a dos gobiernos extranjeros.
¿Y los dos mayores nombres británicos de esa lista? Vale la pena preguntar qué hacen con él. Aquí están sus propias cuentas:
| De sus propias cuentas | BAE Systems, 2025 | Babcock, año hasta marzo de 2026 |
|---|---|---|
| Pagado por el MoD, 2025/2621 | £7258 M | £3288 M |
| Investigación y desarrollo | £407 M autofinanciados22 | £203,3 M contabilizados como gasto23 |
| Dividendos pagados | £1027 M | £36,7 M |
| Recompras de acciones | £502 M | £155,3 M |
| Devuelto a los accionistas | £1529 M | £192,0 M |
BAE devolvió £1529 millones a sus accionistas en un solo año, casi cuatro veces los £407 millones que puso en su propia investigación. También se llevó £29 millones en créditos fiscales por investigación y desarrollo22, con el contribuyente poniendo otra vez su parte. El MoD le pagó £7300 millones en un año, y los accionistas se llevaron £1500 millones.
Babcock es al revés, y lo justo es justo. Gastó más en investigación de lo que devolvió. También saca el 63,5 % de sus ingresos mundiales del MoD20, lo que la convierte en una empresa que en la práctica mantiene a flote el contribuyente. Una empresa tan dependiente del dinero público debería gestionarse para el público que la paga.
Luego está el dinero que ni siquiera toca a un contratista. El MoD hizo pasar £744 millones por las Foreign Military Sales, «a mechanism used to purchase equipment from the US Government», pagados además de los £43 400 millones, y £469 millones de ellos fueron para Boeing20. Son nuestros impuestos entrando en el programa de armamento de otro gobierno, y en mi opinión financian justo la inestabilidad mundial contra la que luego nos dicen que debemos gastar más para defendernos. El propio nuevo Multilateral Defence Mechanism del presupuesto está pensado para «joint procurement across partners»1, lo que significa más pedidos hechos fuera, no menos.
Mi postura es sencilla. Ni una libra del dinero de la defensa británica debería ir a un contratista extranjero. Si este país va a gastar el 3,5 % de todo lo que gana en defensa, cada libra debería construir oficio, fábricas y empleo aquí, y pagar impuestos aquí. Que se fabrique aquí o que no se compre.
¿Puedo preguntar por qué el MoD ni siquiera lo cuenta? Sus propias estadísticas dan el total pagado a «UK and foreign owned organisations» como una sola cifra, sin separar las dos20. No se puede reducir un número que nadie publica.
Lo que no hay es ningún esfuerzo por reducir el gasto. Busqué en las 162 páginas completas:
| Palabra en el presupuesto de 2026 | Veces que aparece |
|---|---|
| defence | más de 120 |
| diplomacy | 0 |
| ceasefire | 0 |
| de-escalation | 0 |
Hay un capítulo entero sobre hacer crecer la industria de defensa, financiarla con dinero privado y exportar más, y ni una línea sobre reducir la necesidad de ella. Una carrera armamentística que nadie intenta parar tiene un solo grupo de ganadores, y están en las tablas de proveedores del MoD, no en una cocina de Inglaterra.
Nada para el tejado
El kWh más barato es el que una casa nunca tiene que comprar. El aislamiento en el desván y la solar en el tejado siguen devolviendo cada invierno, mucho después de gastado un pago de £100. Entonces, ¿qué hace por ellos un presupuesto vendido como el que baja las facturas?
Les sube el IVA.
La instalación de materiales de ahorro energético en una vivienda tiene tipo cero «from 1 May 2023 to 31 March 2027», y la lista cubre aislamiento, placas solares, baterías y bombas de calor24. Este presupuesto deja que se acabe. El párrafo 6.215 se titula «Revert to reduced rate on energy saving materials (ESMs) as planned», y desde el 1 de abril de 2027 vuelve a ser el 5 %, con las baterías térmicas añadidas a la lista como único cambio1. En una instalación de solar y batería de £10 000, son £500 más.
Así que en el mismo documento el IVA sale de la electricidad que compras y vuelve a entrar en el equipo que hace que dejes de comprarla.
Luego cuenta las palabras. En 162 páginas, «insulation» aparece cero veces. «Rooftop» y «solar panel» aparecen cero veces. Las bombas de calor salen dos veces, y las dos en el párrafo que quita £1000 millones del Warm Homes Plan para pagar la defensa1.
¿Y la propia ayuda a la bomba de calor? El Boiler Upgrade Scheme paga «£7,500 towards an air source heat pump»25, y el presupuesto va a «maintain the Boiler Upgrade Scheme at current funding levels of £400 million in 2027‑28 and rising broadly in line with inflation thereafter»1. No se recorta, entonces, pero tampoco crece. £400 millones a £7500 cada una son como mucho unas 53 000 bombas de calor al año. El Tesoro cuenta alrededor de 29 millones de hogares en el Reino Unido1. A ese ritmo, llegar a todos ellos llevaría más de 500 años.
| Dinero para energía del presupuesto de 2026 | Cifra a seis años | Lo que queda después del invierno |
|---|---|---|
| Pago de £100 e IVA al 0 % en la electricidad | £3685 millones gastados | nada, se ha ido |
| Ayuda de capital del Warm Homes Plan | £1000 millones recortados | menos casas aisladas |
| IVA en aislamiento, solar y baterías | del 0 % de vuelta al 5 % | más caro hacerlo por tu cuenta |
Habiendo pagado lo mío, veo exactamente lo que falta. Si un gobierno quisiera bajar las facturas para siempre, aislaría cada casa que lo necesite y pondría solar en cada tejado que la aguante, empezando por cada casa nueva que se construya a partir de ahora. Hazlo una vez, bien hecho, y la ayuda nunca hay que volver a comprarla el invierno siguiente. Este presupuesto paga el invierno y grava el arreglo.
No, no te van a cobrar impuestos por vender tus cosas en eBay
Mucha gente ha leído la norma de los marketplaces en línea como el fin de vender tus cosas viejas en eBay o Vinted sin una factura de IVA. No lo es, y el presupuesto lo dice con todas las letras.
Desde octubre de 2027, las plataformas recaudan el IVA «on sales by UK VAT-registered businesses and any other UK business with a minimum annual sales threshold per platform of £90,000». Las normas «will not apply to non-business (i.e. personal) sales, second-hand goods, or business-to-business transactions»1.
La confusión viene de tres umbrales distintos que se citan como si fueran una sola norma:
| Norma | Umbral | Lo que significa |
|---|---|---|
| Nueva recaudación del IVA por las plataformas | una empresa que vende £90 000 al año en una plataforma | la plataforma recauda un IVA que la empresa ya debía |
| Información de las plataformas a HMRC, desde 2024 | 30 ventas, o unas £1700, en un año | la plataforma te comunica. No es un impuesto |
| Actividad comercial o no | los nueve «badges of trade» de HMRC | decide si debes impuestos en absoluto |
Sobre la comunicación, HMRC es tajante: «A platform reporting your details to HMRC does not automatically mean you owe tax»26. Las plataformas no te comunican si «make fewer than 30 sales of goods in a calendar year» y «receive less than 2,000 euros (about £1,700)»26. Y de su propia oficina de prensa: «if you are not trading and just occasionally sell unwanted items online – there is no tax due»27.
Entonces, ¿qué es un vendedor de gran volumen? No hay un número de artículos. Si ejerces una actividad comercial lo deciden los badges of trade de HMRC, que incluyen «profit-seeking motive», «the number of transactions», «the nature of the asset» y «changes to the asset», y la propia HMRC dice que «the presence or absence of a particular badge is unlikely, by itself, to provide a conclusive answer»28. Vaciar el desván no es actividad comercial, aunque pase de 30 artículos o de £1700 y acaben comunicándote. Comprar existencias para revenderlas con beneficio sí lo es.
Fíjate en qué es en realidad esa prueba de comunicación. Es menos de 30 ventas y menos de unas £1700, así que pasarte de cualquiera de las dos hace que te comuniquen. Vende tu coche viejo en eBay por más de £1700 y esa sola venta basta. No te asustes si pasa. Que te comuniquen no es una factura de impuestos, y HMRC dice que el Capital Gains Tax se debe por «most personal possessions worth £6,000 or more, apart from your car»29. Un coche que usaste tú queda fuera.
Pero la comunicación es sobre ti, no sobre el coche, y que el coche esté exento no hace exento todo lo demás que vendiste ese año. Cada una de las otras ventas se juzga por separado, exactamente como siempre. Tus propias cosas que ya no quieres siguen sin ser actividad comercial, y un solo bien personal de menos de £6000 queda fuera del Capital Gains Tax29. Lo que hayas comprado para revender con beneficio sí es actividad comercial, eso sí, y una vez te han comunicado, HMRC tiene tus ventas delante. Si parte de ello es actividad comercial, las primeras £1000 al año están libres de impuestos, y suben a £3000 desde el 6 de abril de 2027 con este presupuesto1. Así que apunta qué era cada cosa: tuya, o comprada para vender.
Y para el desván, la propia comunicación es el despilfarro. Alguien que vacía su propia casa ve sus datos enviados a HMRC, la plataforma paga por elaborar el informe y HMRC paga por procesarlo, y en ventas personales no recauda nada, porque no se debe nada. Es puro gasto, y acaba igualmente en tu factura de impuestos.
Así que el susto con este presupuesto no era nada. La preocupación por el próximo sí lo es. La maquinaria ya está construida. Las plataformas llevan comunicando vendedores a HMRC desde 2024, y desde octubre de 2027 recaudarán el IVA en origen para los vendedores que son empresas. La exención para las ventas personales es una línea de un presupuesto, y una línea de un presupuesto se puede quitar en el siguiente sin construir nada nuevo. Una vez tendida la tubería, ensancharla es un cambio de una línea. Yo no apostaría a que la exención dure solo porque hoy está ahí.
Lo de verdad en esa línea de este presupuesto es el intercambio de más arriba.
El respiro es algo que se paga
Respiro es una buena palabra para un presupuesto. Suena a alivio. Lee los costes y se describe mejor como un conjunto de decisiones sobre a quién le toca aguantar la respiración.
La casa que he calculado aquí hizo lo que este país dice que quiere. Se pasó a lo eléctrico. Genera y almacena su propia energía. Casi ha dejado el gas. Sus 20 000 millas al año funcionan con electricidad, buena parte de ella de su propio tejado, y no necesitan nada del surtidor.
Eso es valerse por uno mismo, y la recompensa es un impuesto por milla y un umbral congelado, con £100 para suavizarlo el primer invierno. El presupuesto es razonable en algunos puntos. Es justo que los bancos financien parte del pago de la energía, y justo que el que consume poco gas deje de pagar un cargo fijo por un gas que apenas usa. Pero el patrón de debajo está bastante claro. La ayuda va donde la factura grita más: el gran consumidor industrial, el fundador con diez millones de ganancias, el centro de datos que necesita la red mañana, la empresa de armamento con un contrato al que nadie más pudo presentarse. El hogar callado que se apañó solo es de donde sale la recaudación, precisamente porque no se queja y no puede moverse.
Y ese respiro lo pagas más de una vez. Lo pagas con tus impuestos por la subvención sobre la factura, pagas la factura, y el invierno que viene vuelves a pagar las dos cosas, porque nada en este presupuesto apunta a por qué la factura es alta. Lo mismo vale para la rebaja del carburante, ampliada otra vez porque el petróleo que sostiene nunca se sustituyó, y para los contratos de hidrógeno que hay que pagar cada año porque el combustible no se sostiene por sí solo. Un arreglo se paga una vez. Una subvención se paga cada año, por la misma gente, mientras la causa de fondo se deje donde está. Esa es la elección que hace este presupuesto, línea tras línea: aguantar la respiración otro invierno en vez de despejar la vía.
La razón por la que la causa nunca se arregla es que el coste nunca cae sobre quienes podrían arreglarla. Este presupuesto no traslada la carga a quienes se benefician de las subvenciones, así que no tienen ningún motivo para cambiar nada. El casero que no quiere poner una casa al día sigue cobrando el alquiler mientras el inquilino paga la factura y el contribuyente paga la subvención sobre ella. Las petroleras no tienen ningún motivo para invertir en tecnología limpia mientras el Tesoro les mantenga barato el producto en el surtidor. Y la industria del gas sigue con el mismo modelo derrochador, quemarlo una vez y comprar más, cuando las tuberías que ya están bajo tierra podrían ser el principio de una calefacción urbana que mueva calor en vez de combustible. Nadie hace lo caro y sensato mientras otro le pague por seguir con lo barato y derrochador. Y cada intercambio de este presupuesto va en el mismo sentido. El gobierno se asegura de que a las grandes empresas les vaya bien, y paga el pequeño.
Sé lo que este presupuesto le cuesta a esta casa, y veo a qué precio lo anuncian en la portada del documento. No son el mismo número. La diferencia es la razón para leerte los costes en vez del discurso, porque nadie de los que escribieron el discurso va a leerlos por ti.
HM Treasury — Budget 2026: Breathing Space for Today, Fresh Hope for the Future — el informe del presupuesto presentado ante el Parlamento el 28 de octubre de 2026. Medidas de energía, párrafos 3.2 a 3.9 y recuadro 3.A; carburante, kilometraje y recarga de eléctricos, 3.12 a 3.16; eVED, 1.30 y 2.38; BADR, 2.53; BICS, 4.24 y 6.31; Gas Shipper Obligation, 4.22 y 6.27; centros de datos, 4.137 y 4.138; Warm Homes Plan y Boiler Upgrade Scheme, 4.36; defensa, 2.5, 2.6, 5.28 a 5.36, incluido el Multilateral Defence Mechanism en 5.30, y 6.134 a 6.141; materiales de ahorro energético, 6.215; Founders’ Relief, 6.257; Trading Allowance, 6.254; marketplaces en línea, 6.154; National Living Wage, 3.18; Pension Tax Allowance, 3.19 y 6.182; Carbon Price Support, 4.25; costes, tabla 6.1. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — Claim tax relief for your job expenses: vehicles you use for work — «This does not include travelling to and from your work, unless it’s a temporary place of work.» ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — término fijo del gas de 29,68 peniques al día y precio por unidad de 7,97 p/kWh con el 5 % de IVA incluido; electricidad sin IVA del 1 de octubre de 2026 al 31 de marzo de 2027. ↩︎ ↩︎ ↩︎
Ofgem — Summary of changes to the energy price cap, 1 July to 30 September 2026, revised TDCV — consumo doméstico típico desde el 1 de julio de 2026: «2,500 kWh of electricity, 9,500 kWh of gas». ↩︎ ↩︎
DESNZ — Funding mechanism for the Hydrogen Production Business Model: proposed design of the Gas Shipper Obligation — la consulta, de enero a abril de 2025. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — «approximately £2.60 - £4.50» al año en la factura media de gas doméstico entre 2028 y 2037, con un diseño volumétrico, a precios de 2023. ↩︎
DESNZ — Hydrogen Production Business Model / Net Zero Hydrogen Fund: HAR1 successful projects — los once proyectos, sus promotores y capacidad, el precio de ejercicio medio ponderado de £241/MWh y «over £2 billion of revenue support». ↩︎ ↩︎
Energy Systems Catapult — Heat pumps shown to be three times more efficient than gas boilers — el ensayo Electrification of Heat financiado por el gobierno, 742 bombas de calor instaladas: «The median SPF observed in ASHP systems … was 2.80 (280%)». ↩︎
Jan Rosenow, «Is heating homes with hydrogen all but a pipe dream? An evidence review», Joule, 2022 — 32 estudios independientes; citas según las recogió IEEE Spectrum, 4 de octubre de 2022. ↩︎ ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — documento de política, 13 de julio de 2026: 3 peniques por milla para coches de batería y de hidrógeno, 1,5 para híbridos enchufables, desde el 1 de abril de 2028. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — documento de política del presupuesto de 2025: umbrales fijados «at their 6 April 2021 levels», mantenidos «until 5 April 2031», 700 000 personas que pasan a pagar el impuesto sobre la renta en 2030-31, y el efecto de la prórroga en la Hacienda. ↩︎ ↩︎ ↩︎
Income Tax Act 2007, section 57 — el mínimo personal se indexa según «the consumer prices index for the September before the start of a tax year» y se redondea «up to the nearest amount which is a multiple of £10». ↩︎
Income Tax Act 2007, section 21 — el límite del tipo básico se indexa del mismo modo y se redondea «up to the nearest amount which is a multiple of £100». ↩︎
ONS — CPI annual rate, all items, series D7G7 — septiembre de 2021 3,1 %, 2022 10,1 %, 2023 6,7 %, 2024 1,7 %, 2025 3,8 %, 2026 3,5 %. ↩︎
GOV.UK — National Minimum Wage and National Living Wage rates — £12,71 la hora para trabajadores de 21 años o más desde el 1 de abril de 2026. ↩︎
UK ETS Authority — UK Emissions Trading Scheme scope expansion: waste, consultation, 2024 — inclusión de la incineración con y sin recuperación de energía «from 2028», solo CO2 fósil, y reparto del coste a través de la Extended Producer Responsibility de los envases. ↩︎ ↩︎ ↩︎ ↩︎
LARAC — UK ETS will not be extended to waste incineration in 2028 — 27 de agosto de 2026, la asociación de reciclaje de los ayuntamientos sobre el aplazamiento; ver también LocalGov, 27 de agosto de 2026. ↩︎ ↩︎
GOV.UK — Business Asset Disposal Relief — «18% on all gains on qualifying assets disposed of from 6 April 2026». ↩︎
DESNZ — Improving the energy performance of privately rented homes: government response — actualizado el 21 de enero de 2026: cumplimiento «by 1 October 2030», caseros obligados a «invest up to £10,000 per property», media de £5400, la medida secundaria «at the discretion of the landlord». ↩︎
Ministry of Defence — MOD trade, industry and contracts 2026 — estadísticas oficiales acreditadas, 1 de octubre de 2026: £43 400 millones con la industria en 2025/26, el 40 % con diez proveedores, BAE Systems el 16,5 %, pagos sin concurso el 47 % (£20 500 millones); Foreign Military Sales £744 millones, £469 millones de ellos para Boeing; sin desglose del gasto entre propiedad británica y extranjera; los pagos del MoD a Babcock equivalen al 63,5 % de sus ingresos mundiales. ↩︎ ↩︎ ↩︎ ↩︎
Ministry of Defence — Data tables relating to MOD trade, industry and contracts 2026 — tabla 4a, holdings del sector privado que cobraron £50 millones o más en 2025/26. El país es donde cada holding tiene su sede o está registrado. ↩︎ ↩︎ ↩︎
BAE Systems — Preliminary results announcement 2025 — 18 de febrero de 2026: I+D autofinanciada «£407m», «dividends increased to £1,027m», recompra «at a cost of £502m», «the Group returned £1,529m to shareholders», créditos fiscales por investigación y desarrollo de £29 millones. ↩︎ ↩︎
Babcock International — Annual Report and Financial Statements 2026 — año hasta el 31 de marzo de 2026: «Total research and development costs expensed in the period was £203.3 million», «£36.7 million dividends paid» y «£155.3 million purchase of own shares». ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — «A zero rate applies to the installation of certain specified energy-saving materials from 1 May 2023 to 31 March 2027», que cubre aislamiento, placas solares, baterías y bombas de calor. ↩︎
GOV.UK — Boiler Upgrade Scheme: what you can get — £7500 para una bomba de calor aerotérmica o geotérmica, £5000 para una caldera de biomasa. ↩︎
HMRC — Selling goods or services on a digital platform — los umbrales de comunicación de 30 ventas y 2000 €, y que la comunicación «does not automatically mean you owe tax». ↩︎ ↩︎
HMRC — No tax changes for online sellers — nota de prensa, 4 de diciembre de 2024. ↩︎
HMRC Business Income Manual — BIM20205, the badges of trade — los nueve indicios, y que ninguno por sí solo es concluyente. ↩︎
GOV.UK — Capital Gains Tax: what you pay it on — los bienes gravables incluyen «most personal possessions worth £6,000 or more, apart from your car». ↩︎ ↩︎