Derselbe Haushalt, eine andere Küche
Der Haushalt 2026 wurde als „breathing space“ verkauft, als Atempause1. Dieser Beitrag liest ihn für einen einzigen Haushalt und sonst nichts. Es gibt einen Begleitbeitrag, Atempause für wen?, darüber, was er für die großen Firmen und die Steuern dahinter bedeutet.
Ein Paar, beide 67 oder älter und über dem State-Pension-Alter, das von nichts als der vollen neuen State Pension lebt, der staatlichen Rente. Das sind £241,30 pro Woche für jeden2, £25.095 im Jahr für beide zusammen. Sie heizen mit Gas, 13.375 kWh im Jahr, weil ein gewöhnliches Haus mit Gaskessel so viel verbraucht. Sie fahren einen Benziner, 4.000 Meilen im Jahr. Council-Tax-Band A bis D, in England. Keine Zinserträge, keine Privatrente, keine Mieteinnahmen.
Man muss klar sagen, was dieses Einkommen ist. Die State Pension ist eine Sozialleistung, und HMRC führt sie unter den staatlichen Leistungen, auf die man Einkommensteuer zahlt3. Sie zahlen keine, aus einem einzigen Grund. Einkommensteuer wird pro Person erhoben, also hat jeder von ihnen seinen eigenen Personal Allowance, den Grundfreibetrag, von £12.5704, und die volle neue State Pension beträgt £12.547,60 im Jahr2. Ohne weiteres Einkommen liegt jede Rente £22,40 unter der Grenze. Die Rente ist auch kein Topf, in den sie eingezahlt haben und der dort auf sie gewartet hat. Die Regierung beschreibt sie selbst als „unfunded“ und „Pay As You Go“, also umlagefinanziert, und schreibt: „State Pension payments paid to current pensioners are financed from National Insurance contributions paid by current workers“5. Sie haben für die Rentner vor ihnen bezahlt, und die Menschen, die heute arbeiten, bezahlen für sie. Jede Änderung daran in diesem Haushalt ist eine Entscheidung darüber, wie viel die einen den anderen zahlen.
Die Frage ist: Gibt ein Haushalt, der als „breathing space“ verkauft wird, ihnen überhaupt Luft? Ein bisschen, einmal. Dann fängt er an, sie zurückzunehmen, und die größte Änderung an ihrem Einkommen kommt erst 2030.
Die Bilanz für ein Rentnerpaar
Jede Maßnahme für Haushalte, die sie betrifft, aus dem eigenen Dokument des Finanzministeriums:
| Maßnahme | Wann | Gilt für sie? | Wert pro Jahr |
|---|---|---|---|
| £100 Household Energy Payment, Band A bis D | Januar 2027 | Ja | +£100, einmalig |
| 0 % Mehrwertsteuer auf Strom, um drei Monate verlängert | April bis Juli 2027 | Ja, 2.500 kWh zu 28p, kein Nachttarif fürs E-Auto | etwa +£11, einmalig |
| 5p-Senkung der Kraftstoffsteuer um sechs Monate verlängert | bis Juli 2027 | Ja, Benziner | etwa +£12, einmalig |
| Gas-Grundgebühr wandert in den Arbeitspreis | Ende 2027 oder später | Ja, und hoher Verbrauch verliert | −£44 |
| Gas Shipper Obligation in die allgemeinen Steuern verlagert | war für 2028 geplant | Ja, und jede Rente liegt unter dem Freibetrag | etwa +£5 |
| Strom-Grundgebühr, 54,83p am Tag beim Preisdeckel, £200 im Jahr | „details next year“ | Bleibt, wie sie ist | £0 |
| £2-Deckel für Busfahrten | 2027 | Nein, sie fahren schon gratis | £0 |
| Pension Credit | Nein, ihr Einkommen ist zu hoch | £0 | |
| Winter Fuel Payment, £100 pro Person | unverändert | Ja, aber nicht neu | £0 Änderung |
| Einkommensteuer | bis April 2030 | Keine gezahlt, je £22,40 unter dem Freibetrag | £0 |
| Triple Lock angepasst | April 2030 | Ja | geringere Erhöhungen ab 2030 |
Der Strom wird komplett zum vollen Preis gekauft. Ohne E-Auto lohnt sich kein günstiger Nachttarif, also kostet jede der typischen 2.500 kWh von Ofgem6 etwa 28p. Das sind £700 im Jahr für die Einheiten und £200 Grundgebühr, und 5 % Mehrwertsteuer auf £900 für drei Monate sind etwa £11.
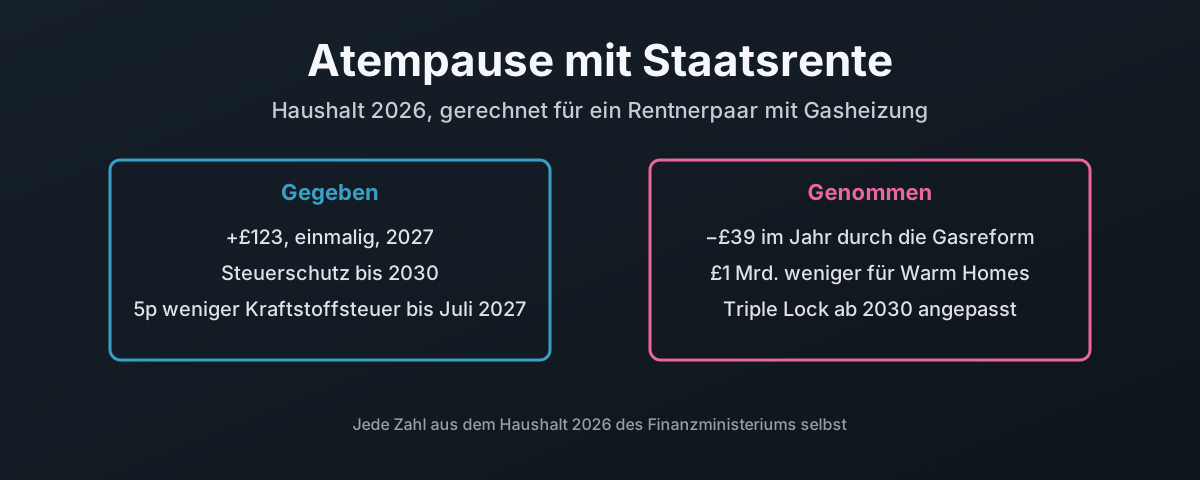
Rechne es zusammen. 2027 steht das Paar etwa £123 besser da, fast alles davon die £100-Zahlung. Sobald die Gasreform greift, steht es etwa £39 im Jahr schlechter da, Jahr für Jahr. Die £123 sind nach gut drei Jahren weg.
Die Einmalzahlungen sind bis zum ersten Frühling ausgegeben. Was bleibt, ist die Gasreform, und die geht in die falsche Richtung.
Die Gasreform wirkt für sie verkehrt herum
Die Gas-Grundgebühr in den Arbeitspreis zu verschieben, hilft einem Haus, das wenig Gas verbraucht. Es schadet einem, das viel verbraucht, und dieses Paar verbraucht viel.
Die Gas-Grundgebühr beträgt £108 im Jahr für den typischen Rechnungszahler1, 29,68p am Tag beim Oktober-Preisdeckel7. Der Haushalt bittet Ofgem, sie „through gas unit rates instead“ einzutreiben, also über den Arbeitspreis1. Verteilt auf die typischen 9.500 kWh von Ofgem6 kommen etwa 1,14p auf jede kWh.
| Gasverbrauch pro Jahr | Grundgebühr heute | Über den Arbeitspreis zurückgezahlt | Differenz |
|---|---|---|---|
| 9.500 kWh, typisch laut Ofgem | £108 | £108 | £0 |
| 13.375 kWh, dieses Paar | £108 | £153 | −£44 |
Ein Paar, das sein Haus anständig heizt, zahlt £44 im Jahr mehr. Genau das sollte ein Rentnerpaar im Winter aber tun. Das Finanzministerium weiß das. Es schreibt, „a number of households may be less able to make the most of the reform“, und verspricht „targeted mitigation“, also gezielte Abfederung1. Was diese Abfederung ist, wer sie bekommt und wann, sagt es nicht.
Den Leuten, die die Reform Geld kostet, wird also gesagt, Hilfe sei unterwegs, ohne jedes Detail. Die Leute, denen sie Geld bringt, so wie mir, bekommen es automatisch.
Die Wasserstoffabgabe, andersherum
Die Gas Shipper Obligation war eine geplante Abgabe auf Gasrechnungen, um Wasserstoff zu bezahlen. Der Haushalt streicht sie und bezahlt den Wasserstoff stattdessen aus den allgemeinen Steuern1. Für einen Haushalt mit Gehalt verschiebt das die Rechnung nur vom Zähler auf die Lohnabrechnung.
Für dieses Paar ist es ein echter Gewinn, und was fair ist, ist fair. Eine Abgabe auf jede Einheit Gas hätte sie danach belastet, wie viel Gas sie verbrennen, und sie verbrennen viel. Die eigene Schätzung der Regierung lag bei „approximately £2.60 - £4.50“ im Jahr auf der durchschnittlichen Gasrechnung eines Haushalts8, was bei ihrem Verbrauch etwa £5 sind. Mit einer vollen State Pension und sonst nichts zahlen sie überhaupt keine Einkommensteuer, also kostet die Steuervariante sie direkt nichts. Sie zahlen weiter Mehrwertsteuer und alle anderen Steuern, aus denen sie finanziert wird, aber viel weniger davon, als sie am Zähler gezahlt hätten.
Das macht Wasserstoff nicht zu einer besseren Wette. Es heißt nur, dass die Kosten vom Haushalt, der Gas verbrennt, zum Haushalt gewandert sind, der ein Gehalt verdient.
Der Benziner bekommt die Senkung und zahlt weiter pro Meile
Der Benziner bekommt etwas. Die 5p-Senkung der Kraftstoffsteuer, die im Januar auslaufen sollte, wird „by a further six months to 1 July 2027“ verlängert1.
| Verlängerung der Kraftstoffsteuersenkung, Benziner | Wert |
|---|---|
| Meilen pro Jahr | 4.000 |
| Verbrauch, ein gewöhnlicher kleiner Benziner | 45 mpg, angenommen |
| Liter pro Jahr | etwa 404 |
| Liter in den zusätzlichen sechs Monaten | etwa 202 |
| Preis an der Zapfsäule heute, Benzin | £1,97 pro Liter |
| Spritkosten pro Jahr | etwa £796 |
| 5p-Senkung plus die Mehrwertsteuer darauf | 6p pro Liter, etwa 3 % des Literpreises |
| Ersparnis durch diesen Haushalt | etwa £12, einmalig |
Bei einer Tankrechnung von etwa £796 im Jahr, zu £1,97 pro Liter, ist die Verlängerung also £12 wert. Selbst mit der Senkung fließen fast £800 im Jahr in den Tank.
Und eine Steuer pro Meile zahlen sie schon. Sie heißt Kraftstoffsteuer. Benzin zahlt 52,95p pro Liter9, und auf die Steuer kommt noch Mehrwertsteuer. Bei 45 mpg ergibt das:
| Steuer pro Meile | Benziner, Kraftstoffsteuer | E-Auto, eVED ab April 2028 |
|---|---|---|
| Pro Meile | etwa 5,3p, 6,4p mit Mehrwertsteuer | 3p10 |
| Auf 4.000 Meilen | etwa £214, £257 mit Mehrwertsteuer | £120 |
Die neue Electric Vehicle Excise Duty ist also keine Meilensteuer, die zum ersten Mal kommt. Benzinfahrer zahlen eine bei jedem Tanken, seit es die Kraftstoffsteuer gibt, und zwar etwa zum doppelten eVED-Satz. Die 5p-Senkung des Haushalts stutzt sie für sechs Monate. Sie stoppt sie nicht.
Die Leute beim Öl zu halten, ist schlechte Politik, und das habe ich gesagt. Für diesen Haushalt ist es trotzdem ein kleiner, echter Vorteil.
Zu viel für Pension Credit, zu wenig für alles andere
Hier kommt das, was auf keiner Rechnung auftaucht. Pension Credit stockt das Einkommen eines Paares auf, auf „£363.25 if you have a partner“11. Dieses Paar hat zusammen £482,60 pro Woche. Sie liegen £119,35 pro Woche darüber, also können sie es nicht beantragen, und sie bekommen nichts von dem, was daran hängt.
| Wocheneinkommen des Paares | Betrag |
|---|---|
| Volle neue State Pension, zwei Personen | £482,60 |
| Pension Credit stockt ein Paar auf bis | £363,25 |
| Über der Grenze um | £119,35 |
Zu gut gestellt für die Hilfe, die auf die ärmsten Rentner zielt. Trotzdem ein festes Einkommen. Und dieses Einkommen muss eine Gasrechnung decken, die der Haushalt gerade größer gemacht hat. Die Winter Fuel Payment erreicht sie zwar, „£100 if you and the person you live with were both born between 28 September 1946 and 27 June 1960“12, £200 für beide zusammen. Dieser Haushalt ändert daran nichts.
Den £2-Busdeckel brauchen sie auch nicht. Ab welchem Alter es einen kostenlosen Buspass gibt, hängt davon ab, wo man wohnt13:
| Wo | Kostenlos Bus fahren ab |
|---|---|
| Schottland, Wales, Nordirland | 60 |
| London, nur innerhalb Londons | 60 |
| England außerhalb Londons | State-Pension-Alter, 66 steigend auf 67 |
Der Beitrag nimmt das höchste, weil der größte Teil Englands darunter lebt. Das State-Pension-Alter steigt „between 2026 and 2028“ von 66 auf 6714, der Pass kommt in England also jetzt mit 67, sieben Jahre nachdem ein Rentner in Cardiff oder Glasgow seinen bekommt. Dieses Paar ist darüber, also fährt es gratis. Das ist ein echter Vorteil. Er ist nur nicht neu, und ein englisches Paar hat am längsten darauf gewartet.
Der Führerschein, die Brille und wer zahlt
Über der Pension-Credit-Grenze zu liegen, kostet mehr als nur die Aufstockung, weil so viel andere Hilfe daran hängt. Brillen sind das deutlichste Beispiel.
Ein NHS-Sehtest ist für „anyone aged 60 or over“ kostenlos. Die Brille nicht. Einen NHS-Optikgutschein dafür bekommen unter anderem Menschen, die „Pension Credit Guarantee Credit“ beziehen15. Dieses Paar bekommt kein Pension Credit, also bekommt es keinen Gutschein und zahlt seine Brillen selbst. Der einzige verbleibende Weg ist das bedürftigkeitsgeprüfte NHS Low Income Scheme, also ein Formular, das teilweise Hilfe bringen kann oder gar keine.
Und genau darauf wird sich der Führerschein bald stützen. Das Verkehrsministerium hat eine Konsultation zu „Introducing mandatory eyesight testing for older drivers“ durchgeführt, für „drivers aged 70 and over“ als „part of the driving licence renewal process“, als Ersatz für das „current self-declaration system“16. Die Konsultation endete am 11. Mai 2026, und das Ergebnis steht noch aus. Wer zahlt, sagt sie nicht. Der Berufsverband der Optiker sagt es klar: „Any additional costs to cover the administration of this must be funded by the driver“17.
| Älterer Fahrer, über der Pension-Credit-Grenze | Wer zahlt |
|---|---|
| Sehtest | ab 60 kostenlos beim NHS15 |
| Brille, die laut Test nötig ist | sie selbst, kein Gutschein15 |
| Verwaltung eines verpflichtenden Sehtests für den Führerschein | nicht entschieden, laut Optikern der Fahrer17 |
Nichts davon steht im Haushalt, und genau darum geht es. Ein Paar mit festem Einkommen behält das Auto, weil es damit zum Einkaufen und zum Arzt kommt. Der Staat bewegt sich darauf zu, dass sie ihre Sehkraft nachweisen müssen, um es zu behalten, und die Brille, mit der sie bestehen, kommt aus derselben State Pension wie die Gasrechnung.
Geschützt vor dem Einfrieren, bis der Schutz ausläuft
Diese £22,40 Spielraum unter einem eingefrorenen Freibetrag sind alles, was eine State Pension allein aus der Einkommensteuer heraushält.
Die kalte Progression wirkt bei ihnen anders. Wer arbeitet, zahlt sie jedes Jahr bar, weil jede Gehaltserhöhung in einer Stufe landet, die sich hätte verschieben sollen. Dieses Paar zahlt noch nichts, weil sein ganzes Einkommen unter dem Freibetrag liegt. Was das Einfrieren ihnen nimmt, ist der Spielraum. Wendet man die gesetzliche Indexierungsregel18 auf die September-Inflationszahlen des ONS19 an, sähe der Freibetrag so aus:
| Steuerjahr | Personal Allowance, indexiert | Eingefroren | Spielraum über einer State Pension, indexiert | Spielraum, eingefroren |
|---|---|---|---|---|
| 2026-27 | £16.080 | £12.570 | £3.532 | £22 |
| 2027-28 | £16.650 | £12.570 | £3.663 | −£417 |
Die Zeile 2027-28 nimmt an, dass der Triple Lock nur die September-Inflation von 3,5 % zahlt, das Mindeste, was er zahlen kann. Damit steigt die volle neue State Pension auf £249,75 pro Woche, £12.987 im Jahr, und jeder von ihnen liegt £417 über dem eingefrorenen Freibetrag. Bei 20 % sind das etwa £83 pro Person, £167 für das Paar, jedes Jahr, an Steuer, die es nur wegen des Einfrierens gibt. Indexiert wäre eine State Pension nicht einmal in die Nähe der Einkommensteuer gekommen.
Bei einem Rentner zeigt sich die kalte Progression also nicht als Rechnung. Sie zeigt sich als neue Entlastung. Der Haushalt führt ab April 2027 ein Pension Tax Allowance ein, damit Rentner „with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament“1.
Es ist ein Flicken über einem Loch, das das Einfrieren gegraben hat, und es ist das Richtige. Jetzt lies die Daten:
| Bis | |
|---|---|
| Pension Tax Allowance | „6 April 2027 until 5 April 2030“1 |
| Personal Allowance eingefroren bei £12.570 | 5. April 20314 |
Der Schutz endet ein Jahr vor dem Einfrieren. Für 2030-31 sagt das Finanzministerium nur, es „will consider arrangements beyond April 2030 in the usual way“1. Ein Paar, das nur von seiner State Pension lebt, hat also ein Jahr, in dem das Einfrieren es nach heutiger Rechtslage in die Einkommensteuer bringen könnte, und die Lösung dafür ist das Versprechen, später darüber nachzudenken.
Kommt eine Betriebsrente von £790 dazu, nimmt sie die kalte Progression
Jetzt bekommt einer von beiden eine Betriebsrente. Die automatische Einschreibung erreichte ihn vier Jahre vor dem Ruhestand, und der Arbeitgeber zahlte nur, was das Gesetz verlangte, seit April 2019 also 3 % des maßgeblichen Verdienstes20. Vier Jahre zum gesetzlichen Minimum ergeben eine Leibrente von etwa £790 im Jahr. Viele, die jetzt in Rente gehen, haben ungefähr so viel, weil das Minimum alles war, was sie je bekamen, und es zu spät kam, um etwas Größeres aufzubauen.
Der andere Partner bleibt unverändert. Das ist die £790 wert für den, der sie hat:
| Steuerjahr | Einkommen | Über dem Freibetrag | Einkommensteuer | Von £790 Leibrente bleibt |
|---|---|---|---|---|
| 2026-27 | £13.337,60 | £767,60 | £153,52 | £636,48 |
| 2026-27, wäre der Freibetrag indexiert worden | £13.337,60 | £0 | £0 | £790 |
| 2027-28, eingefroren, Pension Tax Allowance | £13.777 | £1.207 | £158 bis £241 | £549 bis £632 |
| 2027-28, wäre der Freibetrag indexiert worden | £13.777 | £0 | £0 | £790 |
| ab 2030-31, Pension Tax Allowance weg | mindestens £13.777 | mindestens £1.207 | mindestens £241 | höchstens £549 |
Lies zuerst die indexierten Zeilen. Mit einem Freibetrag, der mit den Preisen Schritt hält, £16.080 in diesem Jahr und £16.650 im nächsten, wird die Leibrente gar nicht besteuert, und es bliebe immer noch £2.700 oder mehr Spielraum übrig. Jedes Pfund Steuer in dieser Tabelle ist kalte Progression und sonst nichts. Kein Satz ist gestiegen. Der Freibetrag blieb stehen, während die State Pension ihm entgegenwuchs.
In diesem Jahr bringt die £790 ihr Einkommen £767,60 über den eingefrorenen Freibetrag, und 20 % davon sind £153,52.
Ab April 2027 rettet sie das Pension Tax Allowance nicht. Es gilt nur für Rentner, deren Einkommen „regardless of source, is below or at the value of the full new State Pension“, und für alle „just above“ wird es „gradually withdrawn through a taper“, also schrittweise abgeschmolzen1. Das Finanzministerium hat die Abschmelzung nicht veröffentlicht, also liegt die Steuer zwischen £158, das sind 20 % der Leibrente allein, und £241, das sind 20 % von allem über dem eingefrorenen Freibetrag. Ab April 2030 endet das Pension Tax Allowance, das Einfrieren aber nicht, also sind es £241 oder mehr, und es wächst mit jeder Erhöhung der State Pension.
Eine Rechnung dafür bekommen sie nicht. HMRC treibt die Steuer auf eine State Pension über die Privatrente ein: „you’ll usually pay more tax to include any tax you need to pay on your State Pension. Your tax code will change to collect this“21. Die Leibrente kommt also schon gekürzt an, und £83 der £241 sind die State Pension, die über sie zurückbesteuert wird. Das sind 31 % weg von einer Leibrente über £790, nicht die 20 % Eingangssatz, nach denen es aussieht.
Darf ich fragen, warum jemand, der getan hat, was man ihm gesagt hat, die vier Jahre, die es das betriebliche Programm für ihn gab, dabeigeblieben ist und gespart hat, am Ende seine State Pension über seine Ersparnisse versteuert bekommt? Der Arbeitgeber zahlte das Minimum, weil das Minimum alles war, was er zahlen musste. Die Regierung fror den Freibetrag ein, weil das Einfrieren Geld einbringt, ohne eine Schlagzeile zu machen. Zusammen geht fast ein Drittel einer kleinen Rente jedes Jahr weg, und ein indexierter Freibetrag hätte jeden Penny davon in Ruhe gelassen.
Der Triple Lock fällt 2030
Die größte Änderung am Einkommen dieses Paares steht nicht in der Bilanz, weil sie erst im April 2030 beginnt.
Bis dahin steigt die State Pension „by the highest of 2.5%, inflation or earnings growth“1. Ab April 2030 steigt sie „by the highest of 2.5%, inflation, or the amount required to maintain its value relative to earnings as reached in April 2029“1. Das Finanzministerium nennt das die Abschaffung der „ratchet“, der Sperrklinke. Was es dem Finanzministerium bringt, mit dessen eigenen Worten:
| Angepasster Triple Lock, Minderausgaben bei der State Pension | Schätzung des Finanzministeriums |
|---|---|
| Bis Ende der 2030er | £15 Milliarden im Jahr |
| Bis Ende der 2040er | £50 Milliarden im Jahr |
Dieses Geld kommt nicht aus dem Nichts. Es kommt aus Rentenerhöhungen, die sonst gezahlt worden wären, also aus dem Einkommen jedes Rentners, der davon lebt. Der Haushalt sagt, er werde damit einen National Care Service mit persönlicher Pflege „free at the point of use“ finanzieren1, und das mag durchaus etwas wert sein. Aber die Leute, die dafür zahlen, sind dieselben, die ihn brauchen werden, und das Paar in diesem Beitrag zahlt zuerst, mit jeder Erhöhung ab 2030, die kleiner ausfällt, als sie gewesen wäre.
Nichts für den Heizkessel
Das ist das Haus, dem Geld für Dämmung und Wärmepumpen am meisten helfen würde.
Ein Paar, das 13.375 kWh Gas im Jahr verbraucht, ist genau die Zielgruppe des Warm Homes Plan. Dieser Haushalt nimmt £1 Milliarde aus seinen Investitionszuschüssen, um die Verteidigung zu bezahlen1. Er hält den Wärmepumpenzuschuss bei £400 Millionen im Jahr1, zu £7.500 pro Wärmepumpe22. Und er lässt die Mehrwertsteuer auf den Einbau von Dämmung, Wärmepumpen, Solaranlagen und Batterien ab April 2027 wieder von 0 % auf 5 % steigen23.
| Was ihre Rechnung dauerhaft senken würde | Was der Haushalt tut |
|---|---|
| Dämmung | Mehrwertsteuer wieder 5 %, Warm-Homes-Zuschuss um £1 Milliarde gekürzt |
| Wärmepumpe | Zuschuss eingefroren, Mehrwertsteuer wieder 5 % |
| Solar und Batterie | Mehrwertsteuer wieder 5 % |
Mit einem festen Einkommen und ohne Ersparnisse wird nichts davon ohne Hilfe gekauft. Also behält das Paar den Gaskessel, verbrennt weiter 13.375 kWh, zahlt den höheren Arbeitspreis aus der Grundgebührenreform und wartet auf die £100 im nächsten Winter.
Ein festes Einkommen kann sich nicht herausschuften
Ein arbeitender Haushalt kann mehr arbeiten, die Stelle wechseln oder eigenes Geld in Solar und eine Batterie stecken. Ein Rentnerpaar mit festem Einkommen hat nichts davon. Sein Einkommen bewegt sich, wenn die Regierung es bewegt, und ab 2030 wird es sich weniger bewegen. Seine Energierechnung wird von einem Markt bestimmt, den dieser Haushalt subventioniert statt repariert, und die eine Reform, die ihre Rechnung direkt berührt, kostet sie £44 im Jahr, mit „targeted mitigation“ als leerem Feld.
Was sie brauchen, ist das, wofür in diesem Haushalt niemand einmal zahlen will: ihr Haus gedämmt und ihren Kessel ersetzt, damit die Rechnung sinkt und unten bleibt. Was sie stattdessen bekommen, sind £100, bezahlt von allen, über die Council Tax an dieselben Energieversorger geleitet und nächstes Jahr wieder fällig. Das ist keine Atempause. Das heißt, beim selben alten Gas gehalten zu werden, zum selben alten Preis, einen Winter nach dem anderen.
HM Treasury — Budget 2026: Breathing Space for Today, Fresh Hope for the Future — der Haushaltsbericht, dem Parlament am 28. Oktober 2026 vorgelegt. Triple Lock 1.28, 1.29, 5.23 und Box 5A; Pension Tax Allowance 3.19 und 6.182; Energiemaßnahmen 3.4 bis 3.9 und 6.24 bis 6.27; Kraftstoffsteuer 3.13 und 6.211; Warm Homes Plan und Boiler Upgrade Scheme 4.36. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — The new State Pension: what you’ll get — „The full rate of new State Pension is £241.30 a week.“ ↩︎ ↩︎
GOV.UK — Income Tax: taxable and tax-free state benefits — die State Pension steht unter den steuerpflichtigen staatlichen Leistungen. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — Personal Allowance bei £12.570 gehalten, „until 5 April 2031“. ↩︎ ↩︎
DWP — Third State Pension age review: independent report call for evidence — der National Insurance Fund zahlt die State Pension; „this is unfunded and is often referred to as a ‚Pay As You Go‘ system“. ↩︎
Ofgem — Summary of changes to the energy price cap, revised TDCV — typischer Verbrauch ab 1. Juli 2026: „2,500 kWh of electricity, 9,500 kWh of gas“. ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — Gas-Grundgebühr 29,68p am Tag und Arbeitspreis 7,97p/kWh inklusive Mehrwertsteuer; Strom-Arbeitspreis 26,32p/kWh und Grundgebühr 54,83p am Tag, ohne Mehrwertsteuer bis 31. März 2027. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — „approximately £2.60 - £4.50“ im Jahr auf der durchschnittlichen Gasrechnung eines Haushalts, 2028 bis 2037. ↩︎
GOV.UK — Tax on shopping and services: Fuel Duty — Benzin, Diesel, Biodiesel und Bioethanol „52.95 pence per litre“. ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — 3p pro Meile für Elektroautos, 1,5p für Plug-in-Hybride, ab 1. April 2028. ↩︎
GOV.UK — Pension Credit: what you’ll get — stockt „your joint weekly income to £363.25 if you have a partner“ auf. ↩︎
GOV.UK — Winter Fuel Payment: how much you’ll get — £100 pro Person für ein Paar, beide geboren zwischen dem 28. September 1946 und dem 27. Juni 1960, das keine qualifizierende Leistung bezieht. ↩︎
GOV.UK — Apply for an older person’s bus pass — „free travel when you reach the State Pension age“ in England; mit 60 in London, Wales, Schottland und Nordirland. ↩︎
DWP — State Pension age timetable — „The State Pension age for men and women will now increase to 67 between 2026 and 2028.“ ↩︎
NHS — Free NHS eye tests and optical vouchers — kostenlose Sehtests für alle ab 60; Gutscheine für Brillen für Bezieher von Pension Credit Guarantee Credit und andere aufgeführte Gruppen, nicht allein wegen des Alters. ↩︎ ↩︎ ↩︎
Department for Transport — Introducing mandatory eyesight testing for older drivers — Konsultation, 7. Januar bis 11. Mai 2026, Ergebnis ausstehend. ↩︎
Association of Optometrists — response on mandatory eyesight testing for older drivers — Mai 2026. ↩︎ ↩︎
Income Tax Act 2007, section 57 — der Personal Allowance wird nach „the consumer prices index for the September before the start of a tax year“ indexiert und „up to the nearest amount which is a multiple of £10“ gerundet. ↩︎
ONS — CPI annual rate, all items, series D7G7 — September 2021 3,1 %, 2022 10,1 %, 2023 6,7 %, 2024 1,7 %, 2025 3,8 %, 2026 3,5 %. ↩︎
GOV.UK — Workplace pensions: what you, your employer and the government pay — seit April 2019 zahlt ein Arbeitgeber mindestens 3 %, bei einem Gesamtbeitrag von mindestens 8 %. ↩︎
GOV.UK — Tax when you get a pension: how your tax is paid — wer eine Privatrente bekommt: „Your tax code will change to collect“ die Steuer auf die State Pension. ↩︎
GOV.UK — Boiler Upgrade Scheme: what you can get — £7.500 für eine Luft- oder Erdwärmepumpe. ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — Nullsatz „from 1 May 2023 to 31 March 2027“, für Dämmung, Wärmepumpen, Solarmodule und Batterien. ↩︎