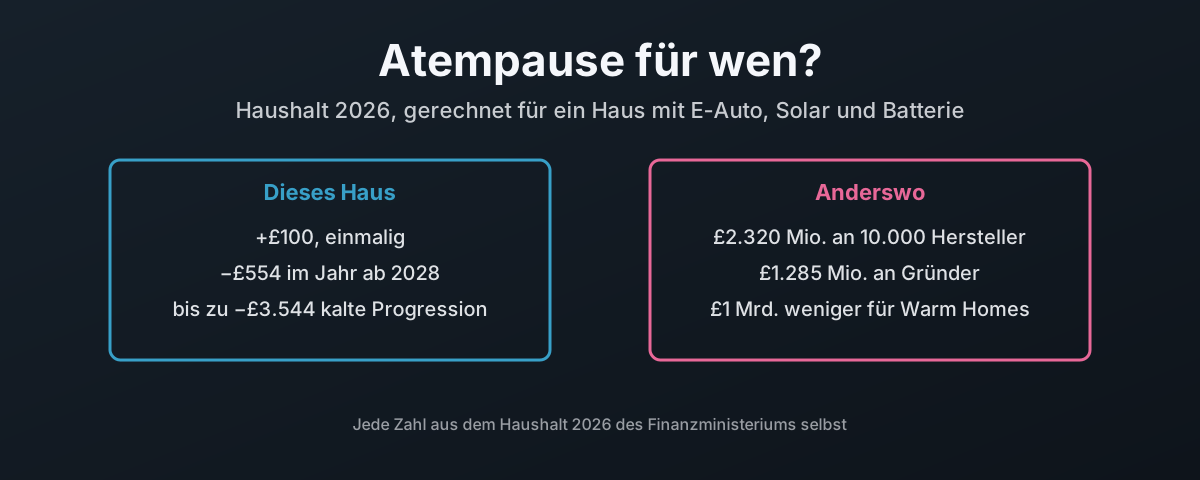
Ein Atempausen-Haushalt, gelesen aus meiner Küche
Der Haushalt 2026 wurde heute unter dem Titel Breathing Space for Today, Fresh Hope for the Future vorgelegt1. Das Versprechen: Hilfe bei den Energierechnungen, Hilfe für Autofahrer und Hilfe für die Innenstädte, bezahlt von Banken und von Leuten mit Ersparnissen und Mieteinnahmen.
Also habe ich gemacht, was ich mit jeder Rechnung mache. Ich habe das Dokument gelesen und es gegen mein eigenes Haus gerechnet.
Das Haus ist ein ziemlich gewöhnliches für jemanden in meiner Branche. Ein 40-%-Steuerzahler. Ich arbeite von zu Hause, aber meine bessere Hälfte fährt noch ins Büro, also macht das E-Auto etwa 20.000 Meilen im Jahr. Solar auf dem Dach und eine Batterie in der Garage, und jede Einheit, die wir beziehen, kommt zu einem Nachttarif von 7p. Gas ist noch angeschlossen, aber nur noch für Warmwasser und ein wenig Heizung, etwa 5.350 kWh im Jahr. Council-Tax-Band A bis D, in England. Keine Zinserträge und keine Mieteinnahmen, weil eine Hypothek in unserer Größe nowt übrig lässt, was man sparen könnte.
Nichts von dieser Technik kam als Geschenk. Ich habe mein eigenes Geld hineingesteckt, um meine eigene Rechnung zu senken: die Solaranlage, die Batterie, das E-Auto und das Gas Jahr für Jahr heruntergefahren. Ich habe das getan, um auf eigenen Füßen zu stehen, nicht in der Hoffnung auf einen Zuschuss, und ich bitte jetzt auch um keinen. Was ich aber erwarte, ist, dass ich nicht mehr zahlen muss, weil ich es getan habe.
Die Frage ist: Bekommt so ein Haus von diesem Haushalt irgendetwas außer einer Steuerrechnung? Meistens nicht. Hier ist die Rechnung.
Jede Zahl unten stammt aus dem eigenen Dokument des Finanzministeriums, von Ofgem, HMRC oder aus den Konsultationspapieren der Regierung, nicht aus der Rede und nicht aus der Presse. Eine Zusammenfassung des Haushalts, die heute die Runde macht, hat einiges falsch dargestellt, und wo das so war, habe ich es gesagt.
Die Bilanz für ein Haus wie meins
Das ist jede Maßnahme für Haushalte, die dieses Haus berühren könnte, und was sie hier wert ist. Plus heißt Geld rein, Minus heißt Geld raus.
| Maßnahme | Wann | Gilt hier? | Wert pro Jahr |
|---|---|---|---|
| £100 Household Energy Payment, Band A bis D in England | Januar 2027 | Ja | +£100, einmalig |
| 0 % Mehrwertsteuer auf Strom, um drei Monate verlängert | April bis Juli 2027 | Ja, aber alles Bezogene kommt zum 7p-Nachttarif | ein paar Pfund, einmalig |
| Gas-Grundgebühr, 28,75p am Tag, wandert in den Arbeitspreis | Ende 2027 oder später | Ja, und geringer Verbrauch gewinnt | +£46 |
| Strom-Grundgebühr, 56,61p am Tag, £207 im Jahr | „details next year“ | Bleibt genau, wie sie ist | £0 |
| Gas Shipper Obligation in die allgemeinen Steuern verlagert | war für 2028 geplant | Weg von der Rechnung, hin zur Steuer | etwa £0, anders bezahlt |
| 5p-Senkung der Kraftstoffsteuer verlängert | bis Juli 2027 | Nein, es ist ein E-Auto | £0 |
| Steuerfreie Kilometerpauschale auf 55p und 35p | April 2027 | Nein, der Arbeitsweg zählt nicht2 | £0 |
| £2-Deckel für Busfahrten | 2027 | Keine Busse | £0 |
| Günstigere öffentliche Ladesäulen vor Ort | Frühjahr 2027 | Nein, es lädt zu Hause | £0 |
| Steuer auf Zinsen und Mieteinnahmen 2 Punkte höher | April 2027 | Keine Ersparnisse, keine Miete | £0 |
| Cash ISA bleibt bei £20.000 | 2027 | Nein, nichts übrig zum Sparen | £0 |
| Lifetime ISA, Your First Home | 2027 | Nein, wir haben uns unser Haus schon erarbeitet | £0 |
| Electric Vehicle Excise Duty zu 3p pro Meile, 20.000 Meilen | April 2028 | Ja | −£600, steigend mit dem CPI |
| Einkommensteuer-Freibeträge eingefroren, kalte Progression | bis April 2031 | Ja | bis zu −£3.544 dieses Jahr, −£4.112 in 2027-28 |
Rechne es zusammen. 2027 steht das Haus ein wenig mehr als £100 besser da, und fast alles davon ist eine einzige £100-Zahlung. Ab April 2028 pendeln sich die jährlichen Maßnahmen bei etwa £554 im Jahr schlechter ein, jedes Jahr, steigend mit der Inflation. Die eVED allein nimmt £50 im Monat, also sind die £100 zwei Monate nach ihrem Start weg, und sie kommen nicht zurück. Und das ist vor der kalten Progression, die einen 40-%-Steuerzahler allein in diesem Jahr bis zu £3.544 kosten kann.
Eine Ersparnis beim Gas und keine beim Strom
Lob, wo es angebracht ist. Das hier ist ein echter Gewinn, und es geht gegen meine eigene Ausgangsposition.
Die Gas-Grundgebühr beträgt £108 im Jahr für den typischen Rechnungszahler, nach der eigenen Zahl des Finanzministeriums1. Ofgems Oktober-Preisdeckel setzt die Gas-Grundgebühr auf 29,68p am Tag, was dieselben £108 sind3. Man zahlt sie, ob man viel Gas verbrennt oder fast keins, was für ein Haus, das seinen Gasverbrauch heruntergefahren hat, genau verkehrt herum ist.
Der Haushalt bittet Ofgem, sie auf Haushaltsrechnungen abzuschaffen, „aiming for delivery by the end of 2027 or as soon as possible after then“, wobei die Versorger die Kosten „through gas unit rates instead“ eintreiben, also über den Arbeitspreis1.
Die Details stehen noch nicht fest, also ist das eine Schätzung, kein Angebot. Verteilt man die £108 auf die 9.500 kWh von Ofgems typischem Haushalt4, kommen etwa 1,14p auf jede kWh. Bei 5.350 kWh zahlt dieses Haus etwa £61 davon über den Arbeitspreis zurück und zahlt keine £108 Fixkosten mehr. Das sind beim Preisdeckel etwa £47 im Jahr mehr. Der eigene Tarif dieses Hauses berechnet 28,75p am Tag, £105 im Jahr, und mit derselben Rechnung kommt es auf etwa £46 im Jahr mehr.
| Gasverbrauch pro Jahr | Grundgebühr heute | Über den Arbeitspreis eingetrieben | Differenz |
|---|---|---|---|
| 5.350 kWh, Verbrauch dieses Hauses, beim Preisdeckel | £108 | £61 | +£47 |
| 9.500 kWh, typisch laut Ofgem | £108 | £108 | £0 |
| 14.000 kWh, ein großes altes Haus | £108 | £160 | −£52 |
Die Gewinnschwelle ist das typische Haus. Wer weniger verbraucht, gewinnt, und wer ein großes, zugiges Haus mit Gas heizt, verliert, was das Finanzministerium einräumt, wenn es schreibt, „a number of households may be less able to make the most of the reform“, und „targeted mitigation“ verspricht, gezielte Abfederung1. Insofern ist es eine faire Reform, und sie belohnt die Haushalte, die schon gespart haben. Die £46 nehme ich.
Jetzt die andere. Für ein Haus mit Solar und Batterie ist die Fixgebühr, auf die es ankommt, nicht die für Gas. Es ist die Strom-Grundgebühr. Dieses Haus zahlt 56,61p am Tag, gegenüber 54,83p beim Oktober-Preisdeckel3, und das sind £207 im Jahr, fast doppelt so viel wie seine Gasgebühr. Je mehr Strom man selbst erzeugt und speichert, desto größer wird der Anteil dieser Fixgebühr an der Stromrechnung, weil sie voll gezahlt wird, ob man 3.000 kWh bezieht oder 30. Bei den 7p, die dieses Haus für Nachtstrom zahlt, entsprechen £207 Grundgebühr dem Preis von etwa 2.950 kWh Strom, bezahlt, bevor auch nur eine Einheit hereinkommt.
Auch die 0 % Mehrwertsteuer auf Strom bringt hier nicht viel. Die Mehrwertsteuer fällt auf die 7p an, also waren es immer nur 0,35p pro kWh. Die dreimonatige Verlängerung ist etwa £2,50 auf die Grundgebühr wert und 35p je 100 bezogene kWh. Der günstige Nachtstrom war die Ersparnis. Die Mehrwertsteuersenkung ist das Kleingeld obendrauf.
Der Haushalt verschiebt sie nicht in den Arbeitspreis. Er verpflichtet sich nur, „reform electricity standing charges“, mit Details „next year“1. Die Reform belohnt also den Haushalt, der sein Gas reduziert hat, und lässt den Haushalt, der seinen eigenen Strom erzeugt, unangetastet die größte Fixgebühr auf seiner Rechnung zahlen.
Die Wasserstoffabgabe ist umgezogen, nicht verschwunden
Der Haushalt führt die Streichung der Gas Shipper Obligation als „providing savings for businesses and households“1. Das ist keine Ersparnis. Es ist dieselbe Rechnung, an eine andere Adresse geschickt.
Die Gas Shipper Obligation war eine geplante Abgabe. Sie hatte noch nicht begonnen. Ihre eigene Konsultation beschreibt sie als „a funding mechanism for the Hydrogen Production Business Model“5, erhoben bei den Gasversendern und pro Einheit Gas weitergegeben, mit einer Schätzung der Regierung für die Kosten des durchschnittlichen Haushalts von „approximately £2.60 - £4.50“ im Jahr über 2028 bis 20376. Beim Gasverbrauch dieses Hauses sind das etwa £2 im Jahr.
Der Haushalt streicht sie, bevor sie je auf einer Rechnung auftauchte. An ihre Stelle tritt: „Hydrogen Allocation Round 1 funding will be met with a £27 million uplift to DESNZ RDEL in 2027-28“, und die Regierung wird künftige Wasserstoffverträge öffentlich finanzieren, „if the government commits to them and subject to value for money“1.
Der Wasserstoff wird also trotzdem bezahlt. Es sind £27 Millionen nächstes Jahr aus den allgemeinen Steuern, und das Versprechen, künftige Verträge „publicly fund“ zu finanzieren, hat überhaupt keine Obergrenze. Wir zahlen es alle weiter, über die Steuererklärung statt über den Zähler.
Und worüber man zahlt, macht einen Unterschied. Eine Abgabe auf jede Einheit Gas belastet einen danach, wie viel Gas man verbrennt, also zahlt ein Haus, das sein Gas auf Warmwasser reduziert hat, sehr wenig davon. Allgemeine Steuern belasten nach dem Einkommen. Für einen 40-%-Steuerzahler mit wenig Gas ist das verkehrt herum: Die £2 verschwinden von der Gasrechnung, und ein Teil der Kosten kommt zum höheren Satz zurück. Wer vorn liegt, sind die Gas-Vielverbraucher, zuerst die großen Industriestandorte, weil die per-Einheit-Abgabe sie am stärksten belastet hätte.
Die Zusammenfassung, die heute die Runde macht, hat noch zwei weitere Dinge falsch dargestellt. Die Abgabe stand nie auf irgendjemandes Rechnung, weil sie noch nicht begonnen hatte. Und sie geht nicht an Öl- und Gaskonzerne.
Das sind die elf Projekte aus der ersten Runde, aus der eigenen Liste der Regierung7:
| Projekt | Hauptentwickler | Kapazität |
|---|---|---|
| Barrow Green Hydrogen | Carlton Power | 21,0 MW |
| Bradford Low Carbon Hydrogen | Hygen | 24,5 MW |
| Cromarty Hydrogen | Scottish Power und Storegga | 10,6 MW |
| Green Hydrogen 3 | HYRO | 10,6 MW |
| HyBont | Marubeni Europower | 5,2 MW |
| HyMarnham | JG Pears und GeoPura | 9,3 MW |
| Langage Green Hydrogen | Carlton Power | 7,0 MW |
| Tees Green Hydrogen | EDF Renewables Hydrogen | 5,2 MW |
| Trafford Green Hydrogen | Carlton Power | 10,5 MW |
| West Wales Hydrogen | MorGen Energy und Trafigura | 14,2 MW |
| Whitelee Green Hydrogen | Scottish Power | 7,1 MW |
Jedes davon ist elektrolytischer Wasserstoff, aus Strom hergestellt. Die Entwickler sind Stromkonzerne, Erneuerbaren-Töchter und Handelshäuser. BP, Shell und der Rest der Nordsee stehen nicht darauf.
Wasserstoff ist die falsche Wette
Die erste Runde wurde zu „a weighted average strike price of £241/MWh“ abgeschlossen und zahlt „over £2 billion of revenue support“7 für 125 MW Produktion.
Übersetz diesen Ausübungspreis in Haushaltsbegriffe. £241 pro MWh sind 24,1p pro kWh. Gas kostet beim Oktober-Preisdeckel 7,97p pro kWh, Mehrwertsteuer inklusive3. Der Wasserstoff wird also zum Dreifachen dessen eingekauft, was ein Haushalt für das Gas zahlt, das er ersetzen soll, und die £2 Milliarden sind da, um die Lücke zu decken, weil er sich zum Marktpreis allein nicht verkaufen ließe. Dafür war die Gas Shipper Obligation da. Sie war eine Subvention für einen Brennstoff, der nicht konkurrenzfähig ist, und sie in die allgemeinen Steuern zu verlagern, behält die Subvention und ändert nur, wer den Scheck unterschreibt.
Was kauft der Steuerzahler also?
Schau dir die Liste noch einmal an. Jedes dieser Projekte macht Wasserstoff aus Strom. Der Plan ist also, Strom zu nehmen, einen großen Teil davon beim Umwandeln von Wasser in ein Gas zu verlieren, das Gas herumzupumpen und es zu verbrennen. Derselbe Strom in einer Wärmepumpe ergibt dagegen fast dreimal so viel Wärme:
| Was 1 kWh Strom leistet | Ergebnis |
|---|---|
| Betreibt eine Luftwärmepumpe, Median aus 742 britischen Häusern | 2,8 kWh Wärme, 280 %8 |
| Erzeugt stattdessen Wasserstoff, der für Wärme verbrannt wird | braucht „five to six times more electricity“ für dieselbe Wärme9 |
Diese Zahlen kommen aus der Forschung, nicht von mir. Eine Auswertung von 32 unabhängigen Studien fand Heizen mit Wasserstoff weniger effizient und teurer pro Einheit Wärme als Wärmepumpen, und wie berichtet „makes absolutely no sense for heating homes and buildings“9. Eine Wärmepumpe ist besser als 100 % effizient, weil sie Wärme bewegt, statt sie zu erzeugen. Wasserstoff kann da nie hinkommen, weil er beim Strom anfängt und bei jedem Schritt etwas davon verliert.
Wasserstoff ist also Zeit- und Geldverschwendung, und dieses Land sollte zu 100 % elektrisch werden: Wärmepumpen und der Rest der Technik, die aus jeder Einheit Strom mehr als eine Einheit Wärme holt, und E-Autos auf der Straße. Der Haushalt tut das Gegenteil. Er friert den Wärmepumpenzuschuss ein, kürzt eine Milliarde bei Warm Homes und verspricht, jeden künftigen Wasserstoffvertrag, den die Regierung unterzeichnet, öffentlich zu finanzieren, ohne dass eine Grenze darauf steht.
Die Kfz-Steuer, die alles andere aufwiegt
Jetzt die Maßnahme, die dieses Haus tatsächlich Geld kostet, und der Haushalt sagt ganz offen, warum es sie gibt. Er führt die Electric Vehicle Excise Duty als Teil von „strengthening the tax base … to respond to the long-term decline in fuel duty receipts“1.
Die eVED wurde im Haushalt 2025 angekündigt, und dieser Haushalt bestätigt sie, mit einem Werkzeug zur Schätzung der Meilen und einem freiwilligen „eVED Connect“, das die Meilen aus dem Auto ausliest1. Der Satz ist „3 pence per mile for BEVs“ und „1.5 pence per mile for PHEVs“, ab 1. April 2028, steigend mit dem CPI ab 2029-3010.
Bei 20.000 Meilen im Jahr sind das £600. Jedes Jahr, indexiert. Die meisten dieser Meilen sind ein Arbeitsweg ins Büro, und die steuerfreien Kilometerpauschalen, die der Haushalt anhebt, decken keine Fahrten „to and from your work, unless it’s a temporary place of work“2. Der Arbeitsweg bekommt also die neue Steuer und nichts von der Entlastung.
Stell das neben die Kraftstoffsteuer. Die 5p-Senkung wurde jetzt zum sechsten Mal verlängert1:
| Derselbe Haushalt, zwei Autos | Benzin oder Diesel | Dieses E-Auto |
|---|---|---|
| 5p-Senkung der Kraftstoffsteuer und RPI-Aufschub, £1.355 Millionen | bekommt sie | £0 |
| eVED ab April 2028 | wird nicht erhoben | 3p pro Meile, £600 im Jahr bei 20.000 Meilen |
Das Haus, das getan hat, worum die Regierung gebeten hat, ist dasjenige, bei dem sie sich jetzt die Einnahmen holt.
Hilft die Senkung der Kraftstoffsteuer wenigstens dabei, auf etwas Günstigeres umzusteigen? Schau, wohin das Verkehrsgeld in Tabelle 6.1 geht1:
| Verkehrsmaßnahme in Tabelle 6.1 | Kosten | Schiebt die Leute in Richtung |
|---|---|---|
| 5p-Senkung der Kraftstoffsteuer und RPI-Aufschub | £1.355 Millionen, zwei Jahre | Benzin und Diesel |
| Steuerfreie Kilometerpauschalen erhöht | £230 Millionen, zwei Jahre | mehr Dienstmeilen fahren |
| £2-Deckel für Busfahrten | £230 Millionen, zwei Jahre, aus Energiebudgets | Bus |
| Günstigere öffentliche Ladesäulen vor Ort, Methode noch offen | £100 Millionen, zwei Jahre, dann nichts | elektrisch |
| Abschaffung der Carbon Price Support | £235 Millionen, fünf Jahre ab 2028 | billigere fossile Stromerzeugung |
Er löst den Umstieg auf günstigeren Verkehr nicht. Er bezahlt die Leute dafür, beim Öl zu bleiben. Die Kraftstoffsteuer ist ein Preissignal, und mit Diesel „exceeding £2 per litre in October 2026“1 hat das Finanzministerium sich entschieden, es wieder abzustumpfen, statt das Geld für den Ausstieg auszugeben. Busdeckel und Ladesäulen zusammen bekommen etwa ein Viertel dessen, was die Zapfsäule bekommt, und das Ladesäulengeld ist noch nicht einmal ein Programm. Es sind £100 Millionen, um „reduce costs for local, lower-powered public chargers“ ab dem Frühjahr 2027, „around £150 per year“ wert für jemanden, der an der Straße lädt, wobei das Verkehrsministerium „set out next steps in due course“. Diese Fahrer ihren Haustarif an einer öffentlichen Ladesäule nutzen zu lassen, was das Problem tatsächlich lösen würde, ist eine Taskforce, die „to explore“ soll, ein „complex proposal that will take time to consider“1. Jede Verlängerung macht es schwerer, die nächste zu beenden, und die Haushalte, die das Öl schon hinter sich gelassen haben, zahlen dafür die Meilensteuer.
Kalte Progression, die Steuererhöhung, die niemand ankündigt
Die größte Steuer für einen 40-%-Steuerzahler braucht überhaupt keine neue Ankündigung, und sie kann schon jetzt fast sechsmal so viel kosten wie die eVED. Es ist die kalte Progression.
Der Personal Allowance und die Grenze des Eingangssatzes wurden „at their 6 April 2021 levels“ festgeschrieben, und sie werden jetzt „until 5 April 2031“ gehalten11. Das sind zehn Jahre bei £12.570 und einer Schwelle für den höheren Satz von £50.270, während der Haushalt selbst sagt: „consumer prices today are around 33% higher than the 2020 average“1. Jede Gehaltserhöhung, die nur mit den Preisen Schritt hält, schiebt mehr vom Einkommen in die 40-%-Stufe. Das Gehalt ist nicht mehr wert, und man zahlt mehr Steuer darauf.
| Kalte Progression, nach den eigenen Zahlen der Regierung | |
|---|---|
| Freibeträge festgeschrieben auf | Stand 6. April 2021 |
| Eingefroren bis | 5. April 2031, zehn Jahre |
| Preise seit 2020 | etwa 33 % höher |
| Zusätzliche Steuer allein aus der Verlängerung 2028 bis 2031 | £3.365 Mio., £7.780 Mio., dann £12.435 Mio. im Jahr |
| Bis 2030-31 in die Einkommensteuer gezogen | 700.000 Menschen |
Die Einnahmenzeile ist die eigene Kostenrechnung des Finanzministeriums11, und sie zeigt, wie die kalte Progression wächst, weil sich jedes eingefrorene Jahr auf das vorige stapelt.
Wo lägen die Freibeträge also, wenn sie nie eingefroren worden wären? Das Gesetz sagt schon, wie man das ausrechnet. Beide steigen jeden April mit dem Verbraucherpreisindex „for the September before the start of a tax year“, der Personal Allowance aufgerundet auf die nächsten £1012 und die Grenze des Eingangssatzes auf die nächsten £10013. Hier ist diese Regel, angewandt auf die eigenen September-Zahlen des ONS, 3,1 %, 10,1 %, 6,7 %, 1,7 %, 3,8 % und 3,5 %14:
| Steuerjahr | Personal Allowance, indexiert | Schwelle höherer Satz, indexiert | Eingefroren bei | Zusätzliche Einkommensteuer, 40-%-Zahler |
|---|---|---|---|---|
| 2022-23 | £12.960 | £51.860 | £12.570 und £50.270 | £396 |
| 2023-24 | £14.270 | £57.170 | £12.570 und £50.270 | £1.720 |
| 2024-25 | £15.230 | £61.030 | £12.570 und £50.270 | £2.684 |
| 2025-26 | £15.490 | £62.090 | £12.570 und £50.270 | £2.948 |
| 2026-27 | £16.080 | £64.480 | £12.570 und £50.270 | £3.544 |
| 2027-28 | £16.650 | £66.750 | £12.570 und £50.270 | £4.112 |
Die Schwelle für den höheren Satz sollte jetzt bei £64.480 liegen, nicht bei £50.270. Das sind £14.210 Einkommen, die jetzt mit 40 % besteuert werden und die das Gesetz sonst mit 20 % besteuert hätte, oder gar nicht.
Die Spalte mit der zusätzlichen Steuer gilt für einen 40-%-Steuerzahler, der über der indexierten Schwelle und unter £100.000 verdient. Jedes zusätzliche Pfund Personal Allowance spart 40p und jedes zusätzliche Pfund im Eingangssatzband 20p, also sind 2026-27 £3.510 zu 40 % plus £10.700 zu 20 %. Zählt man die fünf Jahre bis April 2027 zusammen, sind es £11.292, bevor auch nur eine neue Steuer angekündigt wird. Das ist nur Einkommensteuer, und die National Insurance bleibt außen vor, weil eine Indexierung der oberen NI-Grenze mehr vom selben Einkommen zum Satz von 8 % statt 2 % belastet hätte, was in die andere Richtung zieht.
Niemand steht jedes Jahr auf und kündigt sie an. Es ist die Steuer, die ein 40-%-Steuerzahler am zuverlässigsten zahlt, und es ist die, die dieser Haushalt in Ruhe gelassen hat.
Und die Geringverdiener zahlen sie zuerst
In Pfund verliert die 40-%-Stufe am meisten durch das Einfrieren. Aber schau, wen es am härtesten trifft. Hier ist dieselbe Regel für vier Beschäftigte in 2026-27, nur Einkommensteuer:
| Beschäftigte, 2026-27 | Einkommensteuer heute | Wenn die Freibeträge mitgehalten hätten | Mehr pro Jahr | Anteil am Lohn |
|---|---|---|---|---|
| Teilzeit, £16.000 | £686 | £0 | £686 | 4,3 % |
| Vollzeit zum National Living Wage, £23.132 | £2.112 | £1.410 | £702 | 3,0 % |
| £40.000 | £5.486 | £4.784 | £702 | 1,8 % |
| 40-%-Steuerzahler, £70.000 | £15.432 | £11.888 | £3.544 | 5,1 % |
Auf die Teilzeitkraft kommt es an. Jeder, der zwischen £12.570 und £16.080 verdient, zahlt jetzt Einkommensteuer auf Geld, das das Gesetz in Ruhe gelassen hätte, und das Positionspapier erwartet, dass das Einfrieren „700,000 individuals into Income Tax by 2030 to 2031“ bringt11. Ein 40-%-Steuerzahler kann £3.544 wegstecken und meckern. £686 von £16.000 waren nie übrig. Und die National Insurance beginnt bei denselben eingefrorenen £12.570, also zahlen die Geringverdiener die obendrauf.
Jetzt die Schlagzeile, die der Haushalt dich sehen lassen will. Der National Living Wage steigt im April 2027 auf £13,21 pro Stunde, „equivalent to an increase of £910 in the gross annual earnings of a full-time worker“1, von heute £12,7115. Im selben Jahr, 2027-28, nimmt der eingefrorene Personal Allowance genau diesem Beschäftigten £816 mehr Einkommensteuer ab, als das Gesetz es getan hätte. Die Erhöhung ist echt. Das Finanzministerium hat das meiste davon schon ausgegeben.
Dann die Leute, die er schützen wollte. Ab April 2027 sorgt ein neues Pension Tax Allowance dafür, dass Rentner „with incomes at or under the value of the full new State Pension will not be brought into paying tax because of State Pension uprating in this Parliament“1. Das ist eine Korrektur für das Einfrieren, und eine faire. Darf ich fragen, warum sie bei den Rentnern aufhört? Ein Beschäftigter mit demselben Einkommen, der dafür eine volle Woche arbeitet, bekommt gar keinen Freibetrag.
Hilfe bei der Rechnung oder Subvention für einen versagenden Markt?
Fang damit an, was die £100 eigentlich sind. Die Zusammenfassung, die heute die Runde macht, nannte sie eine Zahlung auf dein Bankkonto. Der Haushalt nennt sie einen „£100 council tax rebate for households in bands A to D“1, von den Kommunen ab Januar 2027 ausgezahlt. So oder so wird sie für die Energierechnung ausgegeben.
Und weder sie noch die 0 % Mehrwertsteuer ändern, was die Energie kostet. Die Rechnung bleibt gleich groß. Der Steuerzahler bezahlt nur einen Teil davon. Wohin geht eine Rechnung also? Ofgems eigene Aufschlüsselung der typischen Rechnung ab Juli 20264:
| Wohin die typische Rechnung geht, Juli bis September 2026 | Anteil |
|---|---|
| Großhandelsenergie, einschließlich Differenzverträge | 45 % |
| Netze | 25 % |
| Betriebs-, Schulden- und Branchenkosten | 16 % |
| Politikkosten | 6 % |
| Mehrwertsteuer | 5 % |
| Gewinnmarge für den Versorger (EBIT) | 2,6 % |
| Puffer und Ausgleich | 1,5 % |
Sieben von zehn Pfund gehen an die Erzeuger und die Netzbetreiber. Eine Gewinnmarge für den Versorger ist in den Preisdeckel selbst hineingeschrieben. Die £3.685 Millionen sind also öffentliches Geld, aufgebracht über die allgemeinen Steuern mit Hilfe eines Bankenzuschlags, und jedes Pfund davon landet in denselben privaten Händen. Das ist keine Hilfe bei der Energie. Es ist eine Subvention für den Energiemarkt, über deine Council Tax geleitet, damit sie wie Hilfe aussieht.
Eine Subvention wofür genau? Nach der eigenen Darstellung des Finanzministeriums liegen die Energiepreise für Haushalte 73 % über dem Durchschnitt von 20201, und die Energieschulden der Haushalte haben sich „almost tripled to over £5 billion“1. Ein Markt, der seit Russlands Einmarsch in die Ukraine so viele Haushaltsschulden angehäuft hat, ist ein versagender Markt. Dieser Haushalt repariert ihn nicht. Er bezahlt die Rechnung dafür in diesem Winter, und er wird sie im nächsten Winter wieder bezahlen müssen, weil sich am Preis nichts bewegt hat.
Stell das neben das, was derselbe Haushalt von den Erzeugern zurückverlangt. Die Electricity Generator Levy steigt bis März 2028 von 45 % auf 55 %, und Tabelle 6.1 verbucht dafür £95 Millionen1. Über die nächsten sechs Jahre steckt der Steuerzahler £3.685 Millionen in die Rechnungen, aus denen diese Erzeuger bezahlt werden. Die Übergewinnabgabe holt £95 Millionen zurück. Das ist fast 39 zu 1.
Dass die Banken £1.475 Millionen davon über den Zuschlag zahlen, ist der faire Teil, und das sage ich auch. Aber eine Subvention, die den Preis lässt, wo er ist, kauft nichts, was bleibt. Die einzige Energiehilfe, die bleibt, ist die Art in „Nichts fürs Dach“ weiter unten, die Art, die ein Haus weniger Energie brauchen lässt.
Wer das Geld stattdessen bekommt
Wenn nicht dieses Haus, wer dann? Die eigene Kostentabelle des Haushalts, Tabelle 6.1, nennt die Kosten jeder Maßnahme von 2026-27 bis 2031-321, hier muss also nichts geraten werden. Hier sind die größten Geschenke, summiert über die sechs Jahre.
Der Balken der Haushalte sieht aus wie das größte Geschenk von allen. Der Abschnitt oben zeigt, wo dieses Geld tatsächlich landet.
Schau dir aber die pinken Balken an.
- 10.000 Hersteller, £2.320 Millionen. Ab April 2027 befreit das British Industrial Competitiveness Scheme „eligible businesses … from the indirect costs of the Renewables Obligation, Feed in Tariffs and Capacity Market schemes“1 und senkt ihre Stromrechnungen „by up to 25%“. Allein 2027-28 sind das £1.235 Millionen, im Schnitt etwa £123.500 pro Firma, gegenüber £100 pro Haushalt. Dieselben drei Programme bleiben auf jeder kWh, die dieses Haus bezieht.
- Müllverbrennung, £1.505 Millionen. Der CO2-Preis auf das Verbrennen von Müll wird aufgeschoben. Das braucht mehr als eine Zeile, also bekommt es unten eigene Absätze.
- Gründer, £1.285 Millionen. Eine neue Founders’ Relief: „a 10% CGT rate on up to £10 million of lifetime gains for qualifying founders of high-growth, innovative companies“1.
Die Zeile zur Müllverbrennung in Tabelle 6.1 ist neun Wörter lang: „Delay the inclusion of energy from waste in the ETS“1. Das steckt dahinter.
| Müllverbrennung und der CO2-Preis | |
|---|---|
| Der Plan von 2024 | volle Aufnahme in das UK Emissions Trading Scheme „from 2028“16 |
| Was berechnet worden wäre | nur fossiles CO2, also das Plastik in dem, was verbrannt wird16 |
| Entschieden am 27. August 2026 | „will not take place in 2028“, kein neues Datum17 |
| Dem Finanzministerium entgangen, 2028-29 bis 2031-32 | £1.505 Millionen1 |
Kraftwerke sind schon im System, mit „the power sector in scope of the UK ETS“16, und bis 2028 zahlen sie zusätzlich Carbon Price Support, „£18/tCO2e on fossil-fuel powered electricity generation“1. Eine Verbrennungsanlage, die Plastik verbrennt, zahlt nichts davon, und es gibt kein Datum, ab wann sie es tun wird.
Um ehrlich zu sein, wer davon profitiert: Es sind nicht nur die Betreiber. Die CO2-Kosten wären „passed through to local authorities“ worden, und der Recyclingverband der Kommunen begrüßte den Aufschub als „some immediate relief“17. Das ist fair, denn eine Kommune hat das Plastik, das man ihr übergibt, nicht hergestellt. Aber die eigene Konsultation der Regierung hatte die Antwort darauf schon gefunden. Sie schlug vor, die Kosten über die erweiterte Herstellerverantwortung für Verpackungen zu teilen, das Programm, das die Firmen, die Verpackungen auf den Markt bringen, dafür zahlen lässt, und schätzte, dass „between 20-30% of fossil waste by weight that is incinerated is within scope“16. Mit anderen Worten: Belaste die Leute, die das Plastik hergestellt haben.
Stattdessen zahlt niemand. Die Betreiber drücken sich, die Verpackungshersteller drücken sich, und die £1.505 Millionen gehen von der Seite des Finanzministeriums ab. Das CO2 geht trotzdem durch den Schornstein.
Dann die Rechenzentren. Ein neuer Data Centre Covenant bittet sie, „their fair share of energy“ zu zahlen. Alle Rechenzentren werden „encouraged to meet the tests“, und nur strategische, die erweiterte Unterstützung wollen, müssen es1. Im Gegenzug soll ein Ministerial Control Centre „accelerate time to power“, künftige Netzkapazität reservieren und „reallocating capacity released when other projects leave the connections queue“1. Die größten neuen Stromverbraucher im Land werden in der Warteschlange nach vorn geschoben, in der alle anderen warten, gegen Tests, zu denen die meisten von ihnen nur ermutigt werden müssen.
Die Founders’ Relief ergibt nur Sinn neben dem, was in derselben Tabelle mit den Leuten gemacht wurde, die gewöhnliche Unternehmen aufbauen.
Die kleine Firma bezahlt die große Idee
Es gibt zwei Tauschgeschäfte in Tabelle 6.1, und beide lassen ein kleines Unternehmen zahlen.
Das erste Tauschgeschäft sind Gründer gegen Inhaber. Business Asset Disposal Relief ist die Entlastung, die ein Klempner, ein Laden oder ein kleiner Maschinenbaubetrieb nutzt, wenn der Inhaber verkauft oder in Rente geht. Sie liegt für Veräußerungen ab dem 6. April 2026 schon bei 18 %18. Dieser Haushalt halbiert ihre Lebenszeitgrenze „from £1 million to £500,000 from April 2027“, was £1.085 Millionen einbringt1. In derselben Tabelle gibt die Founders’ Relief 10 % auf bis zu £10 Millionen für „high-growth, innovative companies“ und kostet £1.285 Millionen.
| Business Asset Disposal Relief | Founders’ Relief | |
|---|---|---|
| Für wen | jeden, der ein qualifizierendes Unternehmen verkauft | Gründer von „high-growth, innovative companies“ |
| Satz | 18 % | 10 % |
| Lebenszeitgrenze | gekürzt von £1 Million auf £500.000 | £10 Millionen |
| Wirkung über sechs Jahre | bringt £1.085 Millionen | kostet £1.285 Millionen |
Die Verteidigung des Finanzministeriums lautet, „three-quarters of BADR claimants will still receive relief on their entire gain“1. Das stimmt, und genau darum geht es. Das Viertel, das sie verliert, sind die, die über ein Arbeitsleben etwas aufgebaut haben, das mehr als eine halbe Million wert ist, und ihre Entlastung ist an Leute gegangen, deren Gewinne bis zu zehn Millionen reichen.
Das zweite Tauschgeschäft ist die Innenstadt gegen Online-Verkäufer. Die Grundsteuerentlastung für kleine Läden, Pubs und Gastgewerbe ist echt und willkommen: 70.000 Firmen mehr, die überhaupt keine Business Rates zahlen, zu Kosten von £1.165 Millionen über die drei Grundsteuermaßnahmen. Das Finanzministerium sagt klar, wie das bezahlt wird: „by ensuring businesses with significant sales online pay the VAT they owe, by requiring online marketplaces to collect it on their behalf“1. Das bringt £1.270 Millionen.
Kleine Firmen in der Innenstadt werden also von kleinen Firmen online bezahlt. Niemand Großes steuert etwas bei.
Warm Homes raus, Waffen rein
Die größte Umschichtung in diesem Haushalt steht auf keiner Rechnung. Es ist die Verteidigung.
Im Juni kündigte die Regierung £15 Milliarden für den Defence Investment Plan zwischen 2026-27 und 2029-30 an. Dieser Haushalt findet die letzten £4,7 Milliarden davon, indem er „further reducing departmental capital budgets by 1% from 2027‑28 to 2029‑30 to raise £3 billion“ und £1,7 Milliarden aus der Investitionsreserve des Finanzministeriums nimmt1. Das Baubudget jedes Ministeriums zahlt.
Der Anteil des Energieministeriums ist der, der bei einem Haus wie meinem landet:
| Kürzung beim Energieministerium zur Finanzierung der Verteidigung | Betrag |
|---|---|
| Investitionszuschuss Warm Homes Plan | £1 Milliarde |
| Wasserstoffprojekte | £500 Millionen |
| CO2-Abscheidung, -Nutzung und -Speicherung | £200 Millionen |
| Great British Energy | £200 Millionen |
Das ist die eigene Liste des Finanzministeriums1. Mit zwei Zeilen davon habe ich kein Problem. Wasserstoff und CO2-Abscheidung sind Verschwendung öffentlichen Geldes, und aus den Gründen in „Wasserstoff ist die falsche Wette“ weiter oben sind £500 Millionen und £200 Millionen, die dort gekürzt werden, die richtige Entscheidung. Sie hätten komplett gestrichen werden sollen. CO2-Abscheidung gibt es, damit fossile Brennstoffe noch eine Weile länger verbrannt werden, und eine Regierung, die es mit den Rechnungen ernst meint, würde diese Branche besteuern, statt dafür zu zahlen, dass sie weiterläuft.
Die Warm-Homes-Zeile ist das Gegenteil. Die Regierung sagt, sie „remains committed to heat pump deployment“, im selben Absatz, der eine Milliarde aus dem Warm Homes Plan nimmt. Sie sagt zwar, der Großteil der Mittel dieses Plans für Haushalte mit niedrigem Einkommen und Sozialwohnungen „is protected“, und das sollte man fairerweise erwähnen. Aber ein Haus weniger Energie brauchen zu lassen, ist die einzige Art von Energiehilfe, die nie im nächsten Winter wieder bezahlt werden muss, und genau die wurde gekürzt, um das hier zu bezahlen.
Wenn das Zuschussgeld wegfällt, sollte die Pflicht nicht mit ihm gehen. Es gibt schon eine Regel für privat vermietete Wohnungen in England und Wales: „Private landlords of all tenancies will be required to comply with the higher standard by 1 October 2030“, ein Ziel von EPC C19. Aber lies das Kleingedruckte:
| Privat vermietete Wohnungen, der Standard für 2030 | Was die Regel sagt |
|---|---|
| Frist | 1. Oktober 2030 |
| Höchstbetrag, den ein Vermieter ausgeben muss | „up to £10,000 per property“, im Schnitt £5.400 |
| Wärmepumpe oder Solar vorgeschrieben? | keins von beiden, die zweite Maßnahme wird „at the discretion of the landlord“ gewählt |
Das ist ein Standard mit Ausgabengrenze und Auswahlkarte. Die Kürzung des Warm-Homes-Zuschusses hätte mit dem Gegenteil kommen sollen: einer Pflicht, dass jede privat vermietete Wohnung bis 2030 ihre Dämmung, Wärmepumpe und Solaranlage hat, oder sie darf nicht mehr vermietet werden. Die Vermieter kassieren die Miete. Der Mieter zahlt die Energierechnung. Ohne harte Pflicht hat der Vermieter keinen Grund, Geld auszugeben, das nur jemand anderem etwas spart, und der Mieter zahlt am Ende die Rechnungen und, über seine Steuern, auch noch die Subvention darauf.
Dann das Ziel. Die Regierung wird darlegen, „how we will meet our NATO commitment of spending 3.5% of GDP on defence by 2035, with a target date for 3% in 2030“1. Obendrein werden der National Wealth Fund und die British Business Bank „deploy up to £5 billion over the next four years into defence, dual use and other sectors“1, und UK Export Finance bekommt mehr Kapazität, „to support UK defence exports“1.
Einiges davon unterstütze ich, und das sage ich klar. Russland ist in die Ukraine einmarschiert. Putins Krieg ist die Ursache, und dass die Ukraine sich verteidigt, ist richtig. Die zusätzlichen £500 Millionen für die Luftverteidigung der Ukraine in diesem Winter1 gönne ich ihr.
Aber schau, an wen das Geld tatsächlich geht. Das sind die eigenen akkreditierten Statistiken des Verteidigungsministeriums für 2025/2620:
| Ausgaben des MoD bei der Industrie, 2025/26 | Wert |
|---|---|
| An die Industrie gezahlt, britisch und ausländisch | £43,4 Milliarden |
| Anteil an nur zehn Lieferanten | 40 % |
| BAE Systems allein | knapp über £7,3 Milliarden, 16,5 % |
| Höchster Anteil eines einzelnen Lieferanten seit | 2007/08 |
| Über Verträge ohne Wettbewerb gezahlt | 47 %, £20,5 Milliarden |
Zahlen wir also alle Steuern an Rüstungsfirmen? Ja, nach der eigenen Zählung des MoD. Und fast die Hälfte davon wird ohne Ausschreibung ausgegeben.
Und ein Teil davon verlässt das Land gleich ganz. Hier sind diese zehn Lieferanten aus der eigenen Datentabelle des MoD, mit ihrem jeweiligen Sitz21:
| Die zehn größten Lieferanten des MoD, 2025/26 | £ Millionen | Britisch? |
|---|---|---|
| BAE Systems PLC | 7.258 | Ja |
| Babcock International Group PLC | 3.288 | Ja |
| Rolls-Royce Holdings PLC | 1.562 | Ja |
| QinetiQ Group PLC | 1.114 | Ja |
| Airbus Group SE | 834 | Nein, europäisch, eingetragen in den Niederlanden |
| Leonardo SpA | 778 | Nein, Italien |
| Thales | 736 | Nein, Frankreich |
| Serco Group PLC | 726 | Ja |
| Leidos Holdings Inc. | 646 | Nein, Vereinigte Staaten |
| The Boeing Company | 597 | Nein, Vereinigte Staaten |
Die Hälfte der zehn größten ist ausländisch, und zusammen bekamen sie £3.591 Millionen, ein Fünftel dessen, was die zehn erhielten. Bei den zehn größten hört es nicht auf. Weiter unten in derselben Tabelle stehen die eigene staatliche Industrieholding Spaniens, Sociedad Estatal de Participaciones Industriales, mit £389 Millionen, und die Beteiligungsagentur des französischen Staates, die Agence des participations de l’État, mit £300 Millionen21. Das ist britisches Verteidigungsgeld, das direkt an zwei ausländische Regierungen geht.
Und die zwei größten britischen Namen auf der Liste? Es lohnt sich zu fragen, was sie damit machen. Hier sind ihre eigenen Abschlüsse:
| Aus ihren eigenen Abschlüssen | BAE Systems, 2025 | Babcock, Jahr bis März 2026 |
|---|---|---|
| Vom MoD gezahlt, 2025/2621 | £7.258 Mio. | £3.288 Mio. |
| Forschung und Entwicklung | £407 Mio. selbst finanziert22 | £203,3 Mio. als Aufwand verbucht23 |
| Gezahlte Dividenden | £1.027 Mio. | £36,7 Mio. |
| Aktienrückkäufe | £502 Mio. | £155,3 Mio. |
| An Aktionäre zurückgegeben | £1.529 Mio. | £192,0 Mio. |
BAE gab in einem einzigen Jahr £1.529 Millionen an seine Aktionäre zurück, fast viermal die £407 Millionen, die es in die eigene Forschung steckte. Außerdem kassierte es £29 Millionen an Steuergutschriften für Forschung und Entwicklung22, der Steuerzahler legte also noch einmal etwas drauf. Das MoD zahlte ihm £7,3 Milliarden in einem Jahr, und die Aktionäre holten £1,5 Milliarden heraus.
Bei Babcock ist es andersherum, und was fair ist, ist fair. Es gab mehr für Forschung aus, als es zurückgab. Es bezieht aber auch 63,5 % seines weltweiten Umsatzes vom MoD20, was es zu einer Firma macht, die der Steuerzahler faktisch am Leben hält. Eine Firma, die so sehr von öffentlichem Geld abhängt, sollte für die Öffentlichkeit geführt werden, die sie bezahlt.
Dann gibt es das Geld, das nie einen Auftragnehmer berührt. Das MoD schleuste £744 Millionen über Foreign Military Sales, „a mechanism used to purchase equipment from the US Government“, zusätzlich zu den £43,4 Milliarden gezahlt, und £469 Millionen davon waren für Boeing20. Das ist unser Steuergeld, das in das Rüstungsprogramm einer anderen Regierung fließt, und meiner Meinung nach finanziert es genau die globale Instabilität, gegen die wir uns, wie man uns dann sagt, mit noch mehr Ausgaben verteidigen müssen. Der neue Multilateral Defence Mechanism des Haushalts ist für „joint procurement across partners“ gebaut1, was mehr Bestellungen im Ausland bedeutet, nicht weniger.
Meine Position ist einfach. Kein einziges Pfund britisches Verteidigungsgeld sollte an einen ausländischen Auftragnehmer gehen. Wenn dieses Land 3,5 % von allem, was es erwirtschaftet, für Verteidigung ausgeben will, sollte jedes Pfund davon hier Fähigkeiten, Fabriken und Arbeitsplätze schaffen und hier Steuern zahlen. Bau es hier oder kauf es nicht.
Darf ich fragen, warum das MoD es nicht einmal zählt? Seine eigenen Statistiken nennen die Summe, die an „UK and foreign owned organisations“ gezahlt wird, als eine einzige Zahl, ohne Aufteilung zwischen beiden20. Eine Zahl, die niemand veröffentlicht, kann man nicht senken.
Was es überhaupt nicht gibt, ist irgendein Versuch, die Ausgaben zu senken. Ich habe alle 162 Seiten durchsucht:
| Wort im Haushalt 2026 | Wie oft es vorkommt |
|---|---|
| defence | über 120 |
| diplomacy | 0 |
| ceasefire | 0 |
| de-escalation | 0 |
Es gibt ein ganzes Kapitel darüber, die Rüstungsindustrie wachsen zu lassen, sie privat zu finanzieren und mehr davon zu exportieren, und keine einzige Zeile dazu, den Bedarf daran zu senken. Ein Wettrüsten, das niemand zu stoppen versucht, hat eine Gruppe von Gewinnern, und die stehen in den Lieferantentabellen des MoD, nicht in einer Küche in England.
Nichts fürs Dach
Die billigste kWh ist die, die ein Haus nie kaufen muss. Dämmung auf dem Dachboden und Solar auf dem Dach zahlen sich jeden Winter wieder aus, lange nachdem eine £100-Zahlung ausgegeben ist. Was tut also ein Haushalt, der damit verkauft wird, die Rechnungen zu senken, für sie?
Er erhöht die Mehrwertsteuer.
Der Einbau energiesparender Materialien in einem Haus ist „from 1 May 2023 to 31 March 2027“ mit dem Nullsatz belegt, und die Liste umfasst Dämmung, Solarmodule, Batterien und Wärmepumpen24. Dieser Haushalt lässt das auslaufen. Absatz 6.215 trägt den Titel „Revert to reduced rate on energy saving materials (ESMs) as planned“, und ab dem 1. April 2027 sind es wieder 5 %, wobei als einzige Änderung Wärmespeicher auf die Liste kommen1. Bei einem Auftrag für Solar und Batterie über £10.000 sind das £500 mehr.
Im selben Dokument geht die Mehrwertsteuer also vom Strom runter, den man kauft, und wieder auf die Technik drauf, mit der man ihn nicht mehr kaufen muss.
Dann zähl die Wörter. Auf 162 Seiten kommt „insulation“ null Mal vor. „Rooftop“ und „solar panel“ kommen null Mal vor. Wärmepumpen werden zweimal erwähnt, und beide Male in dem Absatz, der £1 Milliarde aus dem Warm Homes Plan nimmt, um die Verteidigung zu bezahlen1.
Und der Wärmepumpenzuschuss selbst? Das Boiler Upgrade Scheme zahlt „£7,500 towards an air source heat pump“25, und der Haushalt will „maintain the Boiler Upgrade Scheme at current funding levels of £400 million in 2027‑28 and rising broadly in line with inflation thereafter“1. Also nicht gekürzt, aber auch nicht gewachsen. £400 Millionen zu je £7.500 sind höchstens etwa 53.000 Wärmepumpen im Jahr. Das Finanzministerium zählt rund 29 Millionen Haushalte im Vereinigten Königreich1. In diesem Tempo würde es über 500 Jahre dauern, jeden von ihnen zu erreichen.
| Energiegeld im Haushalt 2026 | Summe über sechs Jahre | Was nach dem Winter übrig ist |
|---|---|---|
| £100-Zahlung und 0 % Mehrwertsteuer auf Strom | £3.685 Millionen ausgegeben | nichts, es ist weg |
| Investitionszuschuss Warm Homes Plan | £1 Milliarde gekürzt | weniger gedämmte Häuser |
| Mehrwertsteuer auf Dämmung, Solar und Batterien | 0 % zurück auf 5 % | teurer, es selbst zu machen |
Weil ich meins selbst bezahlt habe, sehe ich genau, was fehlt. Wenn eine Regierung die Rechnungen dauerhaft senken wollte, würde sie jedes Haus dämmen, das es braucht, und Solar auf jedes Dach setzen, das eins tragen kann, angefangen mit jedem neuen Haus, das ab jetzt gebaut wird. Mach das einmal, richtig, und die Hilfe muss im nächsten Winter nie wieder gekauft werden. Dieser Haushalt bezahlt den Winter und besteuert die Lösung.
Nein, der Verkauf deiner eigenen Sachen auf eBay wird nicht besteuert
Viele haben die Regel für Online-Marktplätze als das Ende davon gelesen, alte Sachen auf eBay oder Vinted ohne Mehrwertsteuerrechnung zu verkaufen. Das ist sie nicht, und der Haushalt sagt das ausdrücklich.
Ab Oktober 2027 erheben Plattformen Mehrwertsteuer „on sales by UK VAT-registered businesses and any other UK business with a minimum annual sales threshold per platform of £90,000“. Die Regeln „will not apply to non-business (i.e. personal) sales, second-hand goods, or business-to-business transactions“1.
Die Verwirrung kommt von drei verschiedenen Schwellen, die zitiert werden, als wären sie eine Regel:
| Regel | Schwelle | Was sie bedeutet |
|---|---|---|
| Neue Mehrwertsteuererhebung durch Plattformen | ein Unternehmen, das £90.000 im Jahr auf einer Plattform verkauft | die Plattform erhebt Mehrwertsteuer, die das Unternehmen ohnehin schuldete |
| Meldung der Plattformen an HMRC, seit 2024 | 30 Verkäufe oder etwa £1.700 im Jahr | die Plattform meldet dich. Das ist keine Steuer |
| Gewerblich oder nicht | HMRCs neun „badges of trade“ | entscheidet, ob du überhaupt Steuer schuldest |
Zur Meldung sagt HMRC es unverblümt: „A platform reporting your details to HMRC does not automatically mean you owe tax“26. Plattformen melden dich nicht, wenn du „make fewer than 30 sales of goods in a calendar year“ und „receive less than 2,000 euros (about £1,700)“26. Und aus der eigenen Pressestelle: „if you are not trading and just occasionally sell unwanted items online – there is no tax due“27.
Was ist also ein Vielverkäufer? Eine Stückzahl gibt es nicht. Ob du gewerblich handelst, entscheiden HMRCs badges of trade, darunter „profit-seeking motive“, „the number of transactions“, „the nature of the asset“ und „changes to the asset“, und HMRC selbst sagt, „the presence or absence of a particular badge is unlikely, by itself, to provide a conclusive answer“28. Den Dachboden auszuräumen ist kein Gewerbe, auch wenn es mehr als 30 Teile oder über £1.700 werden und du gemeldet wirst. Ware einzukaufen, um sie mit Gewinn weiterzuverkaufen, schon.
Achte darauf, was dieser Meldetest eigentlich ist. Es sind weniger als 30 Verkäufe und unter etwa £1.700, also reicht es, eins von beiden zu überschreiten, um gemeldet zu werden. Verkauf dein altes Auto auf eBay für mehr als £1.700, und dieser eine Verkauf genügt. Keine Panik, wenn das passiert. Gemeldet zu werden ist keine Steuerrechnung, und HMRC führt die Capital Gains Tax als fällig auf „most personal possessions worth £6,000 or more, apart from your car“29. Ein Auto, das du selbst gefahren hast, fällt nicht darunter.
Aber die Meldung betrifft dich, nicht das Auto, und dass das Auto befreit ist, macht nicht auch alles andere befreit, was du in dem Jahr verkauft hast. Jeder andere Verkauf wird für sich beurteilt, genau wie immer. Deine eigenen ungewollten Sachen sind weiterhin kein Gewerbe, und ein einzelner Gegenstand unter £6.000 fällt nicht unter die Capital Gains Tax29. Alles, was du gekauft hast, um es mit Gewinn weiterzuverkaufen, ist aber Gewerbe, und sobald du gemeldet bist, hat HMRC deine Verkäufe vor sich liegen. Wenn ein Teil davon Gewerbe ist, sind die ersten £1.000 im Jahr steuerfrei, mit diesem Haushalt steigend auf £3.000 ab dem 6. April 20271. Notier dir also, was jedes Teil war: deins oder zum Weiterverkauf gekauft.
Und beim Dachboden ist die Meldung selbst die Verschwendung. Jemand, der sein eigenes Haus ausräumt, bekommt seine Daten an HMRC geschickt, die Plattform zahlt dafür, die Meldung zusammenzustellen, und HMRC zahlt dafür, sie zu bearbeiten, und bei privaten Verkäufen nimmt es nichts ein, weil nichts geschuldet wird. Das sind reine Kosten, und sie landen trotzdem auf deiner Steuerrechnung.
Die Panik um diesen Haushalt war also nowt. Die Sorge um den nächsten ist es nicht. Die Maschinerie steht jetzt. Plattformen melden Verkäufer seit 2024 an HMRC, und ab Oktober 2027 werden sie bei gewerblichen Verkäufern die Mehrwertsteuer direkt an der Quelle erheben. Die Ausnahme für private Verkäufe ist eine Zeile in einem Haushalt, und eine Zeile in einem Haushalt kann im nächsten gestrichen werden, ohne dass etwas Neues gebaut werden muss. Sobald die Leitung liegt, ist ihre Erweiterung eine Änderung in einer Zeile. Ich würde nicht darauf wetten, dass die Ausnahme hält, nur weil sie heute da ist.
Was in dieser Zeile des Haushalts wirklich steckt, ist das Tauschgeschäft weiter oben.
Eine Atempause ist etwas, wofür man bezahlt
Atempause ist ein gutes Wort für einen Haushalt. Es klingt nach Erleichterung. Liest man die Kostenrechnungen, beschreibt man es besser als eine Reihe von Entscheidungen darüber, wem die Luft angehalten wird.
Das Haus, das ich hier durchgerechnet habe, hat die Dinge getan, die dieses Land angeblich will. Es ist elektrisch geworden. Es erzeugt und speichert seinen eigenen Strom. Es hat Gas so gut wie aufgegeben. Seine 20.000 Meilen im Jahr laufen mit Strom, viel davon vom eigenen Dach, und brauchen nichts von der Zapfsäule.
Das ist Eigenständigkeit, und der Lohn dafür ist eine Meilensteuer und ein eingefrorener Freibetrag, mit £100, um es im ersten Winter abzufedern. Der Haushalt ist stellenweise vernünftig. Es ist fair, dass Banken einen Teil der Energiezahlung finanzieren, und fair, dass der Haushalt mit wenig Gasverbrauch keine Fixgebühr mehr für Gas zahlt, das er kaum nutzt. Aber das Muster darunter ist deutlich genug. Hilfe geht dorthin, wo die Rechnung am lautesten ist: zum großen Industrieverbraucher, zum Gründer mit zehn Millionen an Gewinnen, zum Rechenzentrum, das morgen das Netz braucht, zur Rüstungsfirma mit einem Vertrag, auf den sonst niemand bieten durfte. Der stille Haushalt, der sich selbst gekümmert hat, ist der, aus dem die Einnahmen kommen, gerade weil er sich nicht beschwert und nicht wegziehen kann.
Und für diese Atempause zahlst du mehr als einmal. Du zahlst über deine Steuern die Subvention auf die Rechnung, du zahlst die Rechnung, und im nächsten Winter zahlst du beides wieder, weil nichts in diesem Haushalt darauf zielt, warum die Rechnung hoch ist. Dasselbe gilt für die Senkung der Kraftstoffsteuer, wieder verlängert, weil das Öl, das sie stützt, nie ersetzt wurde, und für Wasserstoffverträge, die jedes Jahr bezahlt werden müssen, weil der Brennstoff nicht auf eigenen Füßen stehen kann. Eine Lösung wird einmal bezahlt. Eine Subvention wird jedes Jahr bezahlt, von denselben Leuten, solange die Ursache bleibt, wo sie ist. Das ist die Entscheidung, die dieser Haushalt Zeile für Zeile trifft: noch einen Winter die Luft anhalten, statt die Atemwege freizumachen.
Der Grund, warum die Ursache nie behoben wird, ist, dass die Kosten nie bei denen landen, die sie beheben könnten. Dieser Haushalt verlagert die Last nicht auf die, die von den Subventionen profitieren, also haben sie keinen Grund, irgendetwas zu ändern. Der Vermieter, der eine Wohnung nicht auf den Standard bringt, kassiert weiter die Miete, während der Mieter die Rechnung zahlt und der Steuerzahler die Subvention darauf. Die Ölkonzerne haben keinen Grund, Geld in saubere Technik zu stecken, solange das Finanzministerium ihr Produkt an der Zapfsäule billig hält. Und die Gasbranche macht mit demselben verschwenderischen Modell weiter, einmal verbrennen und mehr kaufen, während die Leitungen, die schon im Boden liegen, der Anfang von Fernwärme sein könnten, die Wärme bewegt statt Brennstoff. Niemand tut das Teure, Vernünftige, solange jemand anderes ihn dafür bezahlt, mit dem Billigen, Verschwenderischen weiterzumachen. Und jedes Tauschgeschäft in diesem Haushalt läuft in dieselbe Richtung. Die Regierung sorgt dafür, dass es den großen Konzernen gut geht, und der kleine Mann zahlt.
Ich weiß, was dieser Haushalt dieses Haus kostet, und ich sehe, wie er vorn auf dem Dokument ausgepreist ist. Das ist nicht dieselbe Zahl. Der Unterschied ist der Grund, die Kostenrechnungen selbst zu lesen statt der Rede, denn niemand, der die Rede geschrieben hat, wird sie für dich lesen.
HM Treasury — Budget 2026: Breathing Space for Today, Fresh Hope for the Future — der Haushaltsbericht, dem Parlament am 28. Oktober 2026 vorgelegt. Energiemaßnahmen Absätze 3.2 bis 3.9 und Box 3.A, Kraftstoff, Kilometerpauschalen und E-Auto-Laden 3.12 bis 3.16, eVED 1.30 und 2.38, BADR 2.53, BICS 4.24 und 6.31, die Gas Shipper Obligation 4.22 und 6.27, Rechenzentren 4.137 und 4.138, der Warm Homes Plan und das Boiler Upgrade Scheme 4.36, Verteidigung 2.5, 2.6, 5.28 bis 5.36 einschließlich des Multilateral Defence Mechanism in 5.30 und 6.134 bis 6.141, energiesparende Materialien 6.215, Founders’ Relief 6.257, das Trading Allowance 6.254, Online-Marktplätze 6.154, der National Living Wage 3.18, das Pension Tax Allowance 3.19 und 6.182, Carbon Price Support 4.25, Kostenrechnungen Tabelle 6.1. ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
GOV.UK — Claim tax relief for your job expenses: vehicles you use for work — „This does not include travelling to and from your work, unless it’s a temporary place of work.“ ↩︎ ↩︎
Ofgem — Changes to energy price cap between 1 October and 31 December 2026 — Gas-Grundgebühr 29,68p am Tag und Arbeitspreis 7,97p/kWh inklusive 5 % Mehrwertsteuer; Strom ohne Mehrwertsteuer vom 1. Oktober 2026 bis 31. März 2027. ↩︎ ↩︎ ↩︎
Ofgem — Summary of changes to the energy price cap, 1 July to 30 September 2026, revised TDCV — typischer Haushaltsverbrauch ab 1. Juli 2026: „2,500 kWh of electricity, 9,500 kWh of gas“. ↩︎ ↩︎
DESNZ — Funding mechanism for the Hydrogen Production Business Model: proposed design of the Gas Shipper Obligation — die Konsultation, Januar bis April 2025. ↩︎
DESNZ — Gas Shipper Obligation analytical annex — „approximately £2.60 - £4.50“ im Jahr auf der durchschnittlichen Gasrechnung eines Haushalts über 2028 bis 2037, bei volumetrischer Ausgestaltung, in Preisen von 2023. ↩︎
DESNZ — Hydrogen Production Business Model / Net Zero Hydrogen Fund: HAR1 successful projects — die elf Projekte, ihre Entwickler und Kapazität, der gewichtete durchschnittliche Ausübungspreis von £241/MWh und „over £2 billion of revenue support“. ↩︎ ↩︎
Energy Systems Catapult — Heat pumps shown to be three times more efficient than gas boilers — der staatlich finanzierte Electrification-of-Heat-Versuch, 742 eingebaute Wärmepumpen: „The median SPF observed in ASHP systems … was 2.80 (280%)“. ↩︎
Jan Rosenow, “Is heating homes with hydrogen all but a pipe dream? An evidence review”, Joule, 2022 — 32 unabhängige Studien; Zitate wie berichtet von IEEE Spectrum, 4. Oktober 2022. ↩︎ ↩︎
HM Treasury — Electric Vehicle Excise Duty (eVED) — Positionspapier, 13. Juli 2026: 3p pro Meile für Batterie- und Wasserstoffautos, 1,5p für Plug-in-Hybride, ab 1. April 2028. ↩︎
HMRC — Maintaining the Personal Allowance and basic rate limit until 5 April 2031 — Positionspapier zum Haushalt 2025: Freibeträge „at their 6 April 2021 levels“ festgeschrieben, gehalten „until 5 April 2031“, 700.000 Menschen bis 2030-31 in die Einkommensteuer gezogen, und die Auswirkung der Verlängerung auf den Staatshaushalt. ↩︎ ↩︎ ↩︎
Income Tax Act 2007, section 57 — der Personal Allowance wird nach „the consumer prices index for the September before the start of a tax year“ indexiert und „up to the nearest amount which is a multiple of £10“ gerundet. ↩︎
Income Tax Act 2007, section 21 — die Grenze des Eingangssatzes wird genauso indexiert und „up to the nearest amount which is a multiple of £100“ gerundet. ↩︎
ONS — CPI annual rate, all items, series D7G7 — September 2021 3,1 %, 2022 10,1 %, 2023 6,7 %, 2024 1,7 %, 2025 3,8 %, 2026 3,5 %. ↩︎
GOV.UK — National Minimum Wage and National Living Wage rates — £12,71 pro Stunde für Beschäftigte ab 21 Jahren, ab 1. April 2026. ↩︎
UK ETS Authority — UK Emissions Trading Scheme scope expansion: waste, consultation, 2024 — Aufnahme von Müllverbrennung und Verbrennungsanlagen „from 2028“, nur fossiles CO2, und Kostenteilung über die erweiterte Herstellerverantwortung für Verpackungen. ↩︎ ↩︎ ↩︎ ↩︎
LARAC — UK ETS will not be extended to waste incineration in 2028 — 27. August 2026, der Recyclingverband der Kommunen zum Aufschub; siehe auch LocalGov, 27. August 2026. ↩︎ ↩︎
GOV.UK — Business Asset Disposal Relief — „18% on all gains on qualifying assets disposed of from 6 April 2026“. ↩︎
DESNZ — Improving the energy performance of privately rented homes: government response — aktualisiert am 21. Januar 2026: Einhaltung „by 1 October 2030“, Vermieter sollen „invest up to £10,000 per property“, im Schnitt £5.400, die zweite Maßnahme „at the discretion of the landlord“. ↩︎
Ministry of Defence — MOD trade, industry and contracts 2026 — akkreditierte amtliche Statistik, 1. Oktober 2026: £43,4 Milliarden bei der Industrie in 2025/26, 40 % bei zehn Lieferanten, BAE Systems 16,5 %, Zahlungen ohne Wettbewerb 47 % (£20,5 Milliarden); Foreign Military Sales £744 Millionen, davon £469 Millionen Boeing; keine Aufteilung der Ausgaben nach britischem und ausländischem Eigentum; die MoD-Zahlungen an Babcock entsprechen 63,5 % seines weltweiten Umsatzes. ↩︎ ↩︎ ↩︎ ↩︎
Ministry of Defence — Data tables relating to MOD trade, industry and contracts 2026 — Tabelle 4a, private Holdinggesellschaften, an die 2025/26 £50 Millionen oder mehr gezahlt wurden. Länder sind jeweils Sitz oder Eintragungsort der Holding. ↩︎ ↩︎ ↩︎
BAE Systems — Preliminary results announcement 2025 — 18. Februar 2026: selbst finanzierte F&E „£407m“, „dividends increased to £1,027m“, Rückkauf „at a cost of £502m“, „the Group returned £1,529m to shareholders“, Steuergutschriften für Forschung und Entwicklung £29 Mio. ↩︎ ↩︎
Babcock International — Annual Report and Financial Statements 2026 — Jahr bis 31. März 2026: „Total research and development costs expensed in the period was £203.3 million“, „£36.7 million dividends paid“ und „£155.3 million purchase of own shares“. ↩︎
HMRC — VAT on energy-saving materials and heating equipment (VAT Notice 708/6) — „A zero rate applies to the installation of certain specified energy-saving materials from 1 May 2023 to 31 March 2027“, für Dämmung, Solarmodule, Batterien und Wärmepumpen. ↩︎
GOV.UK — Boiler Upgrade Scheme: what you can get — £7.500 für eine Luft- oder Erdwärmepumpe, £5.000 für einen Biomassekessel. ↩︎
HMRC — Selling goods or services on a digital platform — die Meldeschwellen von 30 Verkäufen und €2.000, und dass eine Meldung „does not automatically mean you owe tax“. ↩︎ ↩︎
HMRC — No tax changes for online sellers — Pressemitteilung, 4. Dezember 2024. ↩︎
HMRC Business Income Manual — BIM20205, the badges of trade — die neun badges, und dass keines allein entscheidend ist. ↩︎
GOV.UK — Capital Gains Tax: what you pay it on — steuerpflichtige Vermögenswerte umfassen „most personal possessions worth £6,000 or more, apart from your car“. ↩︎ ↩︎